Tiếng Việt
 English
 日本語
 简体中文
 한국어
Hệ sinh thái startup Fintech tại Việt Nam đã phát triển mạnh trong những năm gần đây, trở thành một lĩnh vực tiềm năng của nền kinh tế số. Fintech kết hợp công nghệ và tài chính, tối ưu hóa các dịch vụ thanh toán, cho vay và quản lý tài chính. Sự phát triển này đã thúc đẩy nền kinh tế số và mở rộng khả năng tiếp cận dịch vụ tài chính của người dân, khiến Việt Nam trở thành một thị trường Fintech hấp dẫn tại Đông Nam Á, thu hút sự quan tâm lớn từ các nhà đầu tư trong và ngoài nước [1].
Thực trạng phát triển khởi nghiệp Fintech tại Việt Nam
Theo một báo cáo của Economy and Forecast Review, Thị trường Fintech Việt Nam đã tăng trưởng nhanh chóng, với số lượng công ty Fintech tăng từ 39 vào năm 2015 lên 260 vào năm 2022. [2]Thị trường đa dạng, bao gồm các lĩnh vực như ví điện tử, cho vay ngang hàng (P2P Lending), bảo hiểm trực tuyến (Insurtech), v.v[3].
Ví điện tử
Ví điện tử là một ví điện tử, một ứng dụng cho phép người dùng lưu trữ, quản lý và thanh toán nhanh chóng, tiện lợi thông qua thiết bị di động. Ví điện tử là một lĩnh vực phát triển nhanh trong Fintech tại Việt Nam, với các nền tảng như MoMo, ZaloPay, ShopeePay và Moca đang chiếm ưu thế trên thị trường và thay đổi thói quen thanh toán. Tính đến cuối năm 2023, số lượng ví điện tử đang hoạt động đã đạt 36,23 triệu, cho thấy mức tăng trưởng mạnh, góp phần thúc đẩy thanh toán không dùng tiền mặt [4].
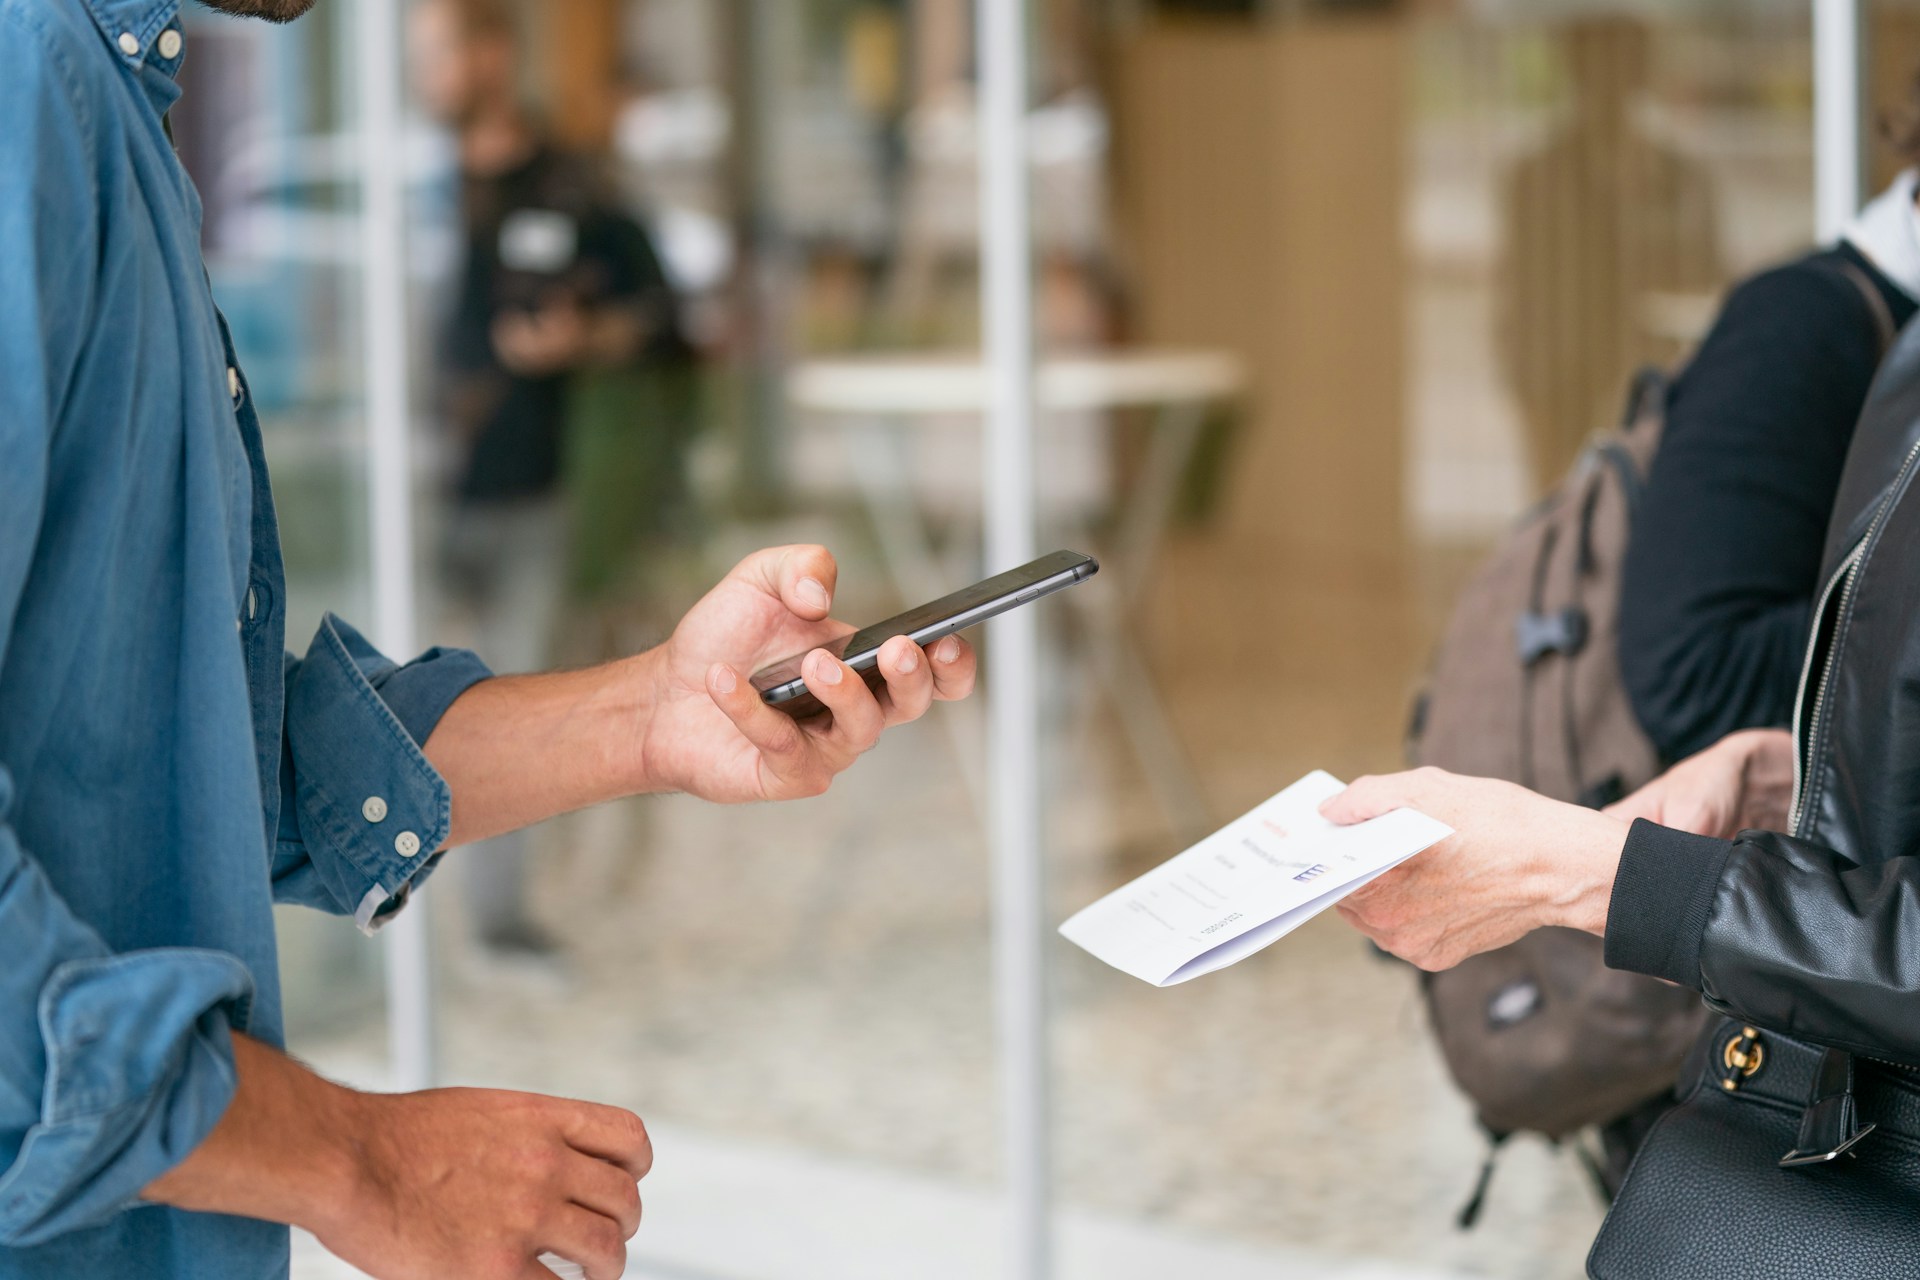
QR code payments have become more common in Vietnam
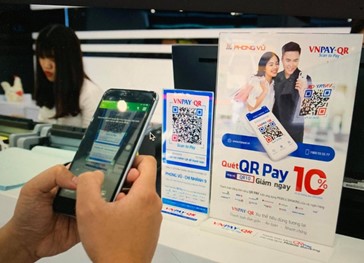
Nguồn: Dantri
Cho vay ngang hàng (P2P Lending)
Cho vay ngang hàng là hình thức cho vay trực tiếp giữa cá nhân hoặc doanh nghiệp thông qua một nền tảng trực tuyến, loại bỏ các trung gian tài chính truyền thống như ngân hàng. Theo Ngân hàng Nhà nước năm 2023, thị trường cho vay ngang hàng (P2P Lending) tại Việt Nam đang tăng trưởng nhanh với khoảng 100 công ty, bao gồm các tên tuổi như Fiin, Tima, Trust Circle, Vaymuon [5]. Sự phát triển của Fintech và sự cạnh tranh giữa các công ty Fintech với các tổ chức tài chính truyền thống đặt ra nhiều thách thức lớn cho cơ quan quản lý trong việc duy trì sự cân bằng giữa thúc đẩy đổi mới, bảo đảm cạnh tranh công bằng và bảo vệ người tiêu dùng. [6]
InsurTech
Công nghệ bảo hiểm (InsurTech) là việc ứng dụng công nghệ vào ngành bảo hiểm nhằm nâng cao hiệu quả vận hành, tối ưu hóa quy trình và mang lại trải nghiệm khách hàng tốt hơn thông qua các giải pháp như bảo hiểm số, trí tuệ nhân tạo và phân tích dữ liệu, đang phát triển mạnh tại Việt Nam, bao gồm một số công ty như TheBank, Bolttech, Global Safe, eBaohiem, Bihama, Eroscare, Papaya, 9Lives, v.v. Hiện nay, thị trường InsurTech có 20 công ty đang hoạt động với mức tăng trưởng doanh thu ấn tượng lên tới 255% trong giai đoạn 2018-2022, thu hút các khoản đầu tư lớn [7].
Papaya provides employee benefits solutions
Nguồn: Thương hiệu Việt Nam
Tiềm năng tăng trưởng của khởi nghiệp Fintech tại Việt Nam
Thị trường Fintech của Việt Nam đang chứng kiến tốc độ tăng trưởng bùng nổ, với tổng giá trị giao dịch tăng từ 22,6 tỷ USD năm 2022 lên 27,2 tỷ USD năm 2023 và dự kiến đạt 31,6 tỷ USD năm 2024 (theo BDA Partners)[8]. Có ba yếu tố chính thúc đẩy tiềm năng tăng trưởng này:
Dân số trẻ và sự phát triển của công nghệ di động
Theo We Are Social và Hootsuite vào tháng 2 năm 2023, tỷ lệ sở hữu smartphone trong nhóm dân số trẻ tại Việt Nam (15-35 tuổi) ước đạt khoảng 94% vào cuối năm 2023[9]. Thị trường Việt Nam đang nổi lên như một điểm đến hấp dẫn cho các sản phẩm Fintech, đặc biệt trong lĩnh vực tín dụng cá nhân. Ngân hàng Nhà nước dự báo rằng đến năm 2025, tín dụng cá nhân sẽ chiếm 24% thị trường ứng dụng công nghệ trong dịch vụ tài chính, khẳng định tiềm năng lớn của thị trường này.
Young people and the trend of cashless payments
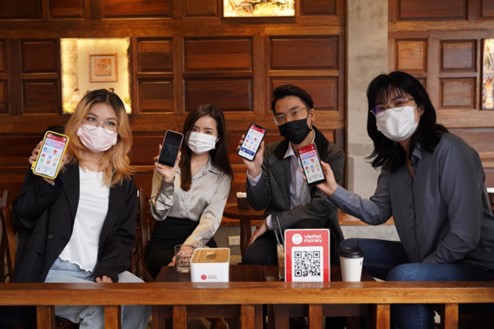
Nguồn: Vnexpress
Hỗ trợ của Chính phủ
Việt Nam gần đây đã triển khai các biện pháp chủ động trong quản lý và hỗ trợ lĩnh vực Fintech thông qua các văn bản pháp lý cụ thể. Thống đốc Ngân hàng Nhà nước Việt Nam (SBV) đã ban hành Thông tư số 16/2020/TT-NHNN ngày 4 tháng 12 năm 2020, cho phép áp dụng công nghệ định danh khách hàng điện tử (e-KYC) để mở các tài khoản thanh toán quy mô nhỏ (dưới 100 triệu VND mỗi tháng). Sau đó, Thông tư số 06/2023/TT-NHNN, ban hành ngày 28 tháng 6 năm 2023, cho phép các ngân hàng thực hiện hoạt động cho vay điện tử đối với các khoản vay giá trị nhỏ (dưới 100 triệu VND). Ngoài ra, Chính phủ đã ban hành Nghị quyết số 100/NQ-CP ngày 6 tháng 9 năm 2021, phê duyệt đề nghị xây dựng Nghị định về cơ chế thử nghiệm có kiểm soát đối với hoạt động công nghệ tài chính (Fintech) trong lĩnh vực ngân hàng. Những động thái này cho thấy cách tiếp cận chủ động và cam kết của Việt Nam trong việc thúc đẩy đổi mới sáng tạo trong ngành Fintech[10].
Hội nhập khu vực và quốc tế
Việt Nam đã ký kết nhiều hiệp định thương mại như EVFTA, tạo điều kiện cho các doanh nghiệp Fintech trong nước mở rộng ra thị trường quốc tế [11]. Bên cạnh đó, hội nhập khu vực cũng thu hút mạnh mẽ dòng vốn đầu tư nước ngoài, giúp các công ty Fintech có cơ hội phát triển và mở rộng quy mô.
Cơ hội cho nhà đầu tư nước ngoài trong ngành fintech tại Việt Nam
Ngành fintech tại Việt Nam hiện là một thị trường hấp dẫn đối với các nhà đầu tư nước ngoài, nhờ quá trình chuyển đổi số diễn ra nhanh chóng, dân số trẻ am hiểu công nghệ và các chính sách hỗ trợ của Chính phủ.
MoMo, một ví điện tử hàng đầu tại Việt Nam, đã huy động được $200 triệu trong vòng gọi vốn Series E do Mizuho Bank của Nhật Bản dẫn đầu, cùng với các nhà đầu tư như Ward Ferry, Goodwater Capital và Kora Management. Khoản đầu tư nhằm củng cố vị thế của MoMo như một siêu ứng dụng bằng cách nâng cao các dịch vụ tài chính cho 31 triệu người dùng và mở rộng các giải pháp số cho doanh nghiệp nhỏ và siêu nhỏ[12].
MoMo received investment capital of $200 million from Mizuho and global investors
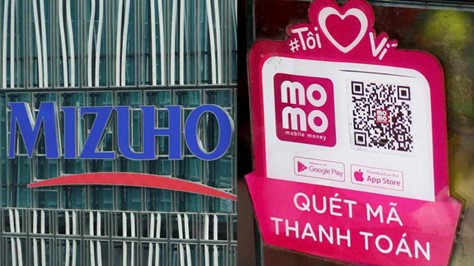
Nguồn: Baotintuc
Ngoài ra, Sumitomo Mitsui Bank của Nhật Bản đã đầu tư $9.2 triệu vào SmartNet, đơn vị vận hành ví điện tử SmartPay tại Việt Nam. Khoản đầu tư này nhằm thúc đẩy các dịch vụ thanh toán số và mở rộng thị phần của SmartPay[13].
Những hợp tác này cho thấy tiềm năng rất lớn của thị trường fintech Việt Nam đối với các nhà đầu tư quốc tế. Các doanh nghiệp Nhật Bản có thể tận dụng thế mạnh công nghệ và kinh nghiệm của mình để hợp tác với các startup Việt Nam, thúc đẩy đổi mới sáng tạo và phát triển các dịch vụ tài chính số, đồng thời đóng góp vào sự tăng trưởng chung của cả hai bên.
Những thách thức cần vượt qua
Mặc dù có tiềm năng tăng trưởng lớn, Fintech tại Việt Nam vẫn đang đối mặt với nhiều thách thức. Cụ thể, hệ thống quy định pháp lý hiện chưa rõ ràng là một trong những trở ngại lớn nhất. Đặc biệt, các lĩnh vực như P2P Lending và blockchain cần được quản lý chặt chẽ để tránh rủi ro gian lận và tín dụng không an toàn.[14]
Ngoài ra, nâng cao nhận thức của người tiêu dùng về các sản phẩm Fintech cũng là một yếu tố quan trọng, khi nhiều người, đặc biệt ở khu vực nông thôn, vẫn còn lo ngại về mức độ an toàn của các giao dịch trực tuyến và dịch vụ tài chính số.
Kết luận
Hệ sinh thái Fintech tại Việt Nam đang phát triển mạnh mẽ và có tiềm năng lớn. Với sự hỗ trợ của Chính phủ, dân số trẻ và xu hướng hội nhập quốc tế, lĩnh vực này có thể trở thành một động lực quan trọng cho nền kinh tế số. Đây là cơ hội lớn cho các nhà đầu tư nước ngoài, nhưng để thành công, họ cần linh hoạt thích ứng với các quy định địa phương và cân nhắc hợp tác với các startup trong nước để tận dụng hiểu biết thị trường của họ. Các doanh nghiệp có thể đầu tư vào công nghệ tài chính tiên tiến và các giải pháp chuyển đổi số để phục vụ những khu vực chưa được đáp ứng đầy đủ, bảo đảm phát triển bền vững và an toàn.
[1] https://tapchinganhang.gov.vn/su-phat-trien-cua-fintech-va-thach-thuc-doi-voi-cac-ngan-hang-thuong-mai-viet-nam.htm
[2] https://lanhtevadubao.vn/thi-truong-fintech-tai-viet-nam-thuc-trang-va-giai-phap-29580.html
[3] https://thesaigontimes.vn/thi-truong-fintech-manh-dat-mau-mo-nhung-con-thach-thuc-ve-phap-ly/
[4] https://baodautu.vn/thi-truong-vi-dien-tu-doi-mat-nhieu-noi-so-d217264.html
[5] https://lanhtevadubao.vn/luat-phap-hoa-hoat-dong-cho-vay-ngang-hang-tai-viet-nam-27130.html
[6] https://tapchicongthuong.vn/thuc-trang-hoat-dong-cho-vay-ngang-hang-tai-viet-nam-106492.htm
[7] https://vneconomy.vn/insurtech-tai-dinh-hinh-buc-tranh-thi-truong-bao-hiem.htm
[8] https://lanhtevadubao.vn/thi-truong-fintech-tai-viet-nam-thuc-trang-va-giai-phap-29580.html#:~:text=N%C4%83m%202022%2C%20t %E1%BB%95ng%20gi%C3%A1%20tr%E1%BB%8B,t%E1%BB%B7%20USD%20v%C3%A0o%20n%C4%83m%202024 .
[9] https://www.brandsvietnam.com/congdong/topic/332869-Data-Station-41-Digital-Landscape-2023-Thoi-gian-luot-Internet-gap-3-lan-TV-Digital-chiem-hon-nua-ngan-sach-Marketing .
[11] https://cafef.vn/hiep-dinh-evfta-se-tac-dong-manh-toi-fintech-va-mobile-money-tai-viet-nam-20200613171752121.chn
[12] https://tuoitre.vn/vi-dien-tu-momo-duoc-dau-tu-them-200-trieu-usd-20211221100609818.htm
[13] https://vietnambiz.vn/startup-fintech-viet-nhan-von-dau-tu-gan-10-trieu-usd-tu-chi-nhanh-cua-ngan-hang-lon-thu-hai-nhat-ban-20221115162736252.htm
[14] https://tapchicongthuong.vn/thuc-trang-hoat-dong-cho-vay-ngang-hang-tai-viet-nam-106492.htm
| Công ty B&Company, Inc.
Công ty Nhật Bản đầu tiên chuyên về nghiên cứu thị trường tại Việt Nam từ năm 2008. Chúng tôi cung cấp một loạt các dịch vụ bao gồm báo cáo ngành, phỏng vấn ngành, khảo sát người tiêu dùng, kết nối kinh doanh. Ngoài ra, chúng tôi đã phát triển một cơ sở dữ liệu với hơn 900.000 công ty tại Việt Nam, có thể được sử dụng để tìm kiếm đối tác và phân tích thị trường. Xin vui lòng liên hệ với chúng tôi nếu bạn có bất kỳ câu hỏi nào. info@b-company.jp + (84) 28 3910 3913 |
Đọc các bài viết khác