Tiếng Việt
 English
 日本語
 简体中文
 한국어
15/06/2024
Đánh giá ngành / Tin tức & Báo cáo mới nhất
Bình luận: Không có bình luận.
Rác thải nhựa: Nguồn lực lớn tại Việt Nam
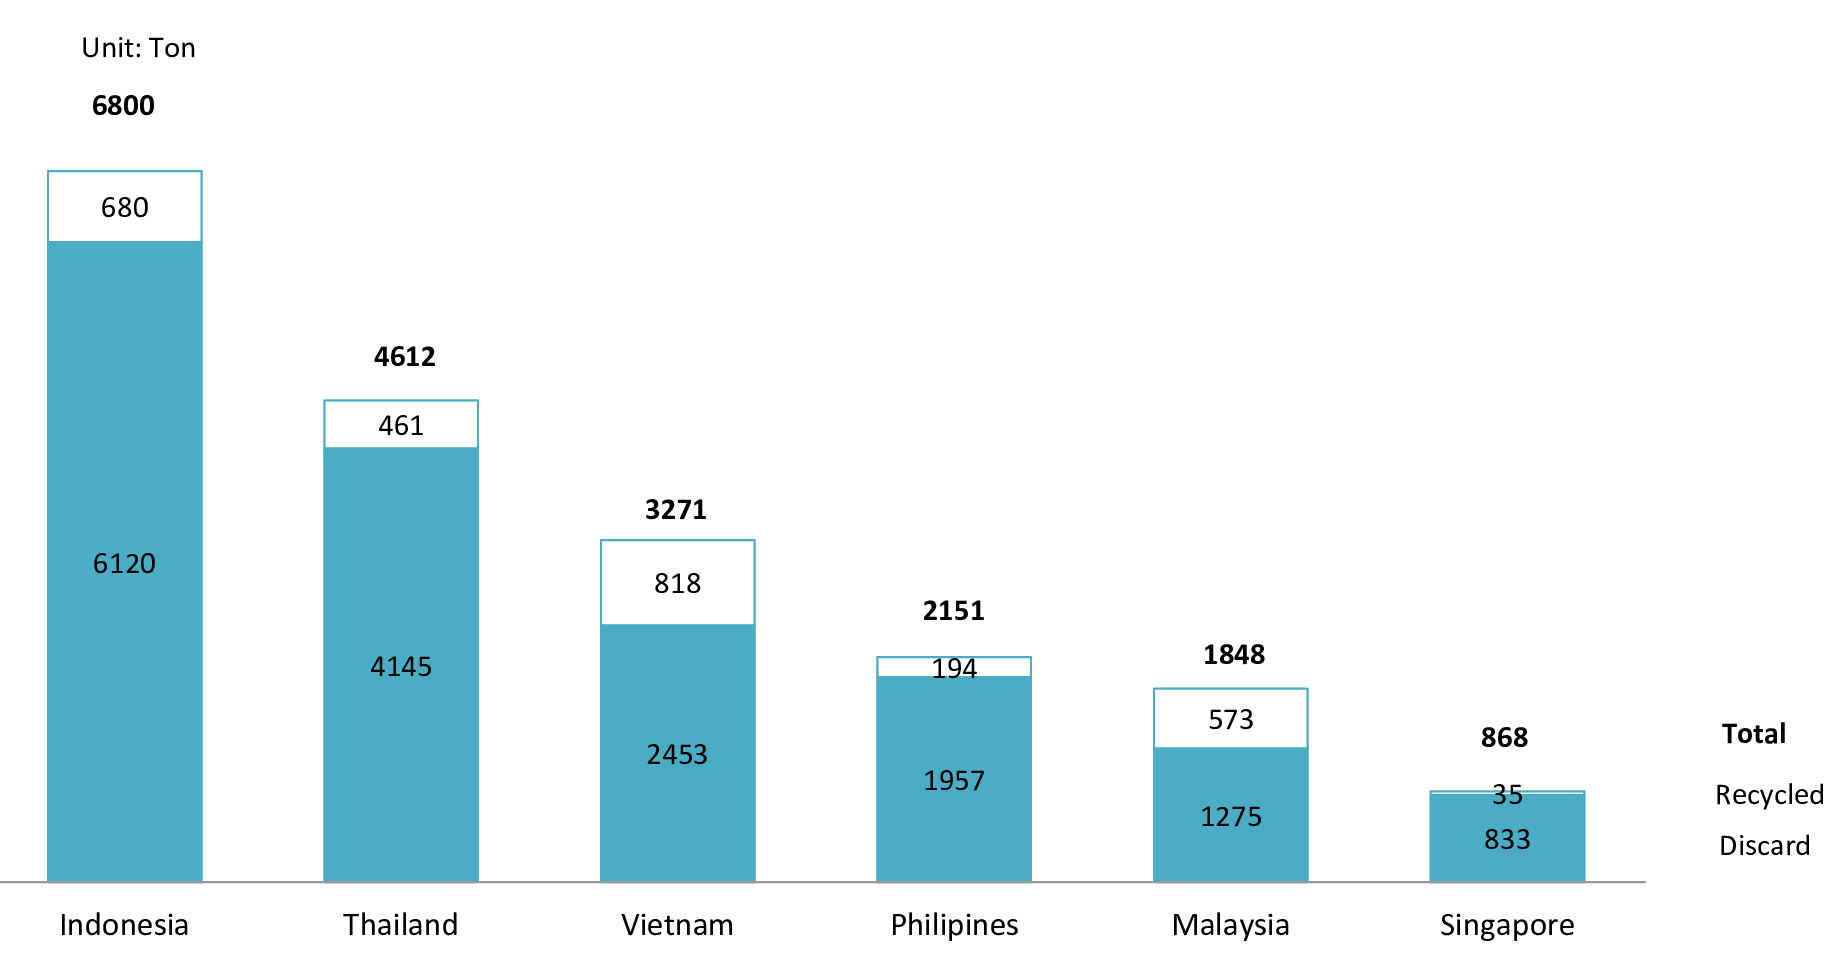
Việt Nam có nhu cầu về nhựa rất cao, sử dụng khoảng 3,9 triệu tấn nhựa PET, LDPE, HDPE và PP mỗi năm[1], kéo theo lượng thải bỏ rất lớn. Tuy nhiên, chỉ một phần nhỏ đã được tái chế. Như thể hiện ở Hình 1, số lượng rác thải nhựa được tái chế tại một số nước ASEAN nói chung, và tại Việt Nam nói riêng, vẫn còn hạn chế. Năm 2021, chỉ có 817,5 nghìn tấn (25%) được tái chế, trong khi khoảng 2,45 triệu tấn (75%) bị thải bỏ tại Việt Nam[2].
Xử lý rác thải nhựa tại một số nước ASEAN, theo các loại hình xử lý năm 2021
 Rác thải nhựa tại Việt Nam được xem là một nguồn lực kinh tế chưa được khai thác đầy đủ về tiềm năng sinh lợi. Điều này xuất phát từ các nguyên nhân sau. Trước hết, các cơ sở tái chế kém hiệu quả và còn thiếu, chủ yếu tập trung ở các làng nghề, sử dụng công nghệ và thiết bị lạc hậu. Sản phẩm nhựa tái chế của họ chỉ có thể đáp ứng nhu cầu ở phân khúc thị trường giá thấp. Trong khi đó, các doanh nghiệp tái chế chính quy chỉ có thể đáp ứng 30%[3] của tổng nhu cầu tái chế. Phần lớn các doanh nghiệp tái chế chủ yếu là doanh nghiệp trong nước. Năm 2021, Lien Minh là doanh nghiệp tái chế nhựa có công suất tái chế lớn nhất, với 75.000 tấn mỗi năm[4]. Trong top 10 doanh nghiệp lớn nhất ngành, chỉ có một liên doanh với Nhật Bản, Q.M.T – JP Plastic, với công suất sản xuất 25.000 tấn[5] mỗi năm.
Thứ hai, đầu vào có chất lượng thấp nhưng chi phí cao do tỷ lệ phân loại rác thấp và tạp chất nhiều, làm phân tán nguồn lực. Kết quả là tỷ lệ hao hụt khi sử dụng rác thải nhựa trong nước để tái chế cao hơn so với nguồn nhập khẩu ổn định và sạch hơn[6]. Theo Duy Tan Recycling[7], tỷ lệ hao hụt từ nguồn thu gom làm đầu vào cho sản xuất tái chế có thể lên tới gần 40%, trong khi tại các nước EU khác, tỷ lệ này chỉ khoảng 10-20%.
Cuối cùng, các chính sách pháp lý gần đây về quản lý rác thải nhựa, như tiêu chuẩn đối với sản phẩm nhựa tái chế hoặc mức hàm lượng tái chế bắt buộc, vẫn thiếu hướng dẫn chi tiết để triển khai hiệu quả. Vì vậy, các nhà sản xuất và nhà nhập khẩu gặp khó khăn trong việc thiết lập mạng lưới thu gom hiệu quả và thực hiện trách nhiệm tái chế bao bì nhựa của mình.
Tiềm năng của ngành tái chế nhựa trong tương lai
Trong thời gian tới, với nhu cầu lớn về nhựa và nguồn rác thải nhựa dồi dào, cùng với xu hướng phát triển bền vững và chuyển đổi xanh, thị trường này được kỳ vọng sẽ có tiềm năng đáng kể trong tương lai[8] (Dự báo CAGR của quy mô thị trường giai đoạn 2024-2032: 7.6%[9])
Đặc biệt, Chính phủ Việt Nam đã thúc đẩy mạnh mẽ phát triển ngành tái chế nhựa nhằm giải quyết các vấn đề liên quan đến tăng trưởng của ngành nhựa và việc quản lý rác thải nhựa chưa hiệu quả. Một trong những nỗ lực quan trọng là triển khai quy định Trách nhiệm mở rộng của nhà sản xuất (EPR) từ ngày 1/1/2024. Với EPR, nhà sản xuất và nhà nhập khẩu phải thu gom và tái chế bao bì nhựa đã thải bỏ bằng cách tự tổ chức thực hiện, ủy quyền cho bên thứ ba, hoặc đóng góp tài chính vào Quỹ Bảo vệ Môi trường Việt Nam[10].
Tỷ lệ tái chế đối với bao bì nhựa[11], được quy định bởi EPR
|
Không. |
Danh mục sản phẩm và bao bì |
Tỷ lệ tái chế bắt buộc trong 3 năm đầu |
|
1 |
PET cứng |
22% |
|
2 |
HDPE, LDPE, PP, PS cứng |
15% |
|
3 |
EPS cứng |
10% |
|
4 |
PVC cứng |
10% |
|
5 |
Bao bì nhựa cứng khác |
10% |
|
6 |
Bao bì linh hoạt đơn vật liệu |
10% |
|
7 |
Bao bì linh hoạt đa vật liệu |
10% |
Nguồn: Phụ lục XXII, Nghị định số 08/2022/NĐ-CP
Trong bối cảnh phát triển bền vững, ngành tái chế nhựa đang có triển vọng tăng trưởng nhờ nhu cầu ngày càng cao đối với nhựa tái chế, đặc biệt trong các ngành phụ thuộc nhiều vào nhựa. Ví dụ, ngành bao bì đang tích cực tìm kiếm các giải pháp thay thế thân thiện hơn với môi trường, và nhựa tái chế đã nổi lên như một giải pháp đầy hứa hẹn. Các thương hiệu lớn như Coca-Cola, Lavie, TH, Pepsi và Nutifood đang cam kết sử dụng bao bì bền vững. Điều này tạo ra cơ hội để ngành tái chế đáp ứng nhu cầu thị trường.
Ngoài sản xuất trong nước, nhu cầu đối với vật liệu nhựa tái chế được dự báo sẽ tăng mạnh vì các sản phẩm nhựa tái chế của Việt Nam, nhằm mục tiêu xuất khẩu trong thời gian tới, cần đáp ứng các tiêu chuẩn xanh. Ví dụ, EU yêu cầu 50% vật liệu nhựa bao bì phải được tái chế vào năm 2025, và 55% vào năm 2030[12].
Hơn nữa, vấn đề khó khăn về phân loại nguồn chất thải để cung cấp đầu vào tốt hơn cho các hoạt động tái chế cũng đang được cải thiện khi nhận thức của cộng đồng tại Việt Nam về phân loại và thu gom chất thải ngày càng tăng. Theo kết quả phỏng vấn với người dân[13], 50% hộ gia đình hiện nay đang thực hiện phân loại rác tại nguồn, cao hơn đáng kể so với khoảng 31% vào năm 2019.