

 Tiếng Việt
 English
 日本語
 简体中文
 한국어
Các hộ kinh doanh nhỏ tại Việt Nam đang chuyển từ các kênh bán buôn không chính thức sang các kênh chính thức và nguồn cung ứng được kiểm chứng.
18/03/2026
Tin tức & Báo cáo mới nhất / Vietnam Briefing
Bình luận: Không có bình luận.
Tóm tắt
Nền kinh tế phi chính thức của Việt Nam từ lâu đã định hình cách các doanh nghiệp nhỏ tìm nguồn hàng. Trong nhiều thập kỷ, các hộ kinh doanh đã dựa vào những chợ đầu mối truyền thống, như Đồng Xuân ở Hà Nội và Bình Tây ở Thành phố Hồ Chí Minh, để nhập hàng nhanh chóng, với chi phí thấp và không cần giấy tờ. Tuy nhiên, mô hình này đang thay đổi nhanh chóng. Sự hội tụ của áp lực pháp lý, hạ tầng số và những thay đổi trong động lực kinh doanh đang thúc đẩy quá trình chuyển đổi mang tính cơ cấu trong cách các doanh nghiệp nhỏ và siêu nhỏ của Việt Nam mua hàng. Ngày càng nhiều hộ kinh doanh chuyển từ các kênh bán buôn phi chính thức sang tìm nguồn hàng qua các kênh chính thức: nhà phân phối được cấp phép, nền tảng thương mại điện tử B2B và các nhà cung cấp đã được xác minh có thể xuất hóa đơn GTGT.
Hiểu về điểm xuất phát: Sự chi phối của hoạt động tìm nguồn hàng phi chính thức
Ngành bán lẻ Việt Nam có đặc trưng là mật độ hộ kinh doanh cao – những doanh nghiệp nhỏ, thường do gia đình vận hành, hoạt động theo hình thức đăng ký thuế đơn giản thay vì tư cách doanh nghiệp chính thức. Theo Cục Thống kê Quốc gia, tính đến cuối tháng 7 năm 2025, Việt Nam có khoảng 6 triệu hộ kinh doanh, trong đó hơn 1,9 triệu hộ đã đăng ký. Chỉ trong bảy tháng đầu năm 2025, gần 536.200 hộ kinh doanh mới được thành lập, tăng gần 165% so với cùng kỳ năm 2024[1].
Trong lịch sử, các doanh nghiệp này tìm nguồn hàng thông qua chợ đầu mối, thương nhân phi chính thức và liên hệ trực tiếp với nhà sản xuất – những kênh được đặc trưng bởi giao dịch tiền mặt, thỏa thuận miệng và gần như hoàn toàn không có chứng từ. Những lợi thế của phương thức này rất rõ ràng: giá thấp hơn (một phần nhờ tránh thuế), giao dịch nhanh hơn, thỏa thuận tín dụng linh hoạt và vị trí thuận tiện. Các tiểu thương tại chợ đầu mối hiểu rõ nhu cầu của người mua nhỏ lẻ. Không có yêu cầu về số lượng đặt hàng tối thiểu, không cần đăng ký chính thức và cũng không cần hóa đơn.
Tuy nhiên, những hạn chế của hoạt động tìm nguồn hàng phi chính thức ngày càng trở nên rõ rệt. Nếu không có hóa đơn GTGT, hộ kinh doanh không thể khấu trừ thuế đầu vào, làm tăng chi phí thực tế. Việc thiếu hồ sơ mua hàng chính thức cũng hạn chế khả năng tiếp cận nguồn vốn ngân hàng, trong khi chuỗi cung ứng không có chứng từ làm gia tăng rủi ro về chất lượng và tuân thủ pháp lý. Khi môi trường pháp lý của Việt Nam ngày càng hoàn thiện và số hóa, những hạn chế này trở nên đáng kể hơn.
Sự thay đổi trong hành vi tìm nguồn hàng của người mua
Gần đây, do các quy định chặt chẽ hơn và nhận thức được nâng cao, ngày càng nhiều doanh nghiệp chuyển sang các kênh chính thức (đại lý được ủy quyền, thương mại điện tử B2B và nhà nhập khẩu được phê duyệt) có xuất hóa đơn GTGT. Chẳng hạn, một khảo sát năm 2025 của Sapo Technologies với 15.000 người bán trong lĩnh vực bán lẻ và F&B cho thấy việc tuân thủ quy định thuế và sử dụng hóa đơn điện tử đang trở nên thiết yếu. 57.3% nhà bán lẻ cho biết họ có kiến thức cơ bản về các quy định thuế/hóa đơn, trong khi 42.7% gặp khó khăn và cho biết việc xuất hóa đơn điện tử là một thách thức, cho thấy quá trình học hỏi vẫn đang diễn ra. Đáng chú ý, nhu cầu sử dụng hóa đơn điện tử rất phổ biến: gần một nửa số người trả lời xuất trên 10.000 hóa đơn/năm (người mua lớn), và 45% khác xuất từ 1.000 – 10.000 hóa đơn/năm[2]. Xu hướng tiêu chuẩn hóa này cho thấy nhiều doanh nghiệp đang mở rộng hoạt động và tìm kiếm hóa đơn chính thức. Đối với người bán Việt Nam, tăng trưởng không còn là mục tiêu duy nhất mà ngày càng đi kèm với nhu cầu vận hành có hệ thống, tuân thủ thuế và kiểm soát rủi ro.
Các tiểu thương đang được hướng dẫn về quản lý bán hàng, lập hóa đơn và kê khai thuế
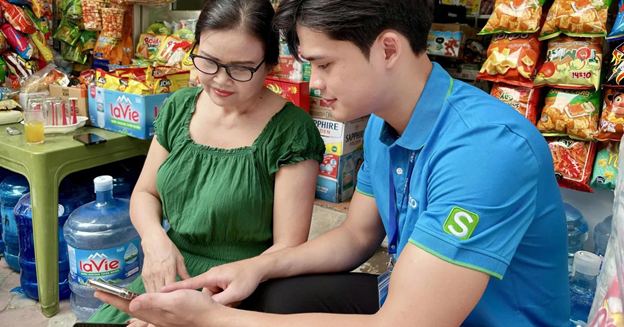
Nguồn: Bao Tuoi Tre
Động lực thay đổi: Vì sao các hộ kinh doanh chuyển sang kênh chính thức
Chính sách thuế và động lực chính thức hóa
Việt Nam đã siết chặt các quy định về thuế GTGT và hóa đơn. Hóa đơn điện tử bắt buộc trên toàn quốc theo Nghị định 123/2020[3], và ngưỡng doanh thu đăng ký thuế GTGT đối với doanh nghiệp nhỏ đã được nâng từ 200 triệu đồng lên 500 triệu đồng, có hiệu lực từ năm 2026[4], qua đó giảm áp lực tuân thủ pháp lý đối với các doanh nghiệp nhỏ hơn.
Các cải cách thuế gần đây thậm chí cho phép ghi nhận một số giao dịch mua hàng (ví dụ: nông sản, hàng thủ công) không có hóa đơn thông qua bảng kê mua hàng, qua đó cho thấy phần lớn các khoản chi tiêu B2B khác đều yêu cầu hóa đơn GTGT chính thức. Các sửa đổi mới đối với Luật Thuế GTGT (có hiệu lực trong giai đoạn 2025-26) làm giảm sự phụ thuộc vào kê khai của bên bán khi khấu trừ thuế đầu vào, đồng thời khuyến khích hơn nữa bên mua chủ động yêu cầu hóa đơn GTGT hợp lệ. Trên thực tế, bên mua hiện có nguy cơ mất quyền khấu trừ thuế (hoặc bị phạt) nếu mua hàng từ các nguồn không có hóa đơn hợp lệ. Công tác thực thi cũng đang được tăng cường: các đợt truy quét hàng giả và kiểm tra doanh nghiệp đang thúc đẩy các doanh nghiệp tránh xa các kênh cung ứng thiếu minh bạch.
Sự trỗi dậy của các nền tảng thương mại điện tử B2B
Sự phát triển của các nền tảng số và hoạt động mua sắm điện tử giúp việc tìm nguồn cung chính thức trở nên dễ dàng hơn. Đặt hàng qua thiết bị di động, danh mục sản phẩm số và thanh toán điện tử đang ngày càng phổ biến, ngay cả trong các doanh nghiệp vừa và nhỏ. Các sàn giao dịch B2B và nhà phân phối số cung cấp danh mục sản phẩm, tính năng lập hóa đơn tự động và dịch vụ giao hàng. Các nền tảng như OneShop, MM Pro và các sàn giao dịch quốc tế (Amazon, Alibaba,…) cung cấp các giải pháp tích hợp, kết hợp việc tìm kiếm sản phẩm, đặt hàng, logistics và lập hóa đơn GTGT tự động.
Điều này giúp loại bỏ các trở ngại: bên mua có thể nhanh chóng so sánh các nhà cung cấp chính thức trên mạng, đặt hàng bằng phương thức thanh toán điện tử và tự động nhận hóa đơn điện tử. Các hệ thống lập hóa đơn GTGT điện tử (với tính năng báo cáo theo thời gian thực cho cơ quan thuế) đã được triển khai trên toàn quốc, khiến việc lập hóa đơn chính thức trở thành thông lệ. Tóm lại, công nghệ đang làm giảm rào cản đối với việc mua “hàng hóa từ nguồn chính thức” và làm tăng chi phí duy trì hoạt động phi chính thức.
Tín dụng ngân hàng và tính minh bạch của chuỗi cung ứng
Ngành ngân hàng Việt Nam đã trở nên tinh vi hơn đáng kể trong cách tiếp cận hoạt động cho vay đối với doanh nghiệp vừa và nhỏ cũng như doanh nghiệp siêu nhỏ. Các sản phẩm tín dụng vốn lưu động và tài trợ hàng tồn kho ngày càng yêu cầu bằng chứng tài liệu về hoạt động mua sắm – đơn đặt hàng, hóa đơn và biên bản giao nhận. Trong mắt ngân hàng, một hộ kinh doanh lấy nguồn hàng qua các kênh chính thức và tích lũy được lịch sử mua sắm có đầy đủ chứng từ sẽ là khách hàng vay có mức độ tín nhiệm cao hơn đáng kể. Các xu hướng toàn cầu, chẳng hạn như khả năng truy xuất nguồn gốc trong ngành F&B và bảo đảm nguồn cung trong lĩnh vực công nghệ, đang ngày càng tác động đến Việt Nam. Doanh nghiệp ngày càng chú trọng hơn đến các đầu vào được chứng nhận, trong khi các kênh chính thức đương nhiên cung cấp tài liệu chứng minh nguồn gốc sản phẩm. Các sàn giao dịch và nhà phân phối thường nhấn mạnh các sản phẩm được chứng nhận hoặc có thương hiệu, trong khi thị trường phi chính thức không có khả năng này.
Hàm ý đối với các nhà cung cấp B2B
Giá cả và biên lợi nhuận
Bán hàng kèm hóa đơn GTGT cho phép bên mua khấu trừ thuế đầu vào, qua đó làm giảm thực tế chi phí mua ròng khoảng 10% khi được khấu trừ đầy đủ. Do đó, nhà cung cấp cần cân nhắc lại việc tách riêng thuế GTGT khi niêm yết giá hay đưa thuế vào giá và biên lợi nhuận. Nhiều doanh nghiệp lựa chọn niêm yết giá đã bao gồm thuế GTGT để duy trì tính cạnh tranh, trong khi một số doanh nghiệp có thể thu hẹp biên lợi nhuận để tương đương với các lựa chọn trên thị trường xám và dựa vào sản lượng cao hơn. Các doanh nghiệp khác tạo sự khác biệt bằng cách kết hợp các dịch vụ như logistics hoặc hỗ trợ sau bán hàng để biện minh cho mức giá cao hơn đôi chút. Trong mọi trường hợp, nhà cung cấp nên điều chỉnh lại cơ cấu chi phí dựa trên giả định rằng bên mua sẽ tính đến khoản thuế GTGT được hoàn hoặc khấu trừ.
Lập hóa đơn và kế toán
Nhà cung cấp cần đầu tư vào các hệ thống lập hóa đơn tuân thủ quy định, chẳng hạn như phần mềm hóa đơn điện tử và chữ ký số, để đáp ứng các yêu cầu pháp lý. Pháp luật yêu cầu phát hành hóa đơn điện tử đúng hạn và báo cáo theo thời gian thực, làm gia tăng chi phí hành chính liên quan đến hệ thống CNTT và đào tạo nhân viên. Tuy nhiên, các khoản đầu tư này cũng giúp chính thức hóa công tác ghi sổ kế toán và cải thiện tính minh bạch trong hoạt động. Ngoài ra, việc lập hóa đơn kịp thời có thể đẩy nhanh dòng tiền, vì bên mua có xu hướng thanh toán ngay khi nhận được hóa đơn điện tử. Do đó, nhà cung cấp nên thiết lập các quy trình lập hóa đơn hiệu quả để tránh chậm trễ, đặc biệt trong bối cảnh nhiều doanh nghiệp vẫn gặp khó khăn trong việc phát hành hóa đơn điện tử, như được ghi nhận trong khảo sát của Vietnam News.
Logistics và giao hàng
Các kênh chính thức thường đòi hỏi mức độ dịch vụ cao hơn. Nhà phân phối và các nền tảng kỳ vọng hoạt động giao hàng đáng tin cậy, bao bì được tiêu chuẩn hóa và đôi khi là các lô hàng phối hợp nhỏ hơn (ví dụ: các bộ sản phẩm “sẵn sàng giao hàng” trên Alibaba). Các nhà cung cấp chuyển sang kinh doanh hàng hóa từ nguồn chính thức có thể cần nâng cấp hoạt động kho bãi và vận tải (có khả năng hợp tác với các đơn vị logistics bên thứ ba). Họ cũng phải xử lý việc đổi trả và bảo hành theo quy trình chính thức, vì các kênh chính thức thường bao gồm thỏa thuận dịch vụ sau bán hàng.
Điều khoản thanh toán
Lập hóa đơn chính thức đồng nghĩa với việc thanh toán bằng các phương thức có thể truy xuất. Nhiều bên mua chính thức hiện yêu cầu chuyển khoản ngân hàng (theo quy định pháp luật, bắt buộc đối với các giao dịch ≥VND5 triệu để được khấu trừ VAT). Nhà cung cấp có thể cần chuyển từ hình thức bán hàng dựa trên tiền mặt sang sử dụng ngân hàng/cổng thanh toán. Điều này có thể kéo dài chu kỳ thanh toán (ví dụ: thời hạn tín dụng 30–60 ngày), nhưng đồng thời giảm rủi ro xử lý tiền mặt và có thể tạo điều kiện tiếp cận các giải pháp tài chính (ví dụ: chiết khấu hóa đơn).
Khuyến nghị dành cho doanh nghiệp nước ngoài
Đối với các công ty nước ngoài gia nhập thị trường Việt Nam, việc thấu hiểu hành vi tìm nguồn cung tại địa phương dựa trên dữ liệu là yếu tố then chốt. Nghiên cứu hành vi của người mua B2B có thể giúp xác định những phân khúc đang chuyển đổi nhanh nhất sang nguồn cung tuân thủ VAT, mức độ nhạy cảm về giá khác nhau giữa các ngành, cũng như các yếu tố thúc đẩy việc lựa chọn nhà cung cấp trong một thị trường vẫn còn tồn tại một phần đáng kể hoạt động phi chính thức.
Song song đó, phân tích đối thủ cạnh tranh và kênh phân phối là cần thiết để hiểu cách các nhà phân phối địa phương vận hành, những đơn vị nào đã cung cấp hàng hóa kèm hóa đơn VAT, cơ cấu giá được thiết lập ra sao và những phân khúc khách hàng nào vẫn chưa được đáp ứng đầy đủ. Điều này đặc biệt quan trọng tại Việt Nam, nơi các kênh phi chính thức và chính thức cùng tồn tại, trong khi động lực cạnh tranh không phải lúc nào cũng minh bạch.
Các doanh nghiệp nước ngoài gia nhập thị trường cũng nên đánh giá tác động của hệ thống VAT tại Việt Nam đối với giá cả và biên lợi nhuận, đồng thời đánh giá năng lực logistics và hoàn tất đơn hàng tại địa phương để bảo đảm phù hợp với kỳ vọng của thị trường. Cuối cùng, việc cập nhật các quy định về thuế và lập hóa đơn đang không ngừng thay đổi là hết sức quan trọng, bởi các yêu cầu tuân thủ có thể trực tiếp định hình chiến lược thâm nhập thị trường và các quyết định hợp tác.
Đọc thêm
Truy xuất nguồn gốc trong nông nghiệp Việt Nam: Thách thức và cơ hội
* Nếu bạn muốn trích dẫn bất kỳ thông tin nào trong bài viết này, vui lòng trích dẫn nguồn cùng với liên kết đến bài viết gốc để tôn trọng bản quyền.
| B&Company
Công ty Nhật Bản đầu tiên chuyên về nghiên cứu thị trường tại Việt Nam từ năm 2008. Chúng tôi cung cấp một loạt các dịch vụ bao gồm báo cáo ngành, phỏng vấn ngành, khảo sát người tiêu dùng, kết nối kinh doanh. Ngoài ra, chúng tôi gần đây đã phát triển một cơ sở dữ liệu gồm hơn 900.000 công ty tại Việt Nam, có thể được sử dụng để tìm kiếm đối tác và phân tích thị trường. Vui lòng liên hệ với chúng tôi nếu bạn có bất kỳ thắc mắc nào. info@b-company.jp + (84) 28 3910 3913 |
[1] https://nief.mof.gov.vn/kinh-te-xa-hoi/tinh-hinh-hoat-dong-cua-ho-kinh-doanh-o-nuoc-ta-hien-nay-11682.html
[2] https://www.sapo.vn/bao-chi-noi-ve-sapo/Sapo-Khao-sat-15-000-nha-ban-hang-Thue-hoa-don-dien-tu-da-kenh-va-AI-dinh-hinh-t-a2788.html
[3] https://thuvienphapluat.vn/van-ban/Ke-toan-Kiem-toan/Nghi-dinh-123-2020-ND-CP-quy-dinh-hoa-don-chung-tu-445980.aspx
[4] https://en.baochinhphu.vn/law-on-personal-income-tax-approved-111251210112819468.htm
Bài viết liên quan








Đăng nhập / Đăng ký
ĐĂNG KÝ NHẬN BẢN TIN