

 Tiếng Việt
 English
 日本語
 简体中文
 한국어
Ngành logistics chuỗi lạnh của Việt Nam đang trải qua quá trình chuyển đổi đáng kể để tuân thủ nghiêm ngặt và có vị thế tăng trưởng nhanh chóng.
16/10/2025
Tin tức & Báo cáo mới nhất / Vietnam Briefing
Bình luận: Không có bình luận.
Ngành logistics chuỗi lạnh của Việt Nam đang trải qua một sự chuyển mình đáng kể, từ một thị trường non trẻ, bị hạn chế về năng lực thành một thị trường tinh vi, tuân thủ cao và sẵn sàng cho tăng trưởng nhanh. Sự phát triển này được thúc đẩy bởi xuất khẩu nông sản bùng nổ của quốc gia, đặc biệt là thủy sản, trái cây và rau củ, cùng với nhu cầu ngày càng tăng đối với các sản phẩm dược phẩm nhạy cảm với nhiệt độ. Sự kết hợp của các yếu tố này tạo ra một cơ hội đầu tư độc đáo và có lợi suất cao, đặc biệt đối với các nhà đầu tư quốc tế, bao gồm cả những nhà đầu tư đến từ các thị trường có chuyên môn logistics tiên tiến như Nhật Bản.
Tổng quan thị trường
According to FiinGroup, from 2020 to 2023, the total designed cold storage capacity increased by approximately 44.8%. The 2025 update (with data as of December 2024) records around 1.3 million pallets, 117 cold storage facilities, 1,499 refrigerated trucks, and 47 cold transport providers; the capacity is projected to exceed 1.7 million pallets by 2028[1], với khoảng 13 dự án mới được lên kế hoạch cho giai đoạn 2024–2028.
Thị trường logistics chuỗi lạnh của Việt Nam đang tăng trưởng nhanh nhờ hai động lực chính: xuất khẩu nông sản bùng nổ và nhu cầu trong nước đối với các sản phẩm tươi sống, ướp lạnh gia tăng. Năm 2024, Việt Nam lập kỷ lục về xuất khẩu nông sản, bao gồm các mặt hàng dễ hư hỏng có giá trị cao như thủy sản, trái cây và rau củ, vốn đòi hỏi kiểm soát nhiệt độ chặt chẽ.
– Nhập khẩu thủy sản tăng đáng kể từ $1,8 tỷ năm 2019 lên $2,7 tỷ năm 2022, và dự báo có mức giảm nhẹ vào năm 2023. Trong khi đó, nhập khẩu trái cây và rau củ tăng đều, còn nhập khẩu sữa duy trì ổn định.
– Ở chiều xuất khẩu, thủy sản tăng từ $8,5 tỷ năm 2019 lên $10,9 tỷ năm 2022, với mức giảm nhẹ dự kiến vào năm 2023. Xuất khẩu trái cây và rau củ cũng ghi nhận tăng trưởng, trong khi xuất khẩu sữa duy trì ở mức thấp và ổn định.
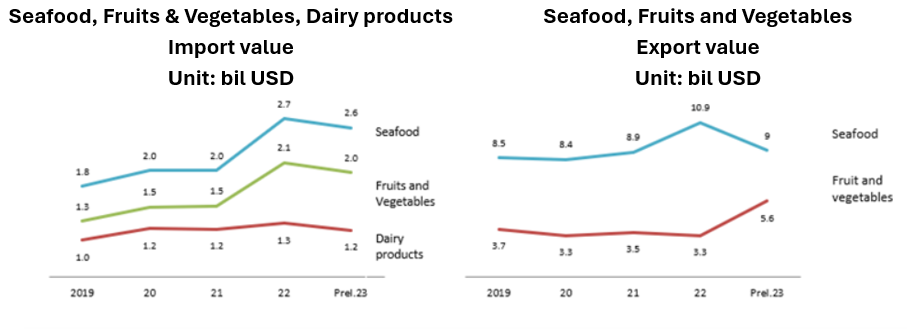
Nguồn: GSO, Niên giám Thống kê (2023)
Ngành dược phẩm cũng là một lĩnh vực tăng trưởng quan trọng, dự kiến tăng từ $6 tỷ năm 2023 lên $8,7 tỷ vào năm 2028 xét theo tổng giá trị bán hàng của các sản phẩm dược phẩm[2], được thúc đẩy bởi dân số già hóa[3] và nhu cầu ngày càng tăng đối với các sản phẩm dược phẩm nhạy cảm với nhiệt độ[4]. Nhu cầu ngày càng lớn về tuân thủ chuỗi lạnh[5], đặc biệt ở kênh Ethical (ETC), đang làm gia tăng thêm yêu cầu về cơ sở hạ tầng.
Sự kết hợp giữa xuất khẩu nông sản mở rộng, tiêu dùng trong nước gia tăng và nhu cầu dược phẩm tăng cao cho thấy vai trò then chốt của logistics chuỗi lạnh trong nền kinh tế Việt Nam và triển vọng tăng trưởng đầy hứa hẹn trong những năm tới.
Người chơi chính
Ngành logistics chuỗi lạnh của Việt Nam đang tăng trưởng mạnh, được thúc đẩy bởi xuất khẩu nông sản mở rộng, nhu cầu trong nước tăng đối với hàng dễ hư hỏng và nhu cầu ngày càng lớn về kho lạnh dược phẩm. Thị trường vẫn còn phân mảnh, với một số doanh nghiệp chủ chốt đóng góp vào quá trình phát triển.
Bảng 1. Các công ty kho lạnh hàng đầu tại Việt Nam
| Tên | Quốc gia | Năm hoạt động | Công suất (‘000 pallet) | Vùng đất | ||
| Miền Bắc | Miền Trung | Miền Nam | ||||
| Lineage Logistics | Mỹ | 2023 | 81 | Hà Nội | x | TP.HCM |
| Transimex | Việt Nam | 2010 | 77 | x | Đà Nẵng | TP.HCM, Tây Ninh |
| Hùng Vương | Việt Nam | 2003 | 72 | x | x | TP.HCM |
| AJ Total | Hàn Quốc | 2021 | 60 | Hưng Yên | x | Tây Ninh, Đồng Nai |
| Meito | Nhật Bản | 2014 | 56 | x | x | TP.HCM, Tây Ninh |
| Harano TNS | Hàn Quốc | 2023 | 51 | Bắc Ninh, Hải Phòng | x | x |
| Gemadept | Việt Nam | 2016 | 50 | x | x | Cần Thơ |
| ALS | Việt Nam | 2017 | 45 | Hà Nội, Bắc Ninh | x | x |
| ABA Cooltrans | Việt Nam | 2016 | 40 | Hà Nội | x | Hồ Chí Minh |
| Phan Duy Corporation | Việt Nam | 2009 | 30 | x | x | Tây Ninh |
Nguồn: B&Company
Lĩnh vực kho lạnh của Việt Nam đã chứng kiến một số thương vụ nổi bật trong giai đoạn 2024–2025, cho thấy nhu cầu gia tăng từ các doanh nghiệp thực phẩm, bán lẻ và 3PL.
– LOTTE Global Logistics của Hàn Quốc đã động thổ một trung tâm chuỗi lạnh trị giá khoảng $34 triệu USD tại Khu công nghiệp Nhơn Trạch, Đồng Nai, vào ngày 19/3/2025, trên diện tích khoảng 5,5 ha và dự kiến đi vào vận hành vào tháng 5/2026.
– Daiwa House Logistics Trust của Nhật Bản đã hoàn tất thương vụ mua lại dự án built-to-suit “D Project Tan Duc 2” tại Long An vào ngày 5/7/2024, với giá khoảng $19,9–20 triệu USD, được hậu thuẫn bởi hợp đồng thuê dài hạn 20 năm với một khách thuê 3PL Nhật Bản.
– Nichirei TBA Logistics Vietnam đã khánh thành kho lạnh Long Hậu (Long An) vào ngày 27/6/2024, cung cấp khoảng 20.000 vị trí pallet trong 10 phòng với dải nhiệt độ từ −25 °C đến 22 °C.
Cùng với nhau, các thương vụ greenfield và M&A này cho thấy sự tham gia ngày càng sâu của các doanh nghiệp Nhật Bản và Hàn Quốc, sự nổi lên của Long An và Đồng Nai như các điểm nóng logistics, và xu hướng ưu tiên ngày càng tăng đối với tài sản built-to-suit được neo giữ bởi các hợp đồng thuê dài hạn.
Thách thức về hạ tầng chuỗi lạnh
Chuỗi lạnh của Việt Nam đang mở rộng nhanh, nhưng đồng thời bộc lộ những khoảng trống mang tính cấu trúc mà nhà đầu tư và đơn vị vận hành phải giải quyết để giành lợi thế.
– Khan hiếm nguồn cung và định giá cao: Chuỗi lạnh của Việt Nam vẫn đang trong tình trạng thiếu hụt nguồn cung: công suất đã vượt ~1 triệu vị trí pallet vào năm 2023 và được dự báo sẽ vượt ~1,7 triệu vào năm 2028, nhưng nhu cầu vẫn lớn hơn nguồn cung. Không giống Thái Lan, nơi 40–50% hàng nông sản đi qua chuỗi lạnh, mức độ bao phủ của Việt Nam chỉ khoảng ~20–25%, khiến các mặt hàng dễ hư hỏng giá trị cao (thủy sản, trái cây) chưa được phục vụ đầy đủ và sẵn sàng cho đầu tư. Sự khan hiếm đã hỗ trợ mức giá cao—khoảng US$1.27 mỗi pallet/ngày vào năm 2024 so với US$0.94 tại Indonesia—nhưng kế hoạch mở rộng công suất khoảng ~70% đến năm 2028 sẽ làm cạnh tranh gia tăng, buộc các nhà vận hành phải tạo khác biệt bằng các dịch vụ gia tăng giá trị (giám sát thời gian thực, cross-docking, chế biến tích hợp).
– Nâng cấp kho lạnh cho nông nghiệp và thủy sản: Tổn thất sau thu hoạch vẫn là điểm nghẽn lớn nhất của chuỗi lạnh: khâu xử lý kém và kiểm soát nhiệt độ không tốt có thể làm mất ~25% rau củ quả (trong trường hợp xấu nhất lên tới 35–45%) và làm giảm giá trị thủy sản khoảng ~20%. Giải pháp là đầu tư vào tiền làm lạnh hiện đại, lưu trữ và kiểm soát ở chặng đầu—trong đó chỉ cần giảm 10% tổn thất cũng có thể mang lại lợi nhuận tài chính vượt trội. Để khai thác các thị trường xuất khẩu cao cấp, nhà vận hành phải kết hợp hạ tầng với tuân thủ (HACCP, VietGAP) và truy xuất nguồn gốc xuyên suốt chuỗi (ví dụ: Agridential), hiện là yêu cầu thiết yếu đối với người mua tại Mỹ/EU/Nhật Bản.
– Thách thức kho lạnh trong lĩnh vực dược phẩm: Chuỗi lạnh dược phẩm của Việt Nam đòi hỏi hạ tầng chuyên biệt, được chứng nhận: kiểm soát nhiệt độ nghiêm ngặt cho sinh phẩm và vắc xin, hệ thống đã được thẩm định, và tuân thủ đầy đủ các quy định GSP/GDP của Bộ Y tế (Thông tư 36/2018/TT-BYT, Thông tư 05/2024/TT-BYT). Chỉ các cơ sở được chứng nhận mới có thể xử lý các sản phẩm này, làm tăng rào cản gia nhập. Hoạt động logistics vẫn còn nhiều thách thức—duy trì tính toàn vẹn của tuyến vận chuyển và kiểm soát chặng cuối trong bối cảnh hạ tầng chưa đồng đều—trong khi nhu cầu tăng đối với thuốc nhạy cảm với nhiệt độ (dân số già hóa) càng làm nổi bật nhu cầu hiện đại hóa và đầu tư để bảo vệ tính toàn vẹn của sản phẩm.
Cơ hội đầu tư chiến lược trong lĩnh vực chuỗi lạnh của Việt Nam
Thị trường logistics chuỗi lạnh của Việt Nam đang bước vào giai đoạn tăng trưởng cao, được nâng đỡ bởi nhu cầu mạnh từ nông nghiệp, thủy sản và dược phẩm.
– Dịch vụ: sự tăng trưởng đang mở rộng vượt ra ngoài lưu trữ nông sản và thủy sản, hướng tới các dịch vụ giá trị cao hơn: logistics dược phẩm đáp ứng Thực hành bảo quản tốt và Thực hành phân phối tốt, hoàn tất đơn hàng thương mại điện tử với kiểm soát nhiệt độ trong khâu lấy hàng và đóng gói, và vận tải lạnh kết nối tiền làm lạnh tại nông trại và nhà máy với cảng biển và các trung tâm trung chuyển đa phương thức.
– Khu vực: miền Nam (Bình Dương, Đồng Nai, Long An, Bà Rịa–Vũng Tàu, Cần Thơ) vẫn là nền tảng khối lượng chính nhờ các cảng nước sâu và giáp Đồng bằng sông Cửu Long; miền Bắc (Hải Phòng, Bắc Ninh, Hưng Yên) phục vụ sản xuất xuất khẩu và dòng hàng dược phẩm; còn hành lang miền Trung đang nổi lên, với Đà Nẵng, Quảng Nam, Thừa Thiên Huế, Khánh Hòa và Bình Định mang lại tuyến đường ngắn hơn giữa Bắc và Nam cùng các cửa ngõ xuất khẩu mới.
– Mô hình vận hành: con đường nhanh nhất là hợp tác với các doanh nghiệp logistics Việt Nam có năng lực để đảm bảo đất đai, giấy phép và khách hàng. Ngoài ra, các cơ sở nên được thiết kế để áp dụng công nghệ cao, chẳng hạn như hệ thống giá kệ tự động nhằm tối ưu hóa không gian, cùng với hệ thống quản lý kho và vận tải liên kết với các cảm biến nhiệt độ và độ ẩm. Cách tiếp cận này giúp giảm chi phí vận hành, tăng năng suất thông qua và đáp ứng các tiêu chuẩn về hồ sơ và truy xuất nguồn gốc mà khách hàng tại Hoa Kỳ, Liên minh châu Âu và Nhật Bản yêu cầu.
Kết luận
Lĩnh vực chuỗi lạnh của Việt Nam là một cơ hội đầu tư có lợi suất cao, được hậu thuẫn bởi tình trạng thiếu hụt công suất, nhu cầu gia tăng và các tiêu chuẩn tuân thủ ngày càng khắt khe. Các nhà đầu tư tập trung vào các giải pháp chuyên biệt, tích hợp, kết hợp tuân thủ, công nghệ và hiệu quả năng lượng sẽ có thể đạt được lợi nhuận dài hạn. Với các ngành nông nghiệp và dược phẩm đang phát triển, Việt Nam đang có vị thế để trở thành trung tâm khu vực về logistics chuỗi lạnh, mang đến mô hình định giá cao cấp và tiềm năng tăng trưởng đáng kể đến hết thập kỷ này. Các khoản đầu tư chiến lược vào lĩnh vực này có thể mang lại lợi nhuận vững chắc, đặc biệt đối với những nhà đầu tư nhanh chóng nắm bắt các cơ hội giai đoạn đầu trong thị trường năng động này.
[1] https://fiingroup.vn/NewsInsights/Detail/11065024
[2] https://www.trade.gov/market-intelligence/vietnam-pharmaceutical-industry-updates
[3] https://www.trade.gov/country-commercial-guides/vietnam-healthcare
[4] https://www.kenresearch.com/vietnam-cold-chain-for-pharmaceuticals-market
[5] https://english.luatvietnam.vn/circular-no-36-2018-tt-byt-dated-november-22-2018-of-the-ministry-of-health-on-good-storage-practices-for-medicinal-products-and-medicinal-materials-169783-doc1.html
* Nếu bạn muốn trích dẫn bất kỳ thông tin nào từ bài viết này, xin vui lòng ghi rõ nguồn cùng với liên kết đến bài viết gốc để tôn trọng bản quyền.
| B&Company
Công ty Nhật Bản đầu tiên chuyên về nghiên cứu thị trường tại Việt Nam từ năm 2008. Chúng tôi cung cấp một loạt các dịch vụ bao gồm báo cáo ngành, phỏng vấn ngành, khảo sát người tiêu dùng, kết nối kinh doanh. Ngoài ra, chúng tôi đã phát triển một cơ sở dữ liệu với hơn 900.000 công ty tại Việt Nam, có thể được sử dụng để tìm kiếm đối tác và phân tích thị trường. Xin đừng ngần ngại liên hệ với chúng tôi nếu bạn có bất kỳ câu hỏi nào. info@b-company.jp + (84) 28 3910 3913 |
Bài viết liên quan





Đăng nhập / Đăng ký
ĐĂNG KÝ NHẬN BẢN TIN