 Tiếng Việt
 English
 日本語
 简体中文
 한국어
EPR đang chuyển đổi ngành bao bì Việt Nam từ một thị trường sản xuất dựa trên sản lượng thành một hệ sinh thái dựa trên tính bền vững.
03/11/2026
Nội dung nổi bật / Nội dung nổi bật JP / Nội dung nổi bật vi / Đánh giá ngành / Tin tức & báo cáo mới nhất
Bình luận: Không có bình luận.
Tóm tắt
Việc Việt Nam triển khai Trách nhiệm mở rộng của nhà sản xuất (EPR) từ tháng 1 năm 2024 đánh dấu bước ngoặt đối với ngành bao bì. Thay vì chỉ là một nghĩa vụ pháp lý, EPR đang thúc đẩy quá trình chuyển đổi cơ cấu trên toàn bộ chuỗi giá trị bao bì, buộc các doanh nghiệp xem xét lại việc lựa chọn vật liệu, thiết kế bao bì và hệ thống thu hồi chất thải. Nghị định 110/2026/NĐ-CP, có hiệu lực từ tháng 5 năm 2026, đã đưa ra các yêu cầu bổ sung liên quan đến chất lượng và quản lý vật liệu tái chế, làm phát sinh thêm các yêu cầu tuân thủ đối với doanh nghiệp thực hiện EPR. Những diễn biến pháp lý này được kỳ vọng sẽ hỗ trợ nhu cầu đối với các vật liệu tái chế như PET, giấy và nhôm. Khi Việt Nam tiếp tục phát triển hệ sinh thái thu gom và tái chế, các cơ hội đang mở ra cho những doanh nghiệp cung cấp công nghệ tái chế và các giải pháp liên quan.
Ngành bao bì Việt Nam đối mặt với quá trình chuyển đổi mới được thúc đẩy bởi yêu cầu phát triển bền vững
Thị trường tăng trưởng dưới những áp lực mới
Ngành bao bì Việt Nam bao gồm nhiều loại vật liệu, trong đó có giấy, nhựa, kim loại, thủy tinh, gỗ và bao bì phân hủy sinh học. Hiệp hội Bao bì Việt Nam (VINPAS) hiện có hơn 200 thành viên thuộc các nhóm này, phản ánh quy mô đa dạng của hệ sinh thái bao bì trong nước[1].
Đồng thời, phát triển bền vững đang trở thành một định hướng ngày càng quan trọng đối với ngành. Kế hoạch hành động giai đoạn 2026 – 2030 của VINPAS xác định Khoa học, Công nghệ & Bao bì bền vững là một trong bốn trụ cột chiến lược, với các mục tiêu bao gồm khuyến khích 40–60% doanh nghiệp bao bì áp dụng công nghệ mới và hỗ trợ ít nhất 50 doanh nghiệp phát triển các mô hình bao bì bền vững vào năm 2030[2]. Các hoạt động gần đây của VINPAS cũng tập trung vào EPR, chuyển đổi vật liệu, cấu trúc bao bì có thể tái chế và công nghệ thu gom, tái chế, cho thấy phát triển bền vững ngày càng được xem xét song song với sản xuất bao bì và phát triển công nghệ[3].
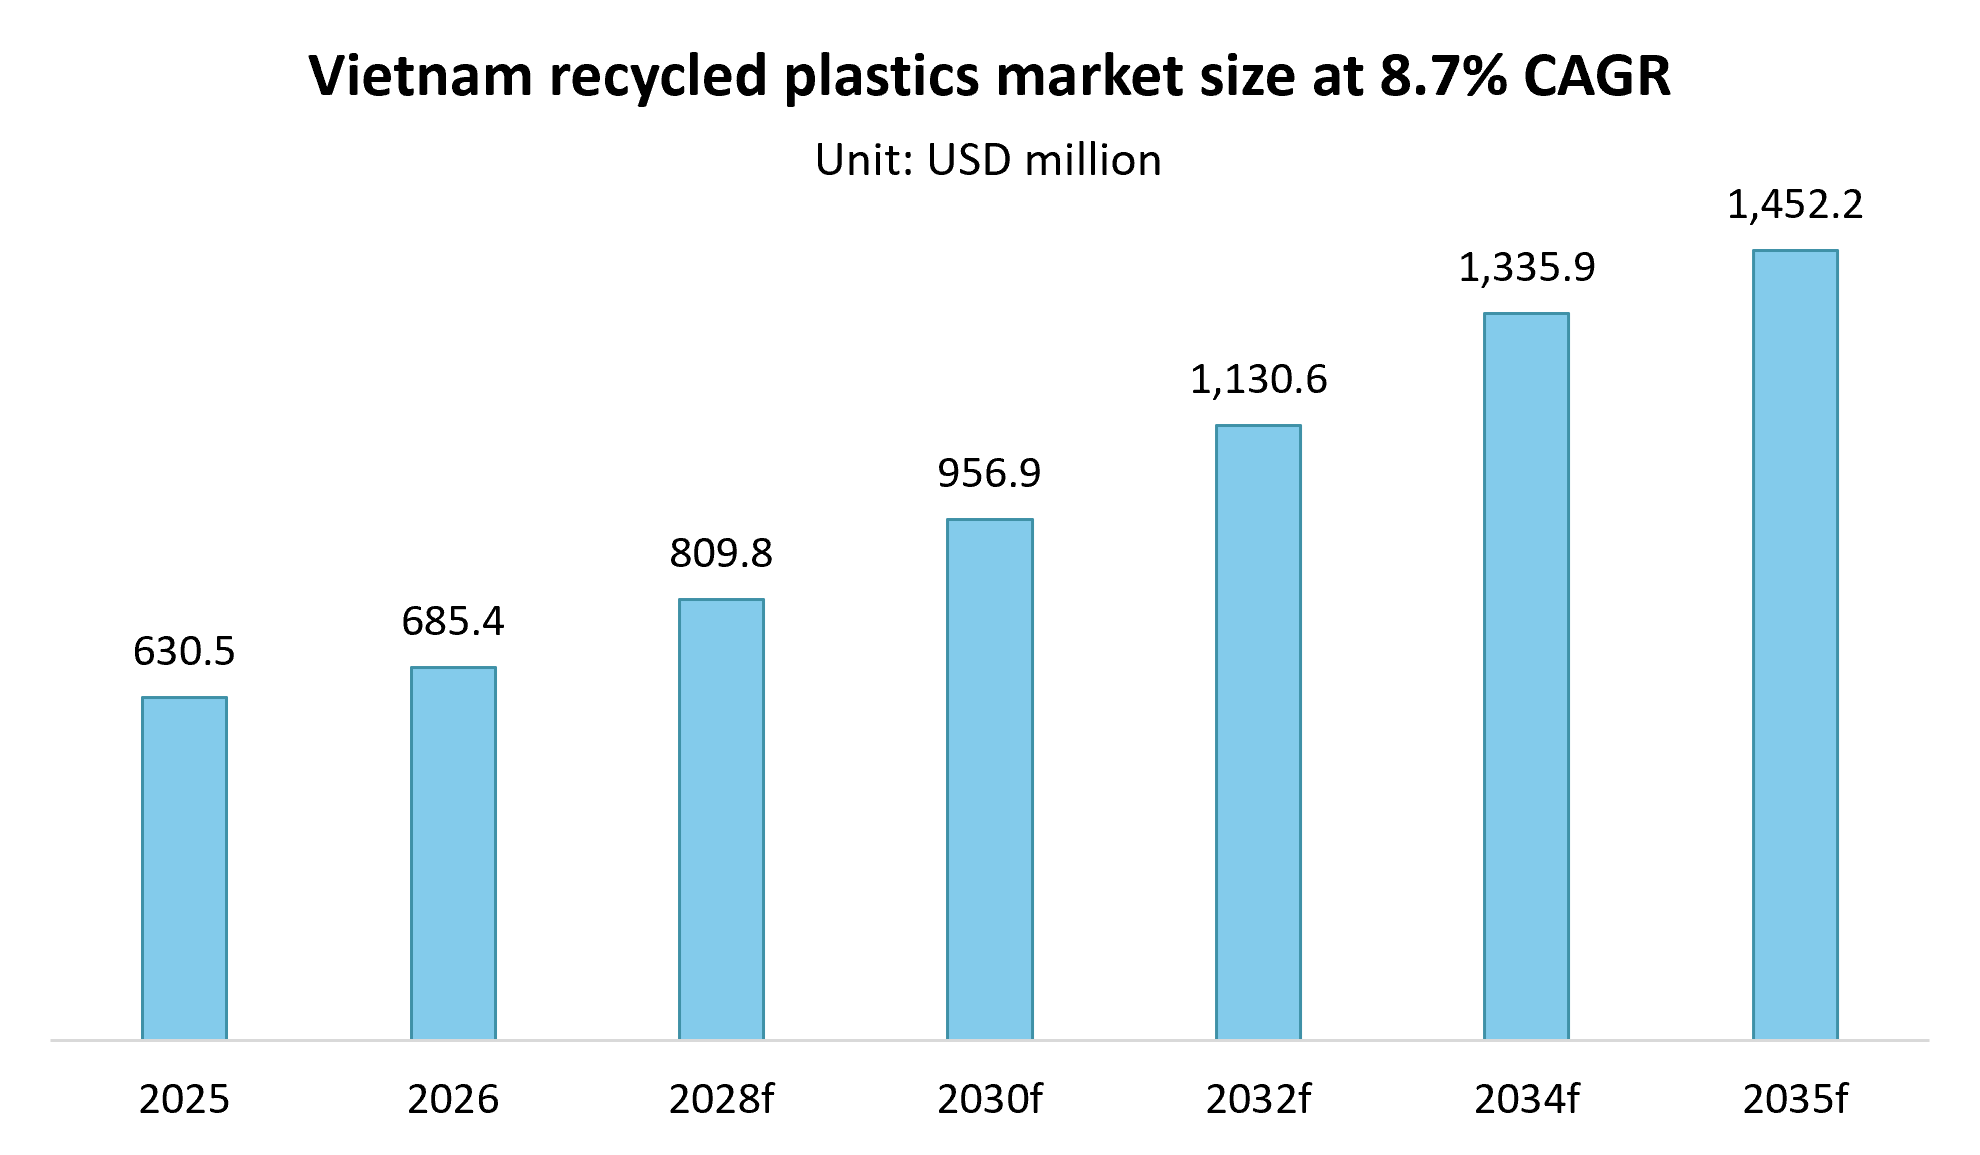
Nguồn: MarkWide Research
Thị trường tái chế cũng đang phát triển song hành với xu hướng chuyển đổi này. Thị trường nhựa tái chế của Việt Nam, phục vụ ngành bao bì và các ngành khác, được dự báo sẽ tăng từ 685,4 triệu USD vào năm 2026 lên 1,45 tỷ USD vào năm 2035[4]. Thị trường này bao gồm cả các ứng dụng trong và ngoài lĩnh vực bao bì, do đó tăng trưởng của thị trường không thể chỉ được quy cho nhu cầu bao bì hoặc EPR. Tuy nhiên, sự mở rộng của nhựa tái chế song song với ngành bao bì Việt Nam cho thấy nhu cầu ngày càng tăng đối với các vật liệu có thể quay trở lại chu trình sản xuất. Các yêu cầu EPR có thể tiếp tục củng cố nhu cầu này bằng cách yêu cầu các nhà sản xuất và nhà nhập khẩu bao bì thuộc phạm vi điều chỉnh thực hiện các trách nhiệm tái chế cụ thể.
Collected PET plastic bottles compressed into bales for recycling
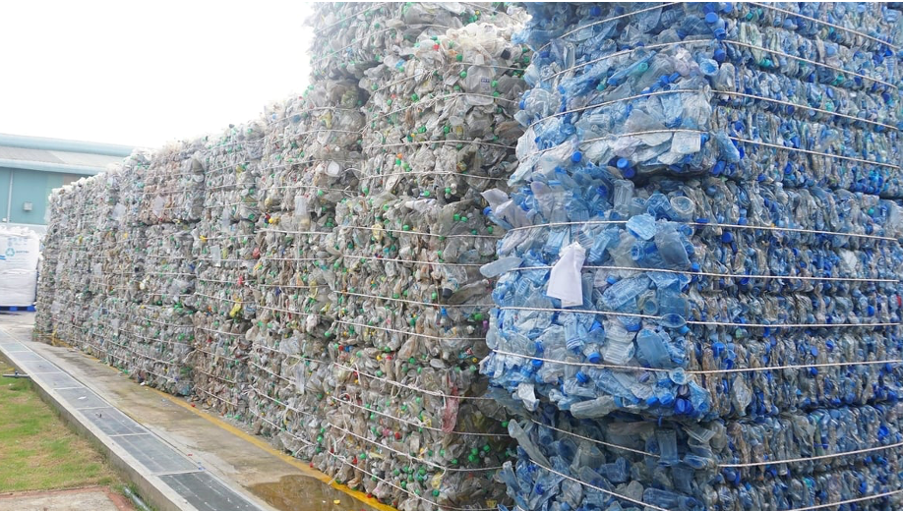
Nguồn: Bộ Nông nghiệp và Môi trường (MAE), Việt Nam
EPR: từ nghĩa vụ quản lý chất thải trở thành động lực thúc đẩy kinh tế tuần hoàn
Nghị định 08/2022/NĐ-CP lần đầu tiên quy định hệ thống tuân thủ gồm hai phương thức: các nhà sản xuất và nhà nhập khẩu bao bì, pin, lốp xe, dầu nhờn, thiết bị điện tử và phương tiện giao thông (từ năm 2027) phải tự tổ chức tái chế hoặc đóng góp tài chính cho Quỹ Bảo vệ môi trường Việt Nam (VEPF)[5]. Nghị định 05/2025/NĐ-CP đã điều chỉnh các mục tiêu về tỷ lệ tái chế và thông số kỹ thuật[6]. Đáng chú ý nhất, Nghị định 110/2026/NĐ-CP – được ban hành ngày 1 tháng 4 năm 2026 và có hiệu lực từ ngày 25 tháng 5 năm 2026 , đã quy định chi tiết hơn trách nhiệm của các nhà sản xuất và nhà nhập khẩu liên quan đến việc tái chế sản phẩm, bao bì và xử lý chất thải[7].
Ba thay đổi trong Nghị định 110 có ý nghĩa quan trọng nhất đối với ngành bao bì.
Thứ nhất, nghị định quy định chi tiết hơn về các phương pháp tái chế bắt buộc đối với bao bì. Chẳng hạn, đối với bao bì cứng làm từ PET, HDPE, LDPE, PP và PS, quá trình tái chế phải tạo ra hạt nhựa thương mại hoặc bao bì/sản phẩm mới; mảnh nhựa và nhiên liệu được loại trừ rõ ràng khỏi các sản phẩm đầu ra được phép. Đối với bao bì nhựa mềm, mảnh nhựa cũng bị loại trừ.
Thứ hai, nghị định làm rõ rằng trong các thỏa thuận sản xuất thuê ngoài (OEM), thương hiệu đặt hàng (không phải nhà sản xuất theo hợp đồng) là bên chịu trách nhiệm về EPR, qua đó mở rộng trách nhiệm giải trình lên các chủ thể ở cấp cao hơn trong chuỗi giá trị.
Thứ ba, các nhà sản xuất và nhà nhập khẩu được miễn nghĩa vụ tái chế khi doanh thu hằng năm từ các nhóm sản phẩm được chỉ định thấp hơn 30 tỷ đồng[8]. Quy định miễn trừ này thu hẹp phạm vi các doanh nghiệp thuộc diện bắt buộc tái chế, trong khi các nhà sản xuất và nhà nhập khẩu lớn vẫn là những bên tham gia quan trọng vào quá trình triển khai EPR.
Nhu cầu đối với vật liệu có thể tái chế đang tạo ra những cơ hội mới trong ngành sản xuất bao bì
Cơ hội đầu tiên và trực tiếp nhất do EPR tạo ra là sự chuyển dịch về loại vật liệu được sử dụng để sản xuất bao bì. Các chủ sở hữu thương hiệu thuộc diện áp dụng công thức tính mức đóng góp tài chính dựa trên chi phí có động lực trực tiếp để loại bỏ các vật liệu khó tái chế, vật liệu composite nhiều lớp, lớp ghép không cần thiết và nắp đóng làm từ vật liệu hỗn hợp, thay vào đó sử dụng nhựa đơn vật liệu, PET có hàm lượng tái chế cao hơn và giấy, bìa tái chế được chứng nhận.
Quy mô của sự chuyển dịch này thể hiện rõ qua các dữ liệu. Packaging Recycling Organization Vietnam (PRO Vietnam), cơ chế tuân thủ tập thể chủ chốt của ngành, đã tăng từ 9 thành viên sáng lập vào năm 2019 lên 30 thành viên vào tháng 11 năm 2025, trong khi khối lượng tái chế tăng từ khoảng 14.000 tấn thuộc bảy nhóm vật liệu vào năm 2023 lên hơn 64.000 tấn vào năm 2024[9][10].
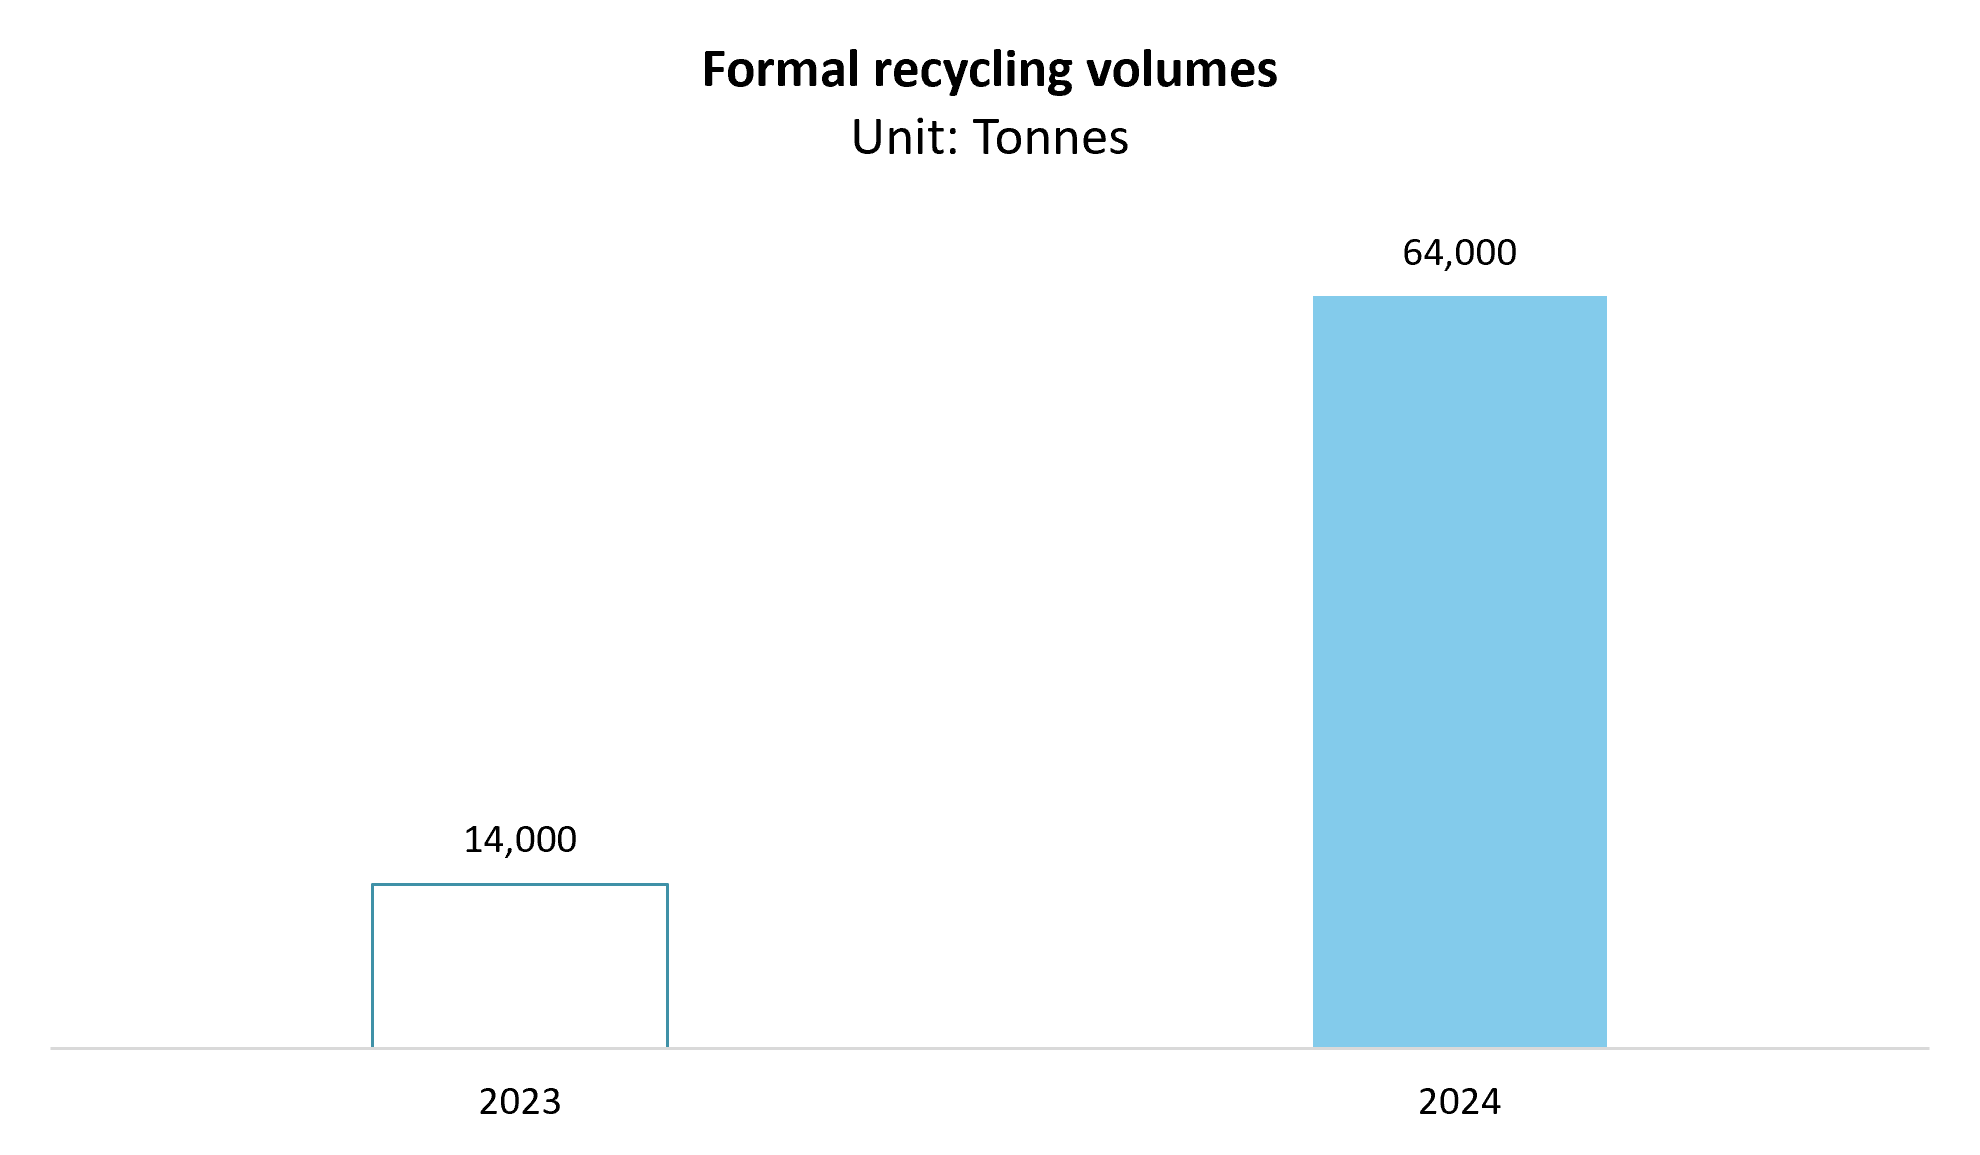
Nguồn: PRO Vietnam
Về phía nguồn cung, các doanh nghiệp tái chế trong nước đang mở rộng quy mô để đáp ứng nhu cầu này. Duy Tan Recycling vận hành ba trung tâm thu gom và khoảng 2.900 điểm thu gom trên toàn quốc, xử lý khoảng 200 tấn rác thải nhựa mỗi ngày, tương đương khoảng 15 triệu chai mỗi ngày. Cơ sở này có công suất xử lý thiết kế hằng năm là 100.000 tấn, tương đương khoảng sáu tỷ chai mỗi năm. Công ty cung cấp nhựa tái chế cho các thương hiệu lớn, bao gồm Coca-Cola, Lavie và Unilever, đồng thời xuất khẩu sản phẩm sang Mỹ và châu Âu[11]. Đầu năm 2026, Norfund cam kết đầu tư 4 triệu USD để mở rộng cơ sở tái chế PET công nghiệp của CPC tại miền Nam Việt Nam, nơi sản xuất 31.000 tấn mảnh PET và 14.000 tấn hạt nhựa rPET cấp dùng cho thực phẩm mỗi năm. Ajinomoto Vietnam đã hợp tác trực tiếp với Duy Tan Recycling để thu gom và tái chế bao bì của chính mình theo cơ chế EPR – một ví dụ ban đầu về mô hình hợp tác giữa bên mua và doanh nghiệp tái chế mà EPR hướng tới khuyến khích.[12]
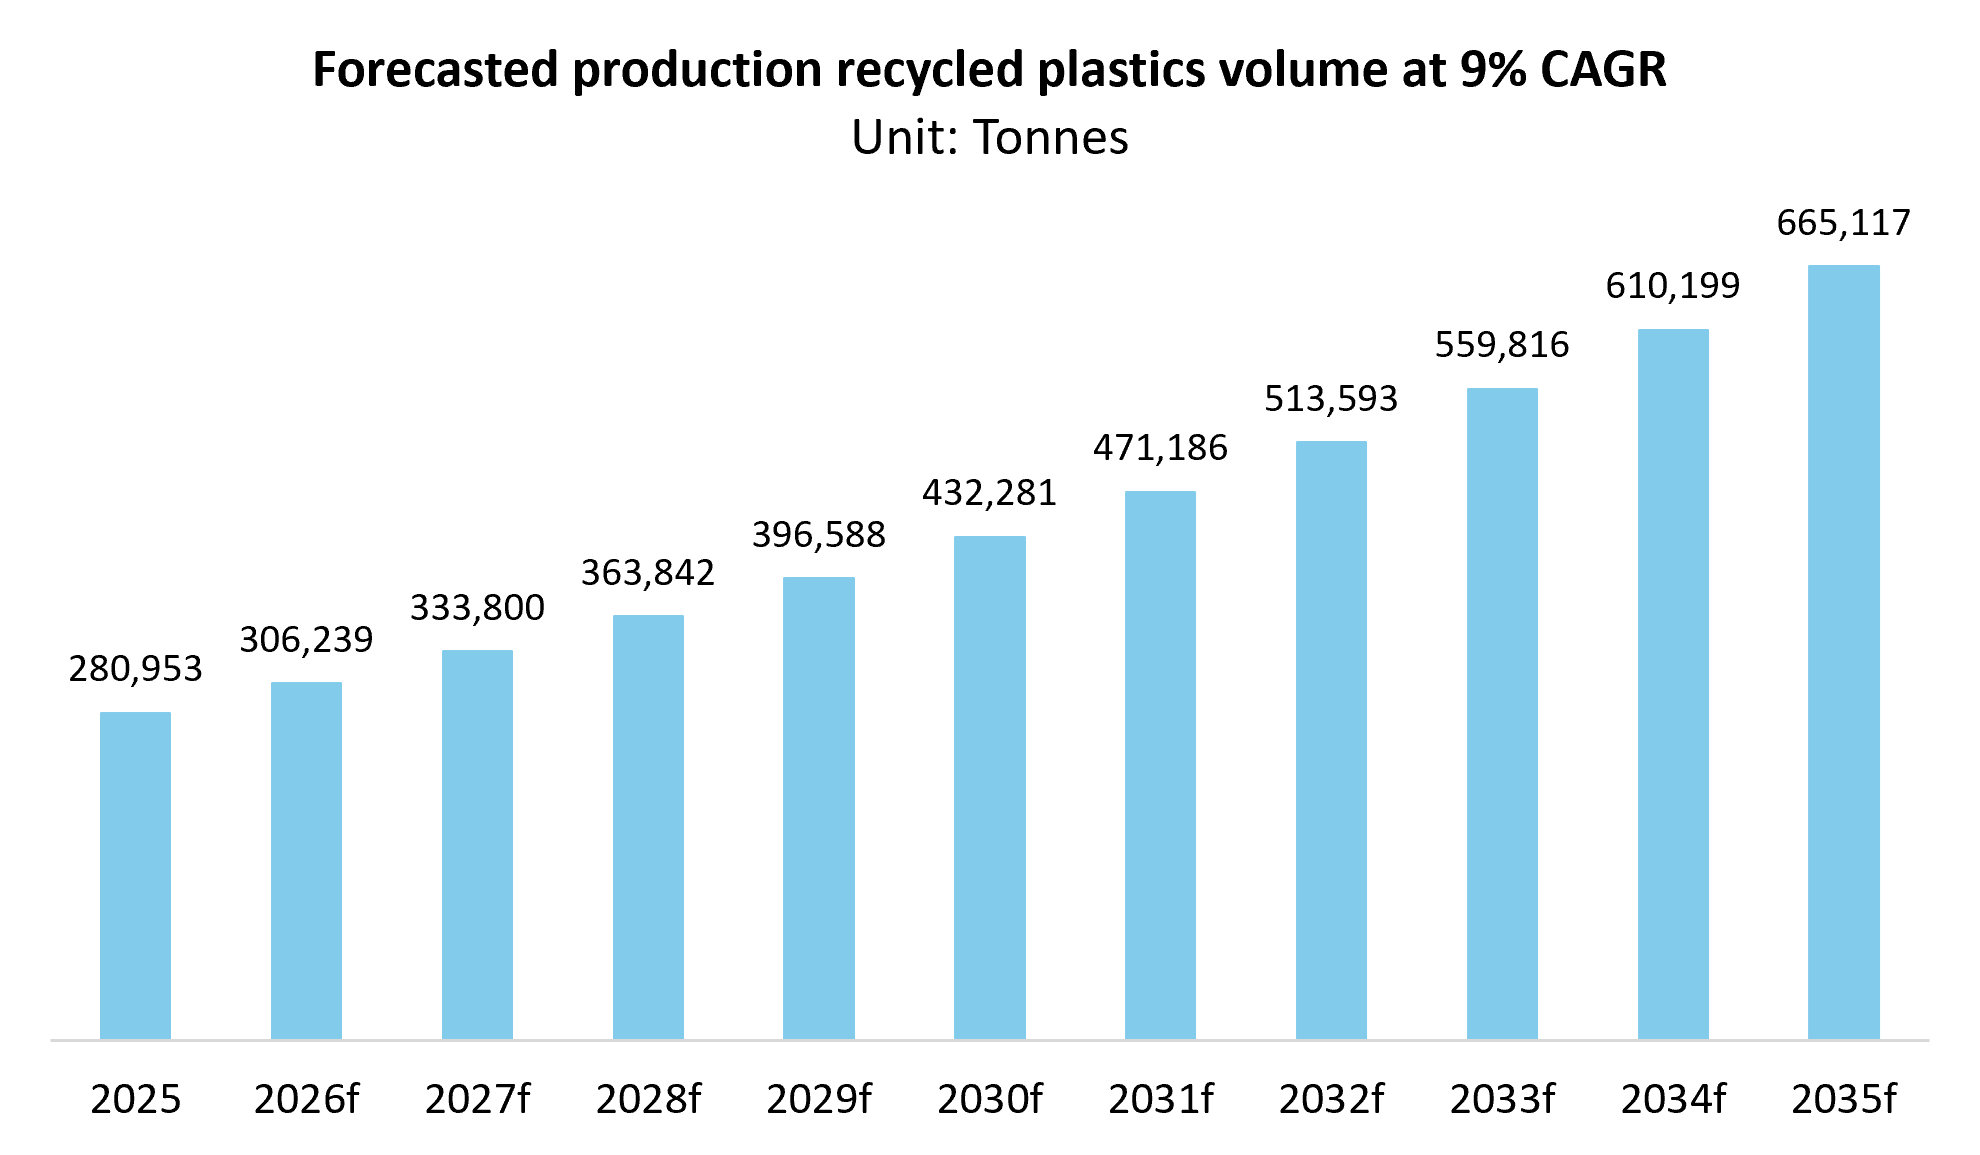
Nguồn: Nghiên cứu thị trường chuyên gia
Hạ tầng tái chế vẫn là nút thắt lớn nhất – mở ra cơ hội cho các nhà cung cấp công nghệ
Quá trình chuyển đổi vật liệu không thể diễn ra nếu thiếu hạ tầng thu hồi, và đây là lĩnh vực mà nền kinh tế tuần hoàn của Việt Nam vẫn cần tiến xa nhất. Hơn 90% lượng rác thải nhựa được thu gom là do những người thu gom rác phi chính thức thu nhặt thay vì các hệ thống thu gom chính thức, với ước tính 10.000–16.000 người làm việc trên đường phố Hà Nội và Thành phố Hồ Chí Minh mỗi ngày [13]. Năm 2019, chỉ khoảng 33% tổng lượng rác thải nhựa của Việt Nam cuối cùng được tái chế thành sản phẩm mới; trước đây, World Bank ước tính Việt Nam thất thoát 2,2–2,9 tỷ USD giá trị nhựa chưa được thu hồi mỗi năm[14].
Nút thắt này chính là yếu tố đang thu hút nguồn vốn và công nghệ tập trung vào hạ tầng. Tiêu chuẩn chất lượng nhựa tái chế được siết chặt theo Decree 110, theo đó không công nhận mảnh nhựa là sản phẩm cuối cùng, sẽ buộc toàn bộ chuỗi tái chế phải nâng cấp, từ dây chuyền phân loại và rửa đến tạo hạt và cuối cùng là năng lực tái chế hóa học đối với rác thải nhiều lớp và vật liệu hỗn hợp mà tái chế cơ học không thể xử lý. Thị trường quản lý chất thải của Việt Nam, được định giá 2,36 tỷ USD vào năm 2026 và dự báo đạt 3,26 tỷ USD vào năm 2031, đang chứng kiến dòng vốn FDI đổ vào các công nghệ chuyển hóa rác thải thành năng lượng, tái chế PET thành PET và ủ phân có độ tinh khiết cao[15].
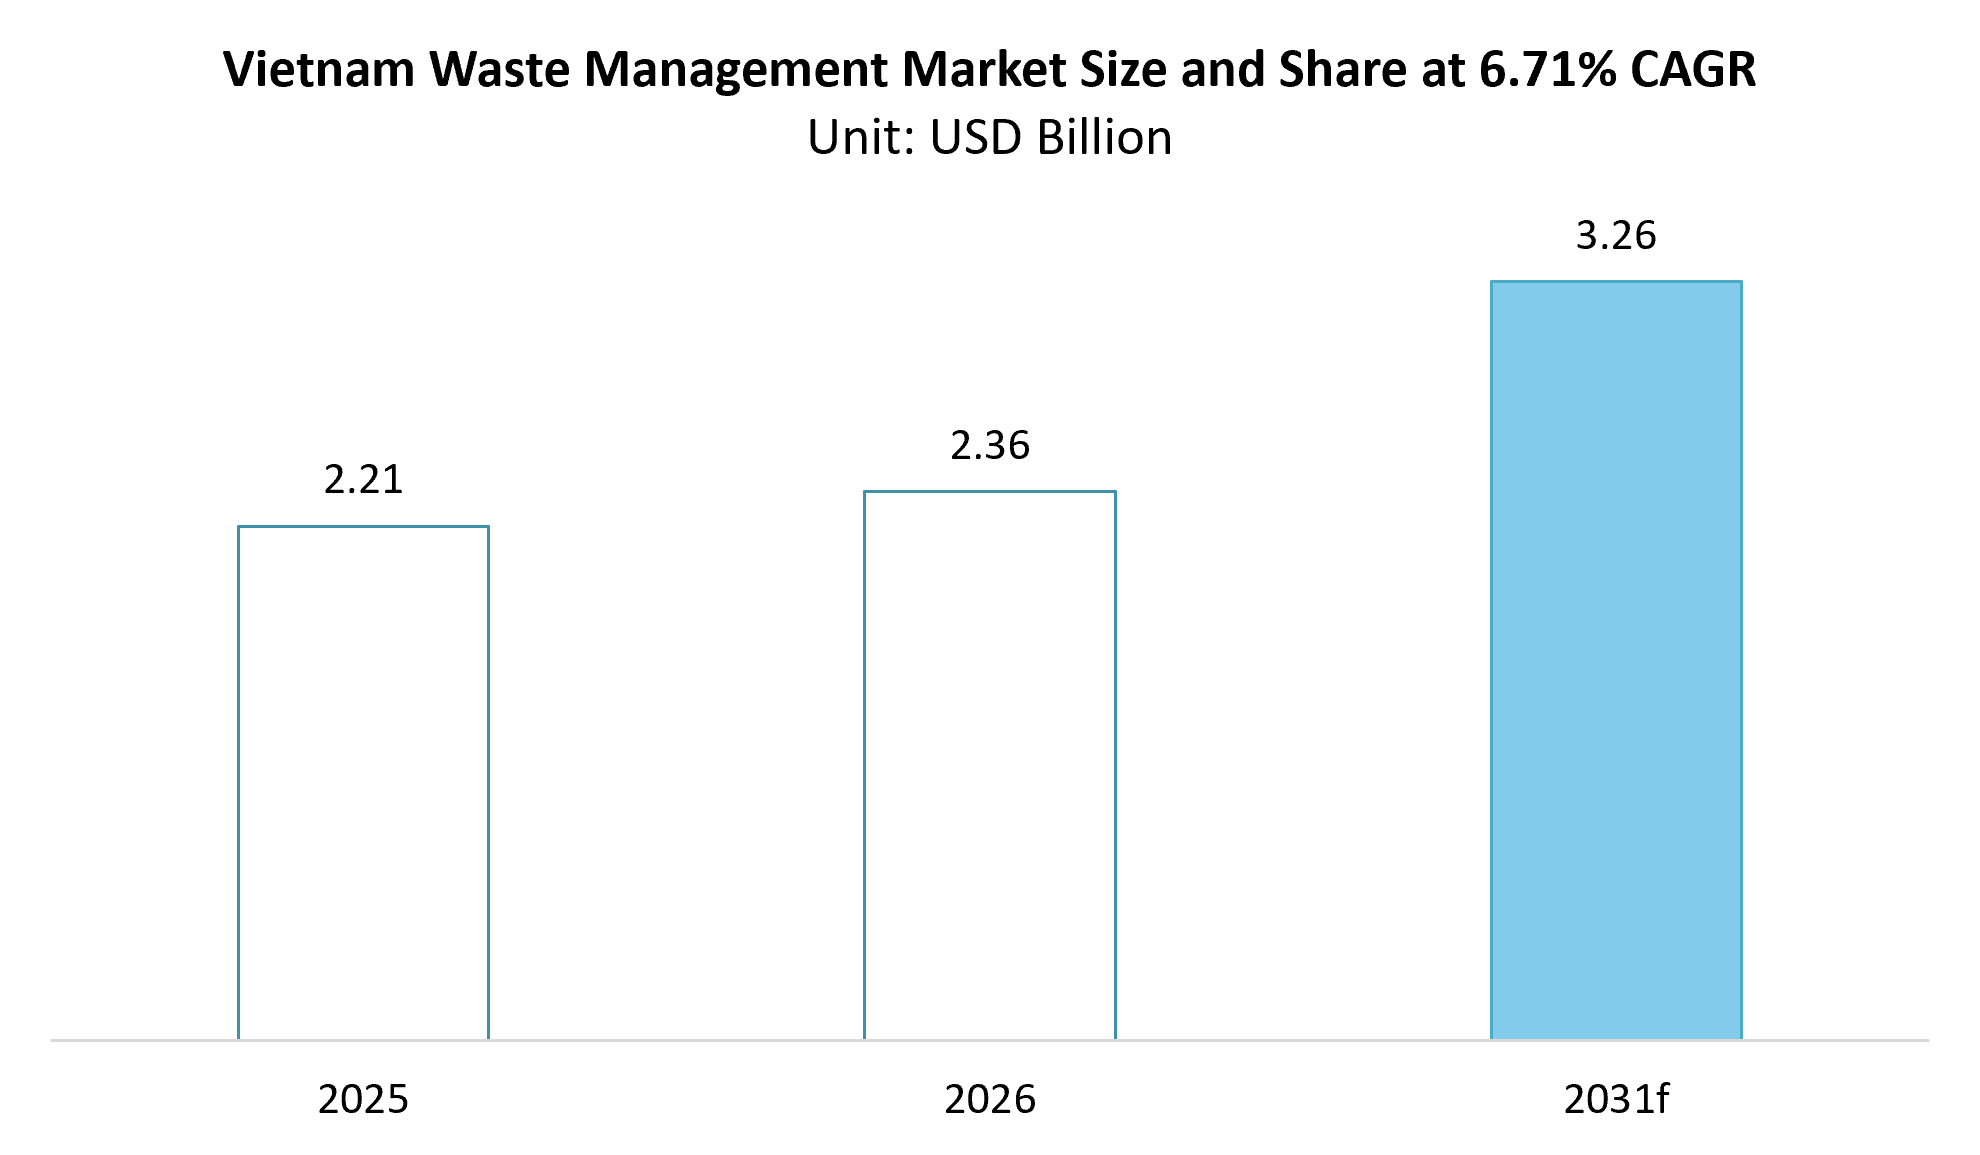
Nguồn: Tình báo Mordor
Cơ hội cho các doanh nghiệp trong hệ sinh thái bao bì tuần hoàn của Việt Nam
Việt Nam không chỉ cần vật liệu mà còn cần công nghệ và chuyên môn để xây dựng một hệ sinh thái tuần hoàn vận hành hiệu quả, và các doanh nghiệp Nhật Bản đã bắt đầu định vị tại nhiều khâu trong chuỗi này. Trong phân khúc các công ty thương mại, Marubeni Corporation đã đầu tư vào Nguyet Minh 2 (NM2), một doanh nghiệp tái chế nhôm của Việt Nam, vào năm 2025, nhằm bảo đảm nguồn cung ổn định, dài hạn đối với nhôm thỏi tái chế phát thải carbon thấp trong bối cảnh Việt Nam, thị trường lon đồ uống lớn nhất Đông Nam Á, đang phát sinh khối lượng phế liệu nhôm ngày càng tăng[16]. Trong lĩnh vực chuyển hóa rác thải thành năng lượng, sự tham gia của Nhật Bản tập trung vào công nghệ: JFE Engineering và doanh nghiệp tái chế Thuan Thanh Environment có trụ sở tại Bắc Ninh đã thành lập liên doanh T&J Green Energy để xây dựng một nhà máy chuyển hóa rác thải thành năng lượng tại huyện Thuận Thành, với sự hỗ trợ từ gói tài trợ của IFC và chương trình JCM Model Projects của Nhật Bản[17].
Những ví dụ này cho thấy ba hướng tiếp cận cụ thể dành cho các doanh nghiệp Nhật Bản, đặc biệt trong lĩnh vực tái chế bao bì.
Thứ nhất, công nghệ tái chế và phân loại: Các doanh nghiệp tái chế của Việt Nam cần nâng cấp hệ thống MRF và dây chuyền tạo hạt để đáp ứng tiêu chuẩn chất lượng vật liệu tái chế cao hơn theo Nghị định 110, lĩnh vực mà các nhà sản xuất thiết bị và nhà phát triển công nghệ quy trình của Nhật Bản – bao gồm cả các doanh nghiệp tái chế hóa học mới nổi – có chuyên môn sâu.
Thứ hai, vật liệu bao bì tái chế và có thể tái chế: khi các chủ sở hữu thương hiệu tái thiết kế bao bì theo hướng sử dụng vật liệu đơn nhất và định dạng có hàm lượng vật liệu tái chế cao hơn, các nhà sản xuất giấy, màng và nhựa của Nhật Bản có năng lực cung ứng vật liệu tái chế có thể cung cấp cho cả các doanh nghiệp FMCG đa quốc gia đang hoạt động tại Việt Nam và các nhà sản xuất Việt Nam định hướng xuất khẩu.
Thứ ba, liên doanh và mua cổ phần tại các doanh nghiệp tái chế và mạng lưới thu gom trong nước, theo mô hình mà Marubeni đã áp dụng trong lĩnh vực nhôm; cách tiếp cận này kết hợp nguồn vốn và tiêu chuẩn chất lượng của Nhật Bản với mạng lưới thu gom tại địa phương.
Kết luận
EPR đang chuyển đổi ngành bao bì Việt Nam từ một thị trường sản xuất định hướng theo sản lượng thành một hệ sinh thái định hướng theo tính bền vững. Mặc dù việc tuân thủ tạo ra những trách nhiệm mới cho các nhà sản xuất, điều này cũng mở ra cơ hội cho các doanh nghiệp có khả năng cung cấp vật liệu có thể tái chế, công nghệ thu hồi và các giải pháp kinh tế tuần hoàn.
Đối với các doanh nghiệp Nhật Bản, Việt Nam là một thị trường mới nổi, nơi công nghệ môi trường và chuyên môn công nghiệp của Nhật Bản có thể hỗ trợ quá trình chuyển đổi của đất nước hướng tới bao bì bền vững.
Đọc thêm
Xung đột Trung Đông: Góc nhìn từ ngành hàng tiêu dùng nhanh của Việt Nam: “Áp lực từ bao bì”
* Nếu bạn muốn trích dẫn bất kỳ thông tin nào từ bài viết này, xin vui lòng ghi rõ nguồn cùng với liên kết đến bài viết gốc để tôn trọng bản quyền.
| B&Company
Công ty Nhật Bản đầu tiên chuyên về nghiên cứu thị trường tại Việt Nam kể từ năm 2008. Chúng tôi cung cấp một loạt dịch vụ bao gồm báo cáo ngành, phỏng vấn ngành, khảo sát người tiêu dùng và kết nối doanh nghiệp. Ngoài ra, chúng tôi vừa phát triển một cơ sở dữ liệu với hơn 1.000.000 công ty tại Việt Nam, có thể được sử dụng để tìm kiếm đối tác và phân tích thị trường. Xin vui lòng liên hệ với chúng tôi nếu bạn có bất kỳ câu hỏi nào. info@b-company.jp + (84) 24 3978 5165 |
[1] Vietnam Packaging Association (VINPAS) (2026), “Hiệp hội Bao bì Việt Nam. https://www.hhbb.vn/
[2] Vietnam Packaging Association (VINPAS) (2026), “Kế hoạch hành động của VINPAS giai đoạn 2026-2030”. https://www.hhbb.vn/gioi-thieu/ke-hoach-hanh-dong-vinpas-2026-2030
[3] Vietnam Packaging Association (VINPAS) (2026), “Thư mời: Hội thảo “Ngành bao bì Việt Nam trước áp lực của thị trường toàn cầu và những biến động khó lường””. https://www.hhbb.vn/bai-viet/hoi-thao-140526
[4] MarkWideResearch (2026), “Quy mô, thị phần và dự báo xu hướng ngành thị trường nhựa tái chế Việt Nam giai đoạn 2026-2036”. https://markwideresearch.com/vietnam-recycled-plastics-market
[5] Chính phủ Việt Nam (2022), Nghị định số 08/2022/NĐ-CP ngày 10 tháng 1 năm 2022, quy định chi tiết một số điều của Luật Bảo vệ môi trường. https://datafiles.chinhphu.vn/cpp/files/vbpq/2022/01/08-nd.signed.pdf
[6] Chính phủ Việt Nam (2025), Nghị định số 05/2025/NĐ-CP ngày 6 tháng 1 năm 2025, sửa đổi và bổ sung Nghị định số 08/2022/NĐ-CP quy định chi tiết một số điều của Luật Bảo vệ môi trường. https://datafiles.chinhphu.vn/cpp/files/vbpq/2025/01/05-2nd.signed.pdf
[7] Chính phủ Việt Nam (2026), Nghị định số 110/2026/NĐ-CP ngày 1 tháng 4 năm 2026, quy định chi tiết một số điều của Luật Bảo vệ môi trường về trách nhiệm của nhà sản xuất và nhà nhập khẩu trong việc tái chế sản phẩm, bao bì và xử lý chất thải. https://datafiles.chinhphu.vn/cpp/files/vbpq/2026/4/110-ndcp.signed.pdf
[8] APFL Partners (2026), “Cập nhật mới về khung EPR tại Việt Nam”. https://www.apflpartners.com/article-recent-update-to-the-epr-framework-in-vietnam/
[9] RMIT University (2025), “Tổ chức Tái chế Bao bì Việt Nam” (nghiên cứu tình huống). https://www.rmit.edu.vn/about-us/who-we-are/our-commitments/vietnam-country-commitment/strategic-innovation-challenge/sustainability-hub-for-educators/case-studies/packaging-recycling-organization-vietnam
[10] PRO Vietnam (2025), “Khoa học và công nghệ mở đường cho nền kinh tế tuần hoàn”. https://provietnam.com.vn/en/news/science-and-technology-pave-the-way-for-circular-economy/
[11] Vietnam Ministry of Agriculture and Environment portal (2025), “Thách thức tái chế và hành trình hướng tới nền kinh tế tuần hoàn”. https://en.mae.gov.vn/SMPT_Publishing_UC/KhaiThac/TinTuc/pInTinTuc.aspx?ItemID=8977&UrlList=
[12] GMI Research (2026), “Quy mô, thị phần, tăng trưởng và dự báo thị trường tái chế nhựa Việt Nam đến năm 2033”. https://www.gmiresearch.com/report/vietnam-plastic-recycling-market/
[13] Alliance to End Plastic Waste, “Cải thiện thu nhập và điều kiện làm việc của lao động thu gom rác phi chính thức tại Việt Nam” (dự án VietCycle). https://www.endplasticwaste.org/what-we-do/projects/vietcycle-plastic-cycle
[14] World Bank (2021), “Nghiên cứu thị trường Việt Nam: Cơ hội và rào cản đối với nền kinh tế tuần hoàn nhựa”. https://www.worldbank.org/en/country/vietnam/publication/market-study-for-vietnam-plastics-circularity-opportunities-and-barriers
[15] Mordor Intelligence (2026), “Thị trường quản lý chất thải tại Việt Nam – Quy mô, xu hướng và báo cáo ngành”. https://www.mordorintelligence.com/industry-reports/vietnam-waste-management-market-study
[16] AlCircle (2025), “Tập đoàn Nhật Bản Marubeni tham gia thị trường tái chế nhôm của Việt Nam cùng NM2”. https://www.alcircle.com/news/japanese-conglomerate-marubeni-joins-vietnams-aluminum-recycling-market-with-nm2-113263
[17] The International Finance Corporation (IFC) (2021), “IFC thúc đẩy các giải pháp chuyển hóa chất thải thành năng lượng khi Việt Nam chuyển dịch sang nền kinh tế carbon thấp”. https://www.ifc.org/en/pressroom/2021/ifc-promotes-waste-to-energy-solutions-as-vietnam-shifts-to-a-low-carbon-economy
Bài viết liên quan



Đăng nhập / Đăng ký
ĐĂNG KÝ NHẬN BẢN TIN