 Tiếng Việt
 English
 日本語
 简体中文
 한국어
Việt Nam đã giới thiệu cho các công ty Nhật Bản những cơ hội trong thị trường bán dẫn trên nhiều lĩnh vực nghiên cứu và sản xuất.
10/06/2026
Tin tức & Báo cáo mới nhất / Vietnam Briefing
Bình luận: Không có bình luận.
Tóm tắt điều hành
– Thị trường bán dẫn Việt Nam được dự báo đạt 24,46 tỷ USD vào năm 2025, tăng lên 46,54 tỷ USD vào năm 2030 với CAGR 15.7% (2024–2030).
– Việt Nam ngày càng được định vị là điểm đến bán dẫn “China+1” hàng đầu Đông Nam Á, hưởng lợi từ xu hướng đa dạng hóa chuỗi cung ứng toàn cầu và tái định hướng địa chính trị.
– Việt Nam tiếp tục có thế mạnh nhất trong lĩnh vực Lắp ráp, Đóng gói và Kiểm thử (OSAT), đồng thời tích cực phát triển năng lực thiết kế chip ở các khâu thượng nguồn.
– Chính phủ Việt Nam đặt mục tiêu đào tạo 50.000 kỹ sư bán dẫn vào năm 2030, hình thành một trong những nguồn nhân lực bán dẫn lớn nhất khu vực.
– Đối với các doanh nghiệp Nhật Bản, Việt Nam mang lại cơ hội trong các lĩnh vực R&D và thiết kế IC, cung ứng vật liệu và thiết bị bán dẫn, hợp tác OSAT và chuỗi giá trị bán dẫn ô tô.
Toàn cảnh thị trường bán dẫn Việt Nam và lập bản đồ chuỗi giá trị
Thị trường bán dẫn Việt Nam được dự báo mở rộng từ 19,23 tỷ USD vào năm 2024 lên 46,54 tỷ USD vào năm 2030, tương ứng CAGR khoảng 15.7%. Tăng trưởng được thúc đẩy bởi xuất khẩu điện tử, dòng vốn FDI gia tăng và vai trò chiến lược của Việt Nam trong các chuỗi cung ứng bán dẫn toàn cầu.
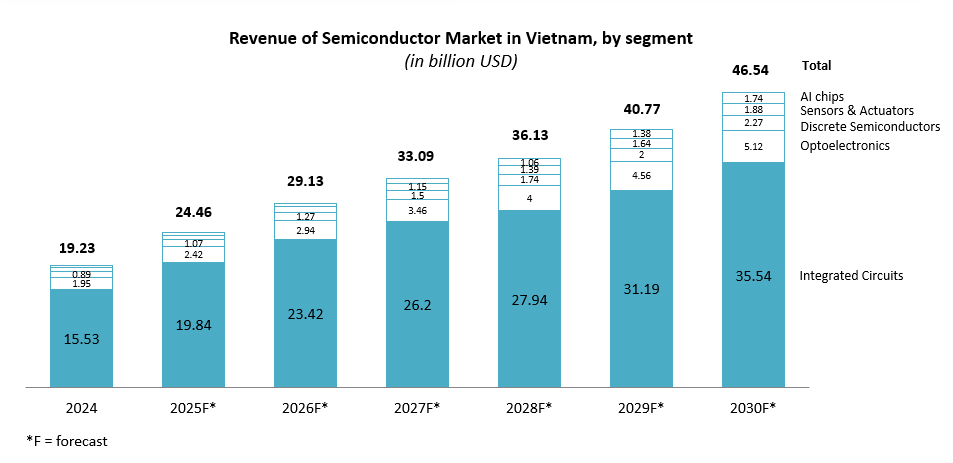
Nguồn: Statista
Phân khúc Mạch tích hợp là nền tảng cấu trúc của thị trường, đóng góp 15,53 tỷ USD, tương đương khoảng 81% tổng doanh thu vào năm 2024, và được dự báo đạt 35,54 tỷ USD vào năm 2030. Điều này gắn trực tiếp với việc mở rộng công suất OSAT: cơ sở của Amkor tại Bắc Ninh đang mở rộng lên 3,6 tỷ đơn vị mỗi năm vào quý 4 năm 2025, tăng gấp chín lần so với công suất khi đi vào hoạt động năm 2021[1].
Chip AI là phân khúc tăng trưởng có triển vọng rõ rệt nhất, tăng từ 0,28 tỷ USD vào năm 2024 lên 1,74 tỷ USD vào năm 2030, tương ứng CAGR khoảng 35%. Động lực tăng trưởng đến từ AI Factory trị giá 200 triệu USD của Nvidia với FPT[2], trung tâm R&D AI của Qualcomm tại Thành phố Hồ Chí Minh (lớn thứ ba trên toàn cầu)[3], và việc Chính phủ ưu tiên rõ ràng lĩnh vực này theo Quyết định 1018/QĐ-TTg[4]. Đối với các doanh nghiệp Nhật Bản, nhu cầu về vật liệu và thiết bị kiểm thử trong phân khúc này tạo ra cơ hội doanh thu có thể tiếp cận ngay.
Cảm biến & Bộ chấp hành (từ 0,58 tỷ USD vào năm 2024 lên 1,88 tỷ USD vào năm 2030) sẽ nhận được động lực mang tính cấu trúc từ sự phát triển của lĩnh vực điện tử ô tô tại Việt Nam. Việc VinFast đẩy mạnh sản xuất xe điện và các chính sách loại bỏ dần xe máy chạy xăng của Chính phủ[5] tại Hà Nội và Thành phố Hồ Chí Minh (bắt đầu từ năm 2025–2026) sẽ từng bước chuyển nhu cầu sang các chất bán dẫn công suất, cảm biến ADAS và MCU; đây chính là những phân khúc sản phẩm mà các doanh nghiệp Nhật Bản có lợi thế cạnh tranh toàn cầu.
| Giai đoạn chuỗi giá trị | Vị thế của Việt Nam | Người chơi chính | Đánh giá |
| Thượng nguồn | Thiết kế IC | Renesas, Marvell, Synopsys, FPT Semiconductor | Phát triển |
| Trung nguồn | Sản xuất wafer | Không có | Yếu |
| Hạ nguồn | OSAT | Intel, Amkor, Hana Micron | Mạnh |
Sự tổng hợp của B&Company
Thượng nguồn: Thiết kế IC & R&D bán dẫn
Việt Nam đang nhanh chóng xây dựng năng lực thiết kế bán dẫn, đặc biệt trong các ứng dụng liên quan đến AI. Hoạt động thiết kế tạo ra giá trị gia tăng cao hơn đáng kể so với hoạt động lắp ráp và là bước đầu tiên để tiến lên các khâu có giá trị cao hơn trong chuỗi giá trị bán dẫn. Phân khúc chip AI của Việt Nam được dự báo mở rộng từ 280 triệu USD vào năm 2024 lên 1,74 tỷ USD vào năm 2030, trở thành danh mục bán dẫn tăng trưởng nhanh nhất.
Tăng trưởng được hỗ trợ bởi đầu tư ngày càng tăng từ các doanh nghiệp dẫn đầu toàn cầu về thiết kế, bao gồm Marvell, Synopsys, Qualcomm và các quan hệ đối tác trong hệ sinh thái AI của Nvidia. Ví dụ, Synopsys đã mở rộng nguồn nhân lực tại Việt Nam (khoảng 500 kỹ sư tại Thành phố Hồ Chí Minh và Đà Nẵng) thông qua đào tạo các nhà thiết kế vi mạch[6], còn Marvell đã tuyển dụng hơn 500 kỹ sư (trung tâm R&D lớn thứ 3 của Việt Nam), đưa Thành phố Hồ Chí Minh và Đà Nẵng trở thành các trung tâm thiết kế chính[7]. Các doanh nghiệp Nhật Bản đã sớm xây dựng vị thế đáng kể khi Renesas Electronics Vietnam vận hành trung tâm R&D thiết kế lớn nhất bên ngoài Nhật Bản tại Thành phố Hồ Chí Minh, tập trung vào các giải pháp bán dẫn cho ô tô, công nghiệp và IoT[8].
Trung nguồn: Sản xuất wafer
Hiện chưa có nhà máy sản xuất wafer trong nước nào đi vào hoạt động, mặc dù Viettel đã khởi công nhà máy sản xuất bán dẫn nội địa đầu tiên của Việt Nam vào tháng 1 năm 2026, với mục tiêu sản xuất thử nghiệm vào cuối năm 2027 và tối ưu hóa quy trình đến năm 2030. Lộ trình chính sách của Việt Nam thừa nhận rằng xây dựng các nhà máy này là mục tiêu dài hạn thay vì cơ hội đầu tư trong hiện tại. Chiến lược hiện nay dự kiến có một nhà máy thí điểm quy mô nhỏ vào năm 2030, nhưng mục tiêu xây dựng ngành bán dẫn trị giá 100 tỷ USD vào năm 2050 vẫn còn mang tính tham vọng[9]. Trên thực tế, việc thiếu năng lực sản xuất nội địa khiến Việt Nam tiếp tục phụ thuộc vào wafer nhập khẩu; phần lớn các nhà máy chip tập trung vào OSAT. Khoảng trống này cho thấy các lĩnh vực mà doanh nghiệp Việt Nam và Nhật Bản có thể hợp tác (ví dụ: R&D chung về wafer hợp chất hoặc ươm tạo các mini-fab)
Hạ nguồn: OSAT
Mức lương hàng năm của kỹ sư bán dẫn theo quốc gia (
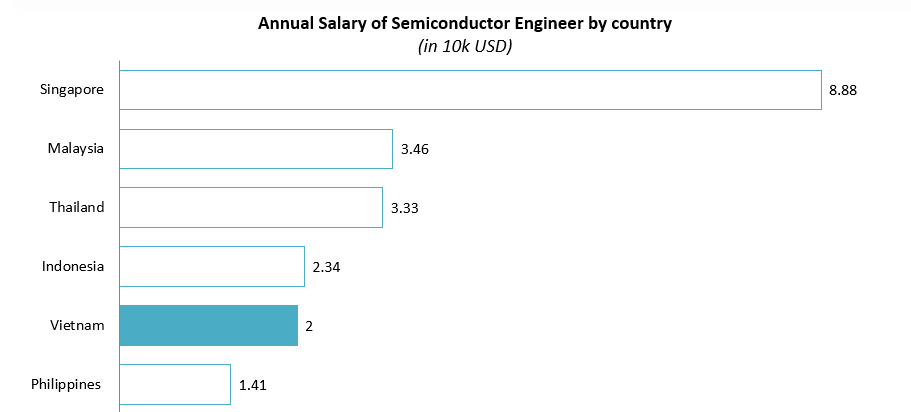
Nguồn: Viện Nghiên cứu Kinh tế
Phân khúc này là thế mạnh và chiếm tỷ trọng lớn nhất của Việt Nam. Các doanh nghiệp OSAT lớn (Intel, Amkor, Samsung, Hana Micron) đã vận hành các cơ sở quy mô lớn tại đây. Chẳng hạn, Intel đã xây dựng trung tâm lớn nhất trên toàn cầu – nhà máy đóng gói và kiểm thử chip trị giá 1,5 tỷ USD tại Thành phố Hồ Chí Minh[10], Amkor đang mở rộng cơ sở tại Bắc Ninh lên mức 1,6 tỷ USD[11] và cơ sở kiểm thử chất bán dẫn mới được Samsung công bố, trị giá 1,5 tỷ USD ở phía bắc Hà Nội[12]. Lực lượng lao động có tính cạnh tranh về chi phí và hệ sinh thái sản xuất điện tử đã được thiết lập của quốc gia này tiếp tục thu hút các hoạt động đóng gói và kiểm thử tiên tiến, củng cố vị thế của Việt Nam như một trung tâm hậu công đoạn bán dẫn mới nổi.
Bối cảnh cạnh tranh
Hệ sinh thái bán dẫn tại Việt Nam được định hình bởi ba nhóm doanh nghiệp riêng biệt. Các công ty Mỹ và Hàn Quốc chi phối phân khúc OSAT và sản xuất bộ nhớ có mức độ thâm dụng vốn cao. Các công ty Nhật Bản nắm giữ vị thế tuy hẹp nhưng có tầm quan trọng chiến lược trong lĩnh vực thiết kế IC và vật liệu tiên tiến. Các doanh nghiệp trong nước là những đơn vị tiên phong giai đoạn đầu được nhà nước hỗ trợ, đang xây dựng năng lực nội sinh của Việt Nam. Đối với các nhà đầu tư Nhật Bản, việc xác định vị trí của từng nhóm và những khoảng trống thị trường còn lại là câu hỏi chiến lược cốt lõi.
Nhóm A – Các công ty Mỹ và Hàn Quốc: Dẫn đầu về OSAT và sản xuất (chi phối khâu hạ nguồn; thâm dụng vốn)
| Công ty | Quốc gia | Được thành lập | Phân đoạn | Vai trò tại Việt Nam | Vốn đầu tư tại Việt Nam |
| Sản phẩm Intel Việt Nam intel.com |
Hoa Kỳ | 1968 | OSAT | Cơ sở lắp ráp và kiểm thử IC lớn nhất tại Việt Nam; Thành phố Hồ Chí Minh; hoạt động từ năm 2006 | ~1,5 tỷ USD |
| Amkor Technology Vietnam amkor.com |
Hoa Kỳ | 1968 | OSAT | Nhà máy tại Bắc Ninh; mục tiêu đạt 3,6 tỷ đơn vị/năm vào quý 4 năm 2025; một trong những cơ sở OSAT lớn nhất toàn cầu | 1,6 tỷ USD |
| Samsung Electronics Việt Nam samsung.com |
Hàn Quốc | 1969 | OSAT | Khu phức hợp gồm nhiều nhà máy tại Thái Nguyên và Bắc Ninh; đóng gói thiết bị cầm tay và chất bán dẫn; hiện diện sản xuất sâu rộng nhất tại Việt Nam | ~1,5 tỷ USD (chất bán dẫn) |
| Hana Micron Vina hanamicron.com |
Hàn Quốc | 2001 | OSAT | Đóng gói và kiểm thử tại Bắc Giang; mở rộng sang DRAM và các định dạng đóng gói tiên tiến | 900 triệu USD (đến năm 2026)[13] |
| Marvell Technology Vietnam marvell.com |
Hoa Kỳ | 1997 | Thiết kế | Trung tâm R&D thiết kế chip tại Thành phố Hồ Chí Minh; SoC cho hạ tầng dữ liệu và mạng; nâng cao năng lực cho kỹ sư địa phương | – hơn 500 kỹ sư
– trung tâm R&D toàn cầu lớn thứ 3 của Vietnamthứ lớn nhất toàn cầu |
Nhóm B – Các công ty Nhật Bản: Thiết kế IC và Vật liệu tiên tiến (“đội ngũ sân nhà” của Việt Nam dành cho các nhà đầu tư Nhật Bản, vẫn còn nhiều khoảng trống thị trường)
| Công ty | Quốc gia | Được thành lập | Phân đoạn | Vai trò tại Việt Nam | Doanh thu |
| Renesas Design Vietnam (RVC) renesas.com |
Nhật Bản | 2004 (tại Việt Nam) | Thiết kế | Trung tâm thiết kế lớn nhất của Renesas bên ngoài Nhật Bản; Thành phố Hồ Chí Minh (2004) + Đà Nẵng (2024); thiết kế SoC và MCU cho ô tô; quan hệ đối tác chiến lược với VinFast về chip cho xe điện | Tập đoàn mẹ ~8,3 tỷ USD (2025)[14] |
| Kyocera Việt Nam kyocera.com |
Nhật Bản | 1959 (hoạt động tại Việt Nam) | Nguyên vật liệu | Đế gốm tiên tiến, nền bán dẫn và linh kiện; cung ứng cho cụm OSAT tại Việt Nam và chuỗi cung ứng chất bán dẫn rộng lớn hơn ở châu Á | Toàn cầu ~12,96 tỷ USD (3/2026)[15] |
Nhóm C – Các doanh nghiệp trong nước: Những đơn vị tiên phong về thiết kế IC được nhà nước hỗ trợ (giai đoạn đầu; được chính phủ ưu tiên; các đối tác tiềm năng của doanh nghiệp Nhật Bản)
| Công ty | Quốc gia | Được thành lập | Phân đoạn | Vai trò tại Việt Nam | Đơn vị hỗ trợ |
| FPT Bán dẫn semiconductor.fpt.com |
Vietnam | 2022 | Thiết kế trong nước | Công ty thiết kế IC đầu tiên thuộc sở hữu trong nước; chip PMIC được sản xuất tại nhà máy của TSMC; Nhà máy AI Nvidia trị giá 200 triệu USD | Quan hệ đối tác FPT Group + Nvidia |
| Viettel High Technology (VHT) vht.com.vn |
Vietnam | 2019 | Thiết kế trong nước | Mảng bán dẫn của tập đoàn quân sự - viễn thông; thiết kế chip 5G; chương trình nghị sự về bán dẫn phục vụ an ninh quốc gia do nhà nước bảo trợ | Nhà nước / Tập đoàn Viettel |
Sự tổng hợp của B&Company
Khung pháp lý & các ưu đãi “Làn xanh”
Việt Nam đã xây dựng một trong những môi trường pháp lý thân thiện nhất với nhà đầu tư tại Đông Nam Á dành cho các dự án bán dẫn và công nghệ cao. Cấu trúc này được tổ chức xoay quanh hai trụ cột chức năng: quy trình FDI theo cơ chế rút gọn và các cơ chế phát triển nhân tài dài hạn, đi kèm với một yếu tố rủi ro mà các tập đoàn đa quốc gia có doanh thu lớn phải tính đến trong kế hoạch thuế.
Làn xanh – Quy trình FDI & Ưu đãi thuế
| Ngày có hiệu lực | Chính sách | Tác động chính đối với nhà đầu tư nước ngoài |
| Tháng 2/2025 | Nghị định 19/2025/NĐ-CP | Quy trình phê duyệt rút gọn (15 ngày làm việc), rút ngắn thời gian thiết lập dự án khoảng 260 ngày và đẩy nhanh quá trình gia nhập thị trường. |
| Tháng 1/2026 | Luật Công nghiệp Công nghệ số | Áp dụng thuế TNDN % trong thời hạn tối đa 15 năm, cùng với miễn thuế nhập khẩu và tiền thuê đất, qua đó làm giảm đáng kể chi phí vận hành. |
| Từ năm 2025 trở đi | Khung ưu đãi đầu tư đặc biệt (Luật Đầu tư 2025, Luật số 90/2025/QH15, Luật Công nghiệp Công nghệ số 2025) | Cung cấp thêm các ưu đãi về thuế, R&D và đầu tư cho các dự án bán dẫn mang tính chiến lược, nâng cao ROI cho các nhà đầu tư nước ngoài. |
| 2025–2026 | Luật số 57/2024/QH15 & Luật số 90/2025/QH15 | Đơn giản hóa các thủ tục cấp phép và hành chính, rút ngắn thời gian triển khai dự án từ 250–300 ngày. |
| 2021 | Luật Đầu tư: Chính sách sở hữu 100% của nhà đầu tư nước ngoài | Cho phép nhà đầu tư nước ngoài sở hữu toàn bộ các doanh nghiệp sản xuất và thiết kế bán dẫn, tạo điều kiện kiểm soát hoàn toàn hoạt động và giữ lại toàn bộ lợi nhuận. |
Chiến lược nhân lực – Nguồn cung nhân tài
| Ngày có hiệu lực | Chính sách | Tác động chính đối với nhà đầu tư nước ngoài |
| Tháng 9/2024 | Quyết định 1017/QĐ-TTg – Chương trình Phát triển nhân lực bán dẫn | Mở rộng lực lượng lao động trong ngành bán dẫn thông qua chương trình đào tạo do Chính phủ hỗ trợ, với mục tiêu đào tạo 50.000 kỹ sư và 1.000 nhà nghiên cứu vào năm 2030. |
| Tháng 9/2024 | Quyết định 1018/QĐ-TTg – Chiến lược phát triển ngành bán dẫn đến năm 2030 | Đưa ra lộ trình rõ ràng cho việc mở rộng hệ sinh thái, bao gồm năng lực thiết kế bán dẫn, chế tạo và OSAT. |
| Tháng 6/2023 | Nghị quyết 98/2023/QH15 (Cơ chế thí điểm cho Thành phố Hồ Chí Minh) | Hỗ trợ hợp tác giữa ngành công nghiệp và trường đại học cũng như các hoạt động R&D, tăng cường khả năng tiếp cận các nguồn lực đổi mới sáng tạo trong nước. |
| 2025–Hiện nay | Các sáng kiến hợp tác Việt Nam–Nhật Bản về ngành bán dẫn | Tạo điều kiện phát triển nhân tài và thiết lập quan hệ đối tác R&D, cải thiện khả năng tiếp cận lực lượng lao động có kỹ năng và năng lực nghiên cứu. |
Sự tổng hợp của B&Company
Yếu tố rủi ro: Giai đoạn chuyển tiếp áp dụng thuế tối thiểu toàn cầu
Việt Nam đã áp dụng Thuế tối thiểu toàn cầu của OECD (mức sàn 15%) theo Nghị quyết 107/2023/QH15, có hiệu lực từ năm 2024. Điều này làm suy giảm một phần lợi thế của các ưu đãi thuế TNDN truyền thống đối với các tập đoàn đa quốc gia có doanh thu toàn cầu vượt 750 triệu EUR. Để ứng phó, Nghị định 182/2024/NĐ-CP (tháng 12/2024) đã thành lập Quỹ Hỗ trợ đầu tư nhằm bù đắp nghĩa vụ thuế bổ sung cho các nhà đầu tư đủ điều kiện thông qua các khoản hỗ trợ tài khóa trực tiếp. Tuy nhiên, tiền lệ vận hành của Quỹ vẫn đang được thiết lập, tạo ra sự bất định về hành chính trong ngắn hạn. Các công ty mẹ Nhật Bản có doanh thu toàn cầu lớn phải mô hình hóa cả hai kịch bản: có và không có khoản bù đắp từ Quỹ trước khi hoàn tất cấu trúc đầu tư tại Việt Nam.
Hàm ý & Kế hoạch hành động
Cơ hội trong ngành bán dẫn tại Việt Nam dành cho các doanh nghiệp Nhật Bản nằm ở việc đáp ứng chính xác ba khoảng trống mà làn sóng FDI hiện nay chưa khai thác đầy đủ: tận dụng nhân tài thiết kế IC, cung ứng vật liệu tiên tiến và tích hợp chip ô tô. Mỗi lĩnh vực này đều phù hợp với những thế mạnh lâu đời của Nhật Bản và đòi hỏi ít vốn hơn đáng kể so với việc xây dựng cơ sở OSAT mới hoàn toàn.
Mở rộng các trung tâm R&D và thiết kế IC
Các công ty bán dẫn Nhật Bản nên xây dựng hoặc mở rộng các trung tâm thiết kế tại Việt Nam, do nguồn kỹ sư Việt Nam dồi dào và có chi phí cạnh tranh. Cụ thể, một kỹ sư bán dẫn mới vào nghề tại Việt Nam có mức thu nhập khoảng 16.255 USD[16], so với khoảng 43.231 USD tại Nhật Bản[17], cho thấy chi phí lao động tại Việt Nam thấp hơn khoảng 60–65% so với Nhật Bản, trong khi Việt Nam có nhiều sinh viên tốt nghiệp các ngành STEM. Renesas đã chứng minh hiệu quả của mô hình này; các trung tâm thiết kế tại Việt Nam của công ty (TP. Hồ Chí Minh + Đà Nẵng) hiện có tổng cộng khoảng 500 kỹ sư. Các đội ngũ tại địa phương này phát triển SoC cho các sản phẩm toàn cầu. Bằng cách áp dụng mô hình của Renesas (ví dụ: các vườn ươm R&D công–tư và quan hệ hợp tác với các trường đại học), các doanh nghiệp Nhật Bản có thể khai thác lực lượng lao động “trẻ và am hiểu công nghệ” của Việt Nam. Việc thành lập các phòng thí nghiệm R&D tại Việt Nam mang lại lợi ích kép: giảm chi phí phát triển và tiếp cận gần hơn với các thị trường địa phương.
Cung ứng vật liệu & thiết bị cho các cụm OSAT
Các doanh nghiệp Nhật Bản hoạt động trong lĩnh vực linh kiện hoặc thiết bị bán dẫn đang có cơ hội lớn. Việt Nam sẽ cần nhập khẩu vật liệu, thiết bị và các linh kiện chuyên dụng cho các nhà máy sản xuất chip/fab và cơ sở OSAT do thiếu các nhà cung ứng trong nước về linh kiện bán dẫn chất lượng cao. Chẳng hạn, hoạt động của Kyocera cho thấy nhu cầu này; công ty đang đẩy mạnh đầu tư trên toàn cầu và có kế hoạch mở rộng sự hiện diện tại Việt Nam trong lĩnh vực vỏ chip bằng gốm. Tương tự, các nhà sản xuất máy quang khắc, hóa chất chuyên dụng, thiết bị kiểm thử, v.v. có thể mở rộng doanh số tại Việt Nam. Các nhà cung ứng Nhật Bản nên định vị mình là đối tác trong việc xây dựng các cơ sở sản xuất chip của Việt Nam, chẳng hạn cung cấp đế gốm, tấm wafer silicon hoặc thiết bị kiểm thử tự động của Nhật Bản, qua đó lấp đầy những khoảng trống hiện hữu.
Nắm bắt chuỗi cung ứng chip ô tô
Ngành xe điện của Việt Nam (do VinFast dẫn dắt) là một thị trường chip mới, do sự phát triển của lĩnh vực xe điện/ô tô và nhu cầu sử dụng hàng nghìn chip (bộ điều khiển động cơ, pin và hệ thống thông tin giải trí) cho lĩnh vực này. Quan hệ hợp tác giữa Renesas và VinFast là minh chứng cho cơ hội này[18]. Năm 2022, Renesas đã đồng ý cung cấp cho VinFast các SoC, vi điều khiển và chất bán dẫn công suất để hỗ trợ phát triển xe điện. Điều này cho thấy một hướng đi: các nhà sản xuất chip Nhật Bản có thể hợp tác với các nhà sản xuất ô tô trong nước về linh kiện điện tử cho ô tô thông minh. Khi Việt Nam thúc đẩy việc phổ cập xe điện, nhu cầu đối với chất bán dẫn đạt tiêu chuẩn ô tô sẽ tăng lên. Các doanh nghiệp Nhật Bản nên điều chỉnh chuỗi cung ứng của mình (ví dụ: MCU cho ô tô, cảm biến) theo nhu cầu của các OEM Việt Nam, có thể thông qua hợp tác phát triển hoặc các trung tâm kiểm thử đặt tại địa phương.
Đọc thêm
Ngành công nghiệp bán dẫn tại Việt Nam và những động thái đầu tư gần đây
* Nếu bạn muốn trích dẫn bất kỳ thông tin nào từ bài viết này, xin vui lòng ghi rõ nguồn cùng với liên kết đến bài viết gốc để tôn trọng bản quyền.
| B&Company
Công ty Nhật Bản đầu tiên chuyên về nghiên cứu thị trường tại Việt Nam kể từ năm 2008. Chúng tôi cung cấp một loạt dịch vụ bao gồm báo cáo ngành, phỏng vấn ngành, khảo sát người tiêu dùng và kết nối doanh nghiệp. Ngoài ra, chúng tôi vừa phát triển một cơ sở dữ liệu với hơn 1.000.000 công ty tại Việt Nam, có thể được sử dụng để tìm kiếm đối tác và phân tích thị trường. Xin vui lòng liên hệ với chúng tôi nếu bạn có bất kỳ câu hỏi nào. info@b-company.jp + (84) 28 3910 3913 |
[1] https://en.vneconomy.vn/amkor-technology-proposes-to-double-capacity-of-its-semiconductor-plant-in-bac-ninh.htm
[2] https://fptsoftware.com/newsroom/news-and-press-releases/press-release/fpt-to-shape-the-future-of-ai-and-cloud-on-a-global-scale-in-collaboration-with-nvidia
[3] https://www.vietnam.vn/en/qualcomm-ra-mat-trung-tam-nghien-cuu-va-phat-trien-ai-dau-tien-tai-viet-nam
[4] https://b-company.jp/vietnam-semiconductor-market-key-updates-investment-activities-in-h1-2025/
[5] https://vietnamnet.vn/en/electric-motorbikes-surge-as-vietnam-prepares-for-gas-bike-phase-out-2428875.html
[6] https://plo.vn/ky-nguyen-so/synopsys-tang-toc-dao-tao-nhan-luc-vi-mach-viet-nam-post870088.html
[7] https://investor.marvell.com/news-events/press-releases/detail/994/vietnam-becomes-third-largest-marvell-global-rd-hub-as-engineering-workforce-surpasses-500-employees
[8] https://www.renesas.com/en/about/newsroom/renesas-electronics-semiconductor-design-subsidiary-vietnam-receives-excellence-award-ministry?srsltid=AfmBOoqUjIXio1sj3Te_zuBY240rDjbJDtMoWpuwKdLrY6Nt-xQKXUcK
[9] https://datafiles.chinhphu.vn/cpp/files/vbpq/2024/9/1018-ttg.signed.pdf
[10] https://en.vietnamplus.vn/intel-eyes-investment-in-vietnam-chip-manufacturing-plant-post260884.vnp
[11] https://www.sourceready.com/blog/vietnam-electronics-high-tech-hub
[12] https://www.reuters.com/world/asia-pacific/samsung-plans-15-billion-chip-testing-plant-vietnam-document-shows-2026-05-27/
[13] https://nguoiquansat.vn/intel-amkor-hana-micron-du-kien-dau-tu-hang-ty-usd-vao-viet-nam-cho-linh-vuc-kiem-thu-va-dong-goi-chip-176997.html
[14] https://www.renesas.com/en/about/newsroom/renesas-reports-financial-results-year-ended-december-31-2025
[15] https://stockanalysis.com/quote/tyo/6971/revenue/
[16] https://www.salaryexpert.com/salary/job/semiconductor-engineer/vietnam/hanoi
[17] https://www.salaryexpert.com/salary/job/semiconductor-engineer/japan
[18] https://www.renesas.com/en/about/newsroom/vinfast-and-renesas-sign-strategic-partnership-advance-automobile-technology
Bài viết liên quan



Đăng nhập / Đăng ký
ĐĂNG KÝ NHẬN BẢN TIN