简体中文
 English
 日本語
 Tiếng Việt
 한국어
0611 月2024
精彩内容 / 行业评论 / 最新资讯及报告
评论: 没有评论.
市场概览及增长的主要驱动因素
越南长期以来一直被公认为全球领先的渔业生产和出口国之一[1]. 凭借其地理优势,包括超过3,260公里的海岸线和丰富的内陆水资源[2], ,使该国非常适合水产养殖和渔业活动。根据 VASEP(越南水产品出口与生产商协会)的数据,越南目前是全球三大渔业出口国之一,仅次于中国和挪威[3]. 截至2024年,越南已将水产品出口至近170个市场,其中包括欧盟、美国、日本、澳大利亚、英国和中国等全球规模最大且要求最为严格的市场[4]. 迄今为止,水产业发展迅速、全面且稳定,已成为越南的重要经济部门。水产加工行业通过冷冻、包装和延长保质期,在提升水产品原料附加值方面发挥着重要作用,使越南成为全球水产品加工出口中心。.
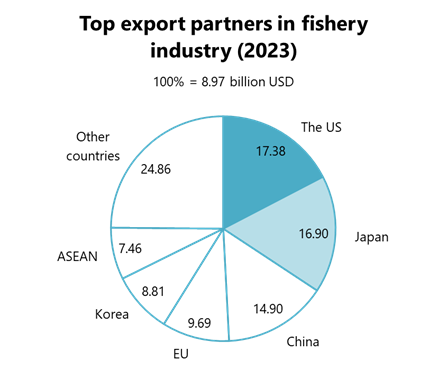
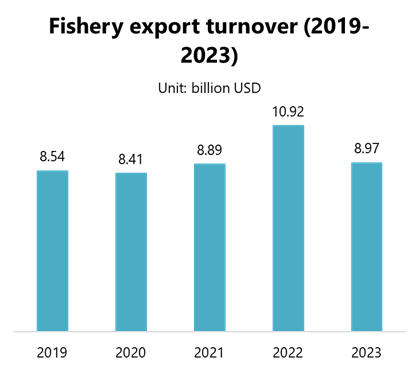
资料来源:GSO
尽管由于越南许多出口伙伴面临高通胀,以及俄乌冲突对物流成本造成影响等外部经济因素,越南2023年的水产品出口量有所下降,但市场在2024年仍显示出复苏迹象。2024年第三季度,水产品出口额达到27.6亿美元,较去年同期增长近13%,其中主要产品较2023年也实现了显著突破[5].
关于推动水产加工行业增长的主要因素,可以考虑以下几个方面。. 首先, 全球水产品需求不断增长,健康意识提升以及向富含蛋白质饮食转变推动了这一需求,从而促进了越南的出口。欧盟和美国等主要市场的需求尤为强劲,多年来一直是越南最重要的出口伙伴。. 第二, 水产加工技术的进步帮助越南企业提高了效率和产品质量,使其能够满足国际市场的高标准,同时保持较低的生产成本。. 第三,, 越南优越的地理位置和热带气候为水产养殖和捕捞创造了理想条件,进一步推动了虾类和巴沙鱼养殖的发展——这两类产品被视为越南水产品出口的基石。. 最后, 越南具有竞争力的劳动力成本,使水产加工行业对寻求高性价比生产方案的外国投资者更具吸引力。.
政府政策与支持
为将越南建设成为全球水产加工中心,并力争到2030年跻身全球前五,越南政府近年来出台了多项政策,以促进水产加工行业的发展。这些政策旨在推动水产品生产、加工和消费价值链的协同发展。其中一个重要例子是第1408/QD-TTg号决定[6], 该决定于2021年8月16日获总理批准,制定了2021—2030年水产加工行业发展规划,并在下表中明确了截至2030年的目标:
截至2030年水产加工行业目标
| 水产业增长率 | 出口价值占比 | 水产加工设施 | 国内水产加工产值 |
| 超过6%/年 | 平均为40%,其中:
– 虾类:60% – 巴沙鱼:10% – 金枪鱼:70% – 鱿鱼和章鱼:30% – 其他水产品:30% |
超过70%达到先进平均生产技术水平 | 达到400亿—450亿越南盾 |
来源:第1408/QĐ-TTg号决定
为鼓励水产加工行业的投资与可持续发展,越南政府还实施了降低水产加工企业企业所得税的政策。根据第218/2013/ND-CP号法令,在经济困难地区投资建设农业、林业和水产加工新项目的企业,可享受15年10%的优惠税率,前4年免税,随后9年减免50%[7]. 此外,第57/2021/ND-CP号法令还针对高科技农业投资项目或在经济欠发达地区设立的项目提供优惠政策,鼓励企业采用先进技术,以提高产品质量并保护整体自然环境[8]. 这些政策有助于降低财务成本、促进投资,并提升越南水产加工行业在国际市场上的竞争力。.
政府不仅通过文书工作提供支持,还采取了具体行动来支持渔业加工行业的企业。值得注意的是,2023年第二季度末,在越南出口行业面临重大困难之际,Prime Minister听取了多家企业的提议,并责成State Bank研究并提出一项总额为10,000亿越南盾的信贷方案,以支持林业和渔业加工行业的企业[9].
主要参与者
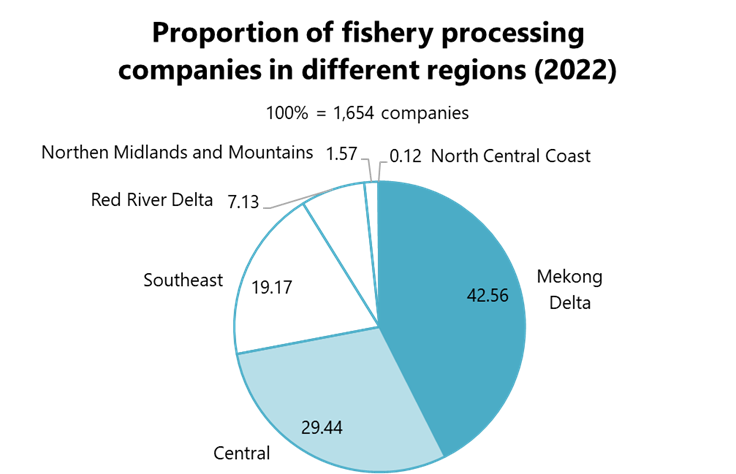
由于自然资源丰富,越南的渔业加工企业主要集中在南部沿海地区和湄公河三角洲。据Southern National Freshwater Aquaculture Center统计,湄公河三角洲拥有超过250种淡水鱼类,其中约50种具有较高经济价值,近20种被视为珍稀鱼种[10]. 。因此,越南渔业加工行业最具代表性的企业主要集中在南部地区,更具体而言集中在湄公河三角洲。本图展示了越南不同地区渔业加工企业数量的占比。.