

 简体中文
 English
 日本語
 Tiếng Việt
 한국어
随着需求的增长,越南塑料行业也面临着更严格的环境法规,这些法规正在塑造新的市场趋势。

2712 月2025
最新消息及报道 / 越南简报
评论: 没有评论.
越南塑料行业是增长最快的制造业领域之一,在包装、建筑、电气电子、汽车和消费品等多个行业的供应链中发挥着重要作用。然而,伴随需求上升,该行业也面临更严格的环境监管,这正在塑造新的市场趋势。因此,这为进入越南塑料行业的外国投资者带来了机遇与挑战并存的局面。.
越南塑料行业概览
With robust growth momentum and rising demand across packaging, construction, automotive, and consumer goods, Vietnam’s plastics industry is asserting itself as one of the most dynamic markets in Southeast Asia. According to the Vietnam Plastics Association (VPA), the plastics industry is a key sector of the national economy, reaching a market size of USD 32 billion in 2024, up 23.9% from 2023, with more than 7,000 enterprises[1].
According to Expert Market Report, Vietnam’s plastics market output is projected to reach 11.13 million tons in 2025 and surpass 23 million tons by 2034, implying an average CAGR of 8%–9%[2].
越南塑料市场规模预测(2025-2034)
单位:百万吨
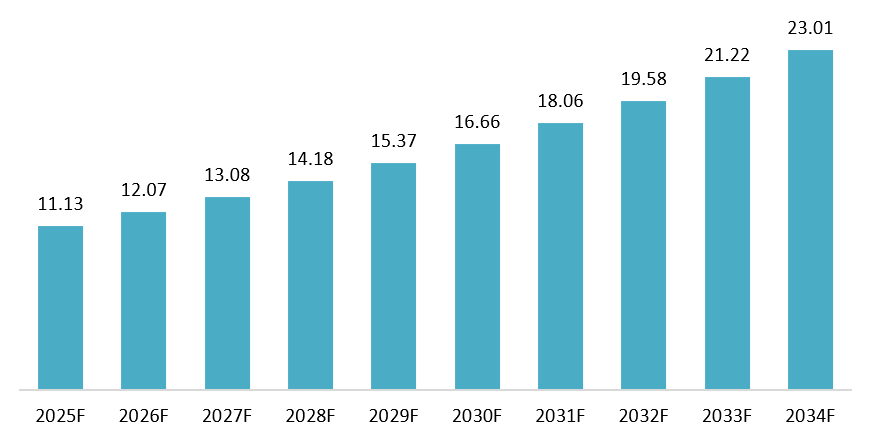
来源: 专业市场研究
越南塑料行业正受到终端市场需求上升和投资资金加速流入的双重推动。首先,流入塑料加工制造设施的外商直接投资不断增加,正在增强国内生产能力,拓展产品组合,并在未来几年支撑更具韧性的塑料供应链。与此同时,国内建筑业持续增长,带动对塑料管材、塑料建材及其他项目相关产品的需求;而食品包装和电子商务的快速增长也在产生可观的短期订单量。此外,汽车和电子制造向越南持续转移,正在推动对用于零部件、外壳和备件的工程塑料需求。最后,支持再生塑料的长期政策预计将鼓励企业投资技术并开发绿色产品,以满足不断演变的市场要求[3].
However, the industry’s raw-material localization rate remains low, only around 15–20%, meaning 80–85% of virgin plastic resin (PE, PP, PVC, PET, etc.) still has to be imported. This heavy import dependence makes the sector particularly vulnerable to fluctuations in oil prices and exchange rates[4]. In 2024, Vietnam’s imports of plastic raw materials reached USD 11.8 billion, up 20.7% compared with 2023. By source market, the five largest suppliers were China, South Korea, ASEAN, Taiwan, and Saudi Arabia, with China being the largest import source
Main categories of plastic products produced by Vietnam in 2024
Unit: %, 100% = 3 million tons
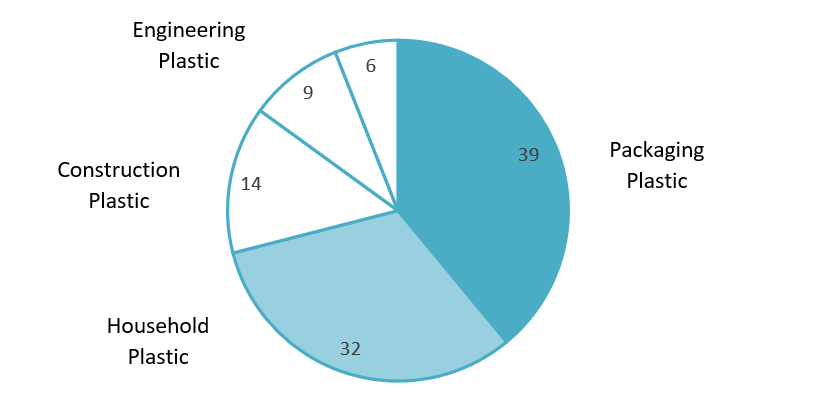
来源: Viego
就下游塑料制品而言,越南目前生产多种塑料应用产品,总产能接近每年300万吨。其中,占比最大的为包装塑料和家用塑料制品,其次是建筑塑料和工程用塑料。.
从出口角度来看,2024年越南塑料制品出口额超过67亿美元,较2023年增长29.81万亿吨。从市场来看,美国、日本、东盟、欧盟和韩国是五大出口目的地,合计占塑料制品出口总额83.11万亿吨。其中,美国出口额增长最为显著,达到42.41万亿吨。[6].
Vietnam’s plastic products are now shipped to more than 190 countries. In the first eight months of 2025, the industry continued to perform strongly, with exports up by nearly 20%, driven by the direct benefits of free trade agreements and the ongoing supply-chain relocation wave. Major investments such as LEGO’s approximately USD 1.3 billion project in Bình Dương further highlight Vietnam’s growing attractiveness as a hub for high-tech plastic manufacturing and advanced polymer materials[7].
环境法规
随着围绕环境要求、绿色标准和国际融合的合规压力不断加大,越南塑料行业已进入发展的新阶段。政策框架也正明显转向减少一次性塑料、推动循环经济,并尤其强化生产者延伸责任(EPR)的实施). 主要法规包括:
– 第 05/2025/NĐ-CP 号法令(2025 年 1 月 6 日): 对塑料制品和包装,以及含塑料部件的电子设备的强制回收率和回收规范作出详细要求,这些义务依据EPR机制由生产商和进口商承担[8].
– 第 687/QĐ-TTg 号决定(2022 年 6 月 7 日): 批准越南国家循环经济发展行动计划,强调在塑料废弃物管理中应用循环经济方法、源头分类和EPR[9].
– 2020年环境保护法: 越南最新的综合性环境法首次在法律框架内正式纳入循环经济概念,并设立具有强制性的生产者延伸责任(EPR)。该法还规定了废弃物分类、收集和处理原则,为后续关于塑料废弃物和循环经济实施的法规提供法律基础[10].
– 第 08/2022/NĐ-CP 号法令: 明确限制和禁止一次性塑料的路线图,包括[11]:
– 2025年后:一次性塑料制品和不可生物降解塑料包装不得再投放市场或使用。.
– 2030年12月31日后:全面停止生产和进口一次性塑料制品(经生态标签认证的产品除外)及不可生物降解塑料包装。.
– EPR实施:塑料包装生产商和进口商必须依照规定履行回收和再循环义务,或缴纳相应的资金。.
– 该法令还规定了与进口塑料废料相关的环境保护费。.
塑料行业的回收趋势
在环境要求不断收紧的背景下,越南塑料行业正加速向回收和可持续材料转型,具体体现在以下趋势:
– 扩大回收价值链: 塑料企业正越来越多地投资建设符合国际标准的回收工厂。过去3至5年中,越来越多的高科技设施已投入建设,用于处理PET和HDPE等塑料,包括瓶到瓶模式以及食品级HDPE回收。许多大型企业还在建立内部收集和分拣系统,并与回收企业合作,以确保稳定的原料供应[12].
公众意识不断提高: 消费者和零售商对环保产品的重视程度不断提升。超市连锁和包装制造商正在加大力度,以替代一次性塑料并推动源头分类。这一趋势正在扩大对再生或易于回收包装的需求,并推动企业优化产品设计,例如转向更易加工和回收的材料[13].
生物塑料和替代材料: 尽管体量仍小,生物塑料被广泛视为行业中增长最快的细分领域。在越南,预计2025年至2030年生物塑料将以约12.8%的复合年增长率增长,反映出可持续发展趋势和政府支持。然而,高成本和严格的认证要求仍是主要障碍。从2027年起,越南有望成为东南亚地区生物基聚合物生产的区域中心[14].
越南塑料行业领先企业
越南塑料行业由多家知名企业引领,包括直接在越南投资的外资集团、越南本土原材料生产企业,以及市场上的主要树脂供应商和分销商。.
表:越南塑料行业部分主要企业
| 不 | 姓名 | 成立年份 | 国家 | 简短描述 | URL |
| 1 | 晓星维纳化学 | 2007 | 韩国 | 专注于PP塑料生产。.
年产30万吨聚丙烯 |
https://hyosungvinachemicals.com/ |
| 2 | SCG Chemicals | 1913 | 泰国 | 专注于PE、PP、PVC、POF塑料生产
POF年产量140万吨 |
https://www.scgchemicals.vn/en/home |
| 3 | Binh Son Refining and Petrochemical | 2008 | Vietnam | 专注于PP塑料生产。.
年产15万吨聚丙烯 |
https://bsr.com.vn/trang-chu |
| 4 | An Thanh Bicsol | 2017 | Vietnam | 专注于PE、PP、PVC、PS塑料生产
每年出口约50万吨树脂
|
https://anthanhbicsol.com/ |
| 5 | TPC Vina Plastic and Chemical | 1997 | Vietnam | 专注于PVC塑料生产。.
年产PVC 21万吨
|
http://www.tpcvina.com.vn/ |
| 6 | Duy Tan Plastics | 1987 | Vietnam | 专注于PET塑料生产。.
年产PET 6万吨
|
https://duytan.com/ |
B&Company 的合成
总体而言,越南塑料行业呈现外商直接投资企业与本土企业并存的格局。Hyosung Vina Chemicals和SCG Chemicals代表了聚焦PP、PE和PVC等基础塑料的大型外资集团,在原材料供应方面发挥关键作用。相比之下,Binh Son Refining and Petrochemical是越南本土重要的PP生产企业,有助于增强国内供应。除生产企业外,市场还包括专门从事树脂分销和供应的公司,如An Thanh Bicsol,以及本土PVC生产商如TPC Vina,以及包装和PET塑料生产商,包括Duy Tan。这表明,该行业价值链已超越树脂生产,延伸至下游塑料制品制造和原材料贸易活动。.
对外商投资者的商业启示
从机遇来看,越南塑料市场在中长期被普遍视为具有显著增长潜力。. 到2034年,越南的需求预计仍将强劲增长。由于塑料广泛应用于包装、建筑、电子和汽车等行业,这为外国企业新建工厂或扩大塑料材料、塑料零部件及包装解决方案的产能提供了充足空间。包装仍是最大的细分市场,并进一步受电子商务增长带动,因为这推动了对包装和运输材料的需求。除满足国内需求外,越南还向多个市场出口塑料产品,使投资者既可把握本地销售机会,也可布局出口导向型增长。.
在挑战方面,越南塑料行业仍严重依赖进口原材料,使成本对油价、汇率和地缘政治发展的波动高度敏感。与此同时,日益严格的环境法规要求企业在收集和回收体系以及合规管理方面投入更多,从而推高运营成本。此外,区域竞争十分激烈,因为泰国和马来西亚等国家拥有更发达的石化产业和更强的本地原料基础,而越南市场仍较为分散,存在大量中小企业,在资本和技术人才方面都面临制约。.
对外国投资者的建议
专注于高增长、高利润的细分市场: 优先布局包装,尤其是食品和电子商务包装,以及面向电子、汽车和医疗保健应用的工程塑料
从一开始就做好满足“绿色”要求的准备: 设计易于回收的产品,制定满足环境合规要求的路线图,并建立高品质回收和/或生物塑料能力
降低原材料风险: 多元化采购来源,签订长期供应合同,并考虑与供应商及回收企业建立合作,以稳定原料供应并控制成本
*如果您希望引用本文中的任何信息,请善意地引用来源,并附上原文链接,以尊重版权。.
| B&Company
自2008年以来,我们是首家专注于越南市场调研的日本公司。我们提供广泛的服务,包括行业报告、行业访谈、消费者调查和商业配对。此外,我们近期还建立了一个包含超过90万家越南企业的数据库,可用于寻找合作伙伴和分析市场。. 如有任何疑问,请随时与我们联系。. info@b-company.jp + (84) 28 3910 3913 |
[1] 越南塑料行业规模达320亿美元,加速“绿色转型”以避免落后 访问
[8] 第05/2025/ND-CP号法令:修订第08/2022/ND-CP号法令,指导环境保护法实施 访问
[10] 2020年环境保护法(第72/2020/QH14号) 访问
[11] 第08/2022/ND-CP号法令:指导环境保护法实施 访问
[12] 越南塑料行业规模达320亿美元,加速“绿色转型”以避免落后 访问
相关文章


登录 / 注册
订阅新闻通讯