

 Tiếng Việt
 English
 日本語
 简体中文
 한국어
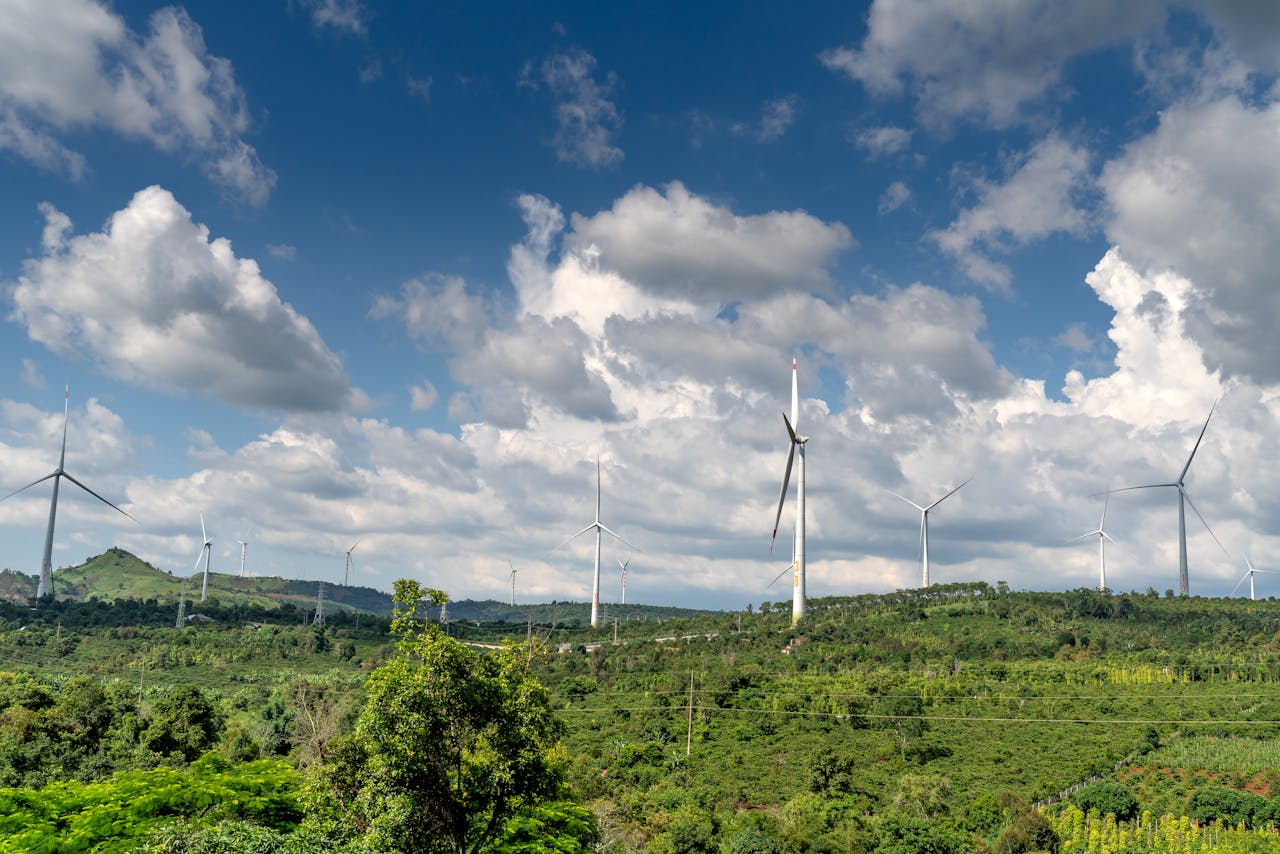
Thị trường năng lượng tái tạo của Việt Nam là một trong những thị trường năng động nhất Đông Nam Á, được thúc đẩy bởi tăng trưởng kinh tế nhanh chóng và các cam kết mạnh mẽ của chính phủ. Năng lượng tái tạo hiện chiếm khoảng 27% tổng công suất điện lắp đặt của Việt Nam.
13/10/2025
Tin tức & Báo cáo mới nhất / Vietnam Briefing
Bình luận: Không có bình luận.
Thị trường năng lượng tái tạo của Việt Nam là một trong những thị trường năng động nhất Đông Nam Á, được thúc đẩy bởi tốc độ tăng trưởng kinh tế nhanh và các cam kết mạnh mẽ của Chính phủ. Năng lượng tái tạo hiện chiếm khoảng 27% tổng công suất điện lắp đặt của Việt Nam. Các chính sách gần đây theo Quy hoạch Phát triển Điện lực VIII (PDP8) hướng tới việc tiếp tục gia tăng tỷ trọng này – đặt mục tiêu sản xuất 28-36% điện từ các nguồn năng lượng tái tạo vào năm 2030. Điều này cho thấy những cơ hội đầy tiềm năng dành cho các nhà đầu tư nước ngoài gia nhập thị trường năng lượng tái tạo Việt Nam.
Tổng quan thị trường năng lượng tái tạo của Việt Nam
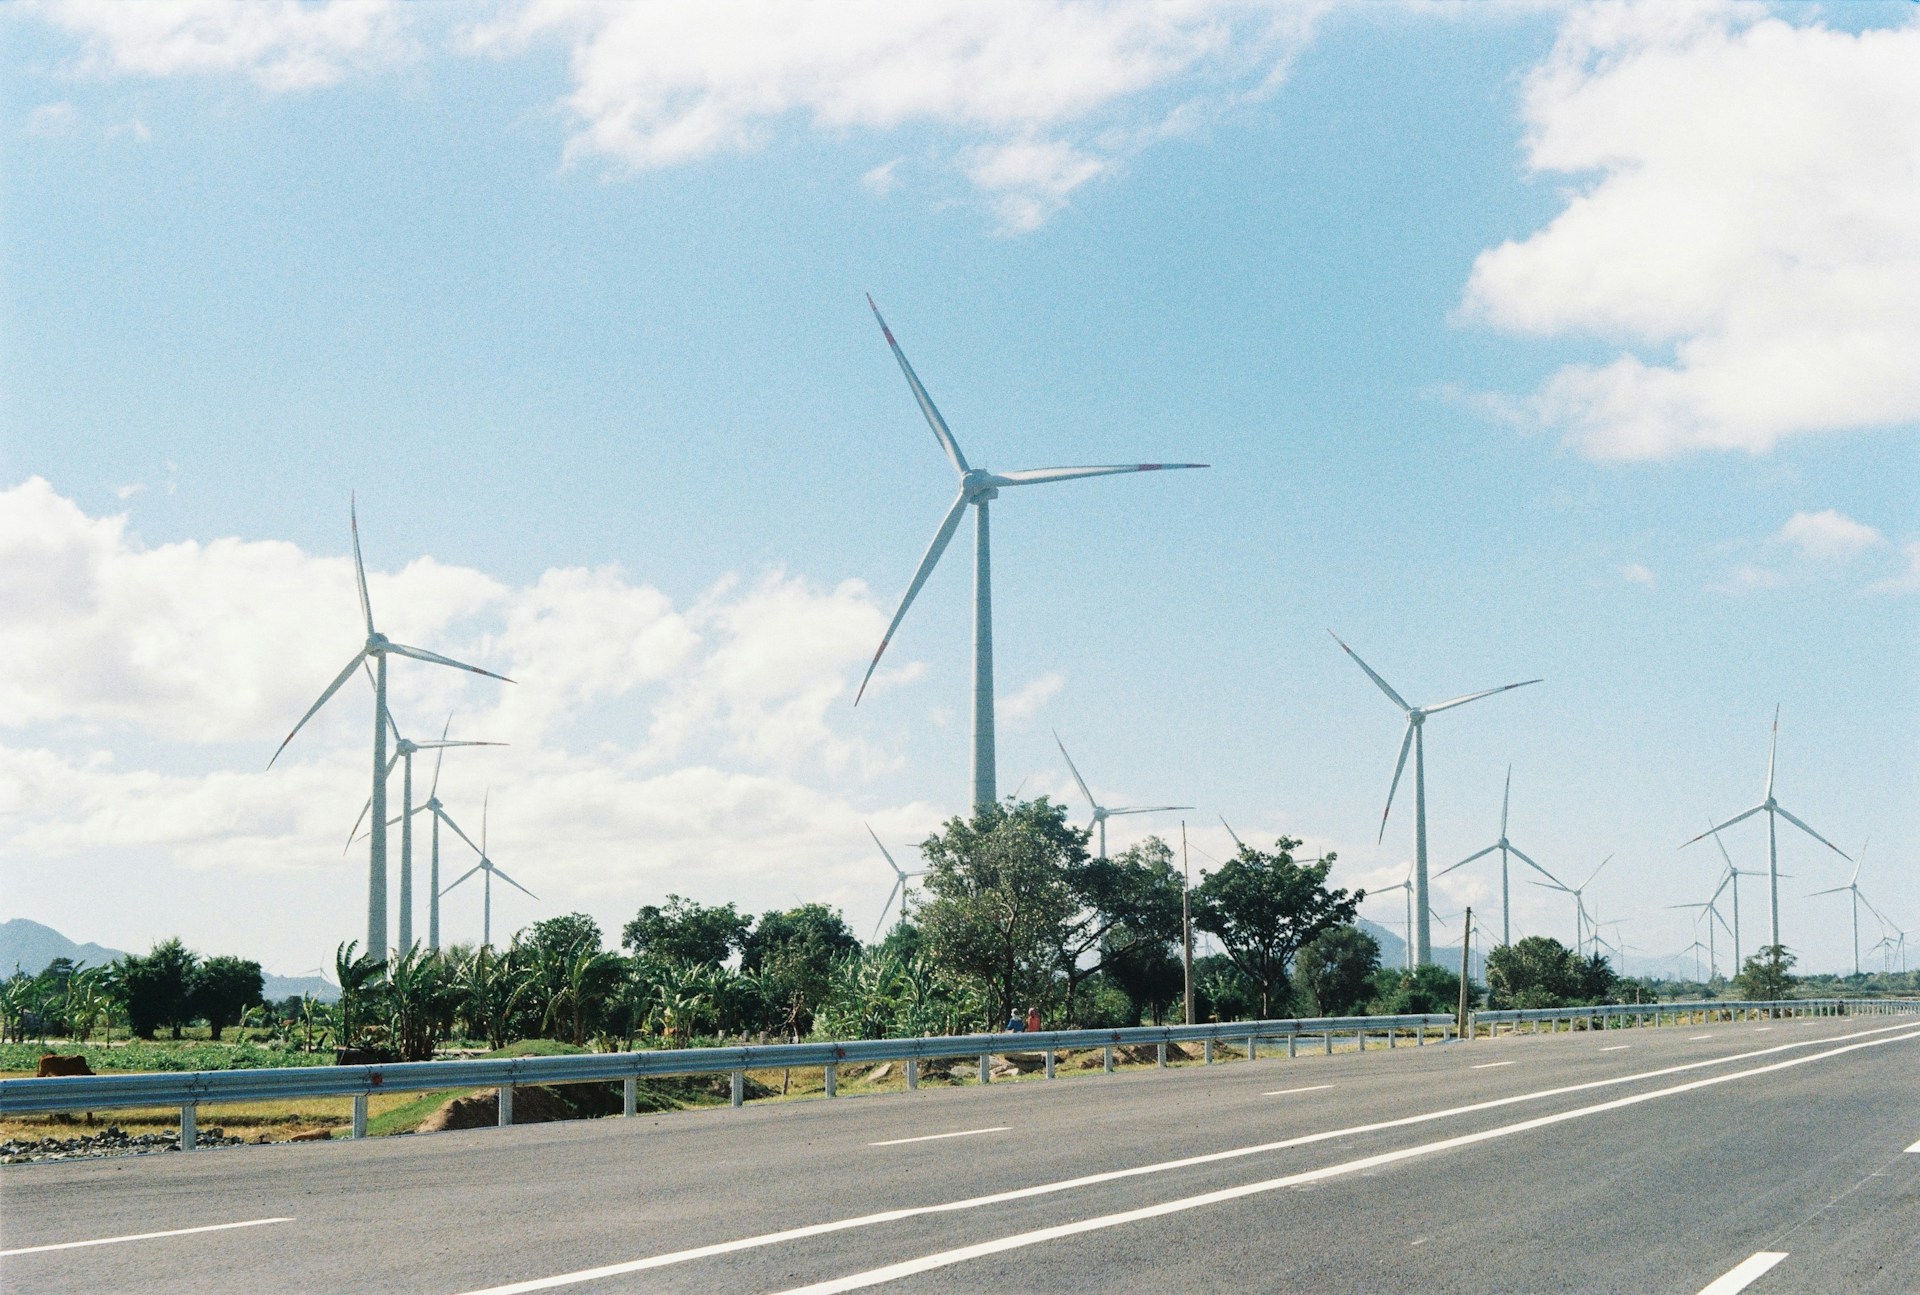
Việt Nam đã trải qua sự bùng nổ năng lượng tái tạo trong thập kỷ qua, chuyển mình từ một thị trường nhỏ thành một quốc gia dẫn đầu khu vực. Đến cuối năm 2023, Việt Nam sở hữu công suất điện mặt trời lớn nhất Đông Nam Á (18,6 GW)[1]. Năng lượng tái tạo (chủ yếu là điện mặt trời và điện gió) hiện chiếm khoảng 27% tổng công suất điện lắp đặt của cả nước[2], một mức tăng đáng kể nhờ các chính sách hỗ trợ và điều kiện địa lý thuận lợi của Việt Nam (nguồn ánh nắng dồi dào và đường bờ biển dài 3.000 km với gió mạnh).
Công suất điện lắp đặt tại Việt Nam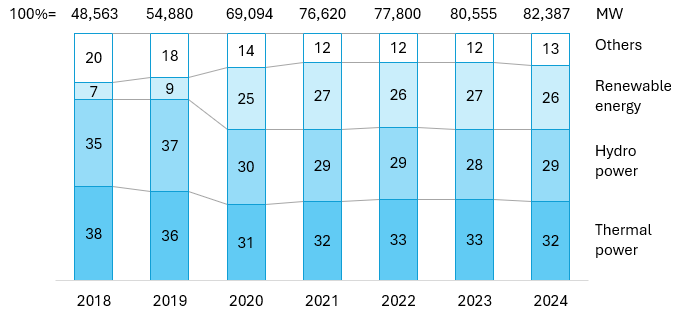
Nguồn: Tổng hợp của B&Company
Định hướng của Chính phủ thể hiện rõ ưu tiên phát triển năng lượng tái tạo, được thúc đẩy bởi mục tiêu bảo đảm an ninh năng lượng và thực hiện các cam kết về khí hậu. Theo PDP8 mới được phê duyệt (năm 2023), Việt Nam đặt mục tiêu các nguồn năng lượng tái tạo cung cấp 28-36% sản lượng điện vào năm 2030, tăng lên 74-75% vào năm 2050[3] – một sự chuyển dịch mạnh mẽ so với mức độ phụ thuộc trước đây vào than đá và thủy điện. Theo đó, Việt Nam hướng tới tối đa hóa sản lượng điện từ các nguồn năng lượng tái tạo, đặc biệt là điện mặt trời và điện gió.
Cơ cấu nguồn điện của Việt Nam đến năm 2030 và 2050
| Nguồn điện | Công suất điện năm 2030 | Công suất điện năm 2050 | ||
| MW | % | MW | % | |
| Mặt trời | 46,459 – 73,416 | 25-31 | 293,088 – 295,646 | 35-38 |
| Thủy điện | 33,294 – 34,667 | 15-18 | 40,624 | 5 |
| Điện gió trên bờ và gần bờ | 26,066 – 38,029 | 14-16 | 84,696 – 91,400 | 11 |
| Nhiệt điện than | 31,055 | 13-17 | 0 | 0 |
| Nguồn điện lưu trữ | 10,000 – 16,300 | 5-7 | 95,983 – 96,120 | 11-12 |
| Điện gió ngoài khơi | 6,000 – 17,032 | 3-7 | 113,503 – 139,097 | 15-17 |
| Nuclear power | 4,000 – 6,400 | 2-3 | 10,500 – 14,000 | 1-2 |
| Sinh khối | 1,523 – 2,699 | 1 | 4,829 – 6,960 | 1 |
| Điện rác | 1,441 – 2,137 | 1 | 1,784 -2,137 | 0.2-0.3 |
| Các nguồn điện khác | 14,628-23,453 | 6-13 | 129,496-152,697 | 17-18 |
| Tổng cộng | 183,291 – 236,363 | 100 | 774,503 – 838,681 | 100 |
Nguồn: Quyết định 768/QĐ-TTg
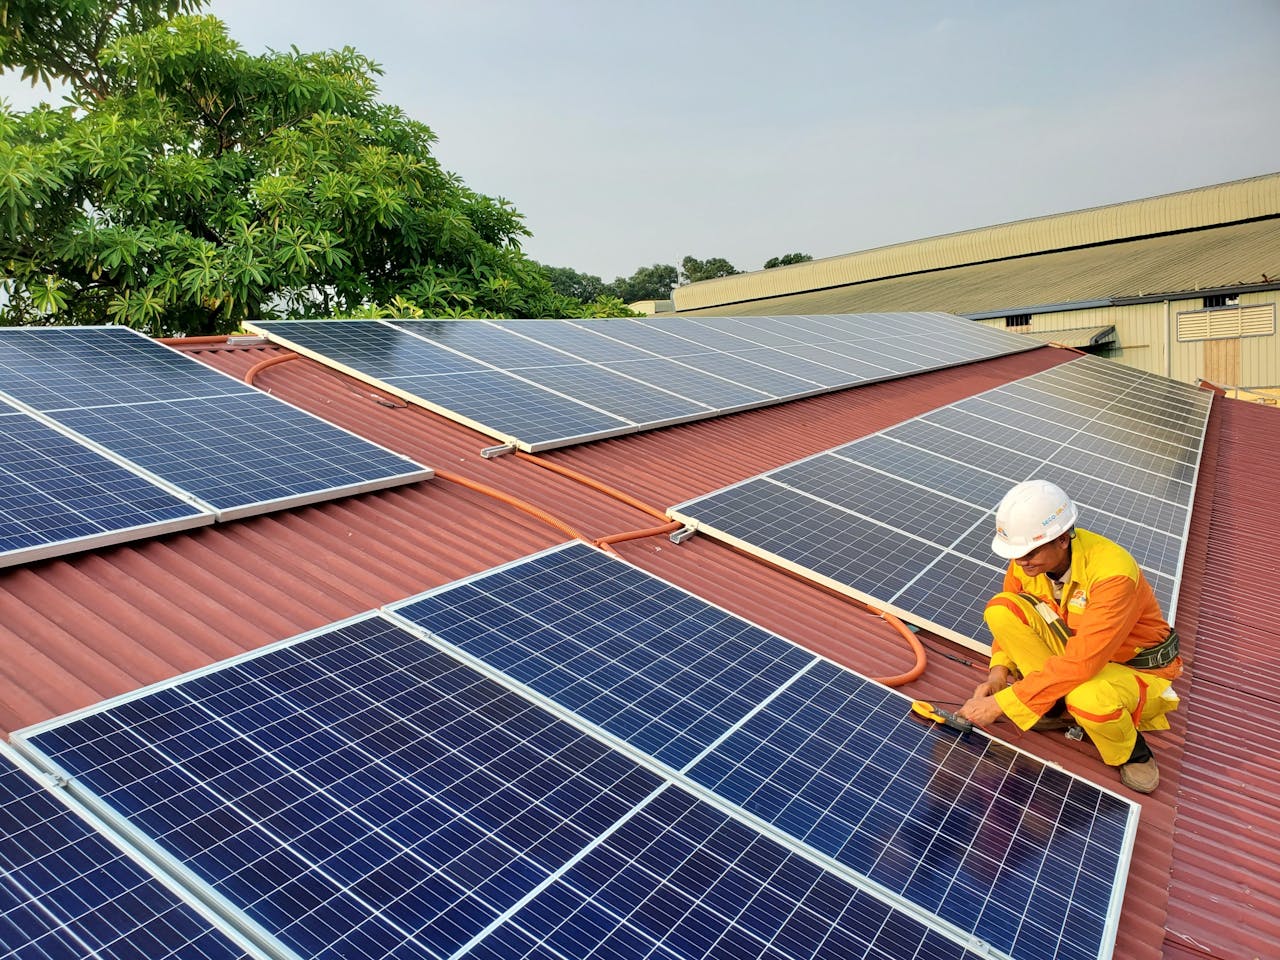
Ban đầu, Việt Nam áp dụng mức giá điện hỗ trợ cố định (FiT) ưu đãi trong giai đoạn 2019-2021 để thúc đẩy phát triển điện mặt trời và điện gió. Công suất điện gió tăng từ 53 MW năm 2013 lên khoảng 5.888 MW vào năm 2023. Sau đó, những điểm nghẽn của lưới điện đã khiến khoảng 1,3 tỷ kWh điện mặt trời bị cắt giảm sản lượng trong năm 2022. Hiện chính sách đang chuyển hướng sang tăng trưởng bền vững thông qua nâng cấp lưới điện, cơ chế hợp đồng mua bán điện trực tiếp năm 2024 cho phép bán điện cho các khách hàng lớn, đồng thời thúc đẩy phát triển hệ thống lưu trữ, số hóa lưới điện và điện mặt trời mái nhà, với mục tiêu áp dụng cho 50% số tòa nhà vào năm 2030. Cơ chế đang chuyển từ FiT cố định sang đấu giá cạnh tranh, trong khi các ưu đãi như miễn, giảm thuế trong thời gian nhất định và miễn thuế nhập khẩu vẫn được duy trì để thu hút nguồn vốn và năng lực chuyên môn từ nước ngoài.
Các doanh nghiệp chủ chốt trên thị trường năng lượng tái tạo của Việt Nam
Trong lịch sử, các nhà đầu tư nước ngoài là động lực chính thúc đẩy quá trình phát triển năng lượng tái tạo tại Việt Nam. Các doanh nghiệp từ Thái Lan, Singapore, Nhật Bản và nhiều quốc gia khác đã mang nguồn vốn và công nghệ vào để xây dựng những trang trại điện mặt trời và công viên điện gió đầu tiên. Tuy nhiên, điều này cũng đặt ra câu hỏi về vai trò của các doanh nghiệp trong nước trong những dự án quy mô lớn. Hiện xu hướng đang thay đổi khi các tập đoàn lớn của Việt Nam tăng cường đầu tư. Một số tập đoàn trong nước (Vingroup, Trungnam, TTC, BIM, v.v.) đang tích cực mở rộng sang lĩnh vực năng lượng sạch.
| KHÔNG | Công ty | Được thành lập | Trụ sở chính | Quốc gia | Hồ sơ |
| 1 | Vietnam Electricity (EVN) | 1995 | Hà Nội | Vietnam | Doanh nghiệp điện lực độc quyền thuộc sở hữu nhà nước (phát điện, lưới điện, bán lẻ). Kiểm soát phần lớn cơ sở hạ tầng điện của Việt Nam và là bên mua điện duy nhất đối với các dự án IPP. EVN vận hành các nhà máy thủy điện lớn và đóng vai trò then chốt trong việc tích hợp công suất năng lượng tái tạo mới. |
| 2 | Vingroup (VinEnergo) | 1993 | Hà Nội | Vietnam | Tập đoàn lớn nhất Việt Nam (bất động sản, bán lẻ, ô tô) gia nhập lĩnh vực năng lượng thông qua VinEnergo (ra mắt năm 2024). Tập đoàn có kế hoạch triển khai các dự án điện mặt trời và điện gió quy mô lớn (ví dụ: đề xuất dự án điện gió ngoài khơi công suất 4,5 GW)[4], cho thấy đầu tư trong nước vào năng lượng tái tạo đang gia tăng. |
| 3 | Tập đoàn Trung Nam | 2004 | Hà Nội | Vietnam | Nhà phát triển năng lượng tư nhân hàng đầu tại Việt Nam. Đã xây dựng một số dự án năng lượng tái tạo lớn nhất, bao gồm trang trại điện mặt trời công suất 450 MW và trang trại điện gió lớn nhất cả nước (Ea Nam công suất 400 MW tại Đắk Lắk)[5]. Doanh nghiệp cũng đầu tư vào cơ sở hạ tầng lưới điện và hệ thống lưu trữ pin. |
| 4 | TTC Group (Thanh Thanh Cong) | 1979 | Thành phố Hồ Chí Minh | Vietnam | Tập đoàn đa ngành (đường, bất động sản, năng lượng). Thông qua mảng năng lượng (TTC Energy/GEC), TTC đã phát triển các trang trại điện mặt trời và dự án điện gió. TTC đã hợp tác với các nhà đầu tư nước ngoài như Gulf (Thailand) trong các nhà máy điện mặt trời[6] và sở hữu các dự án điện gió (ví dụ: dự án công suất 300 MW tại Bạc Liêu)[7]. |
| 5 | Bamboo Capital (BCG) | 2011 | Thành phố Hồ Chí Minh | Vietnam | Tập đoàn đang nổi lên, tập trung vào cơ sở hạ tầng và năng lượng tái tạo (thông qua BCG Energy). Doanh nghiệp đã đầu tư vào nhiều trang trại điện mặt trời (ví dụ: tổ hợp điện mặt trời Phù Mỹ) và các dự án điện gió. BCG thường hợp tác với các đối tác quốc tế; đặt mục tiêu mở rộng danh mục năng lượng sạch trên toàn quốc. |
| 6 | Tập đoàn BIM | 1994 | Hà Nội | Vietnam | Tập đoàn tư nhân lớn (bất động sản, nông nghiệp) với một bộ phận chuyên trách về năng lượng tái tạo. Đã phát triển một trong những trang trại điện mặt trời lớn nhất Việt Nam (công suất 330 MW tại Ninh Thuận) hợp tác với ACEN của Philippines[8]. BIM cũng đang mở rộng sang điện gió và các dự án xanh khác. |
| 7 | Phát triển năng lượng vùng Vịnh | 2011 | Bangkok | Thái Lan | Một trong những công ty điện lực lớn nhất Thái Lan, đang tích cực đầu tư vào lĩnh vực năng lượng của Việt Nam. Gulf nắm giữ cổ phần trong nhiều dự án – từ các trang trại điện mặt trời tại Tây Ninh (liên doanh với TTC Group)[9] đến các trang trại điện gió trên bờ và ngoài khơi (ví dụ: dự án điện gió ngoài khơi công suất 310 MW tại Bến Tre)[10]. |
| 8 | Sức mạnh của B.Grimm | 1878 | Bangkok | Thái Lan | Tập đoàn hạ tầng lâu đời nhất Thái Lan, vận hành nhiều nhà máy điện. B.Grimm là một trong những nhà đầu tư nước ngoài đầu tiên trong lĩnh vực điện mặt trời của Việt Nam – chẳng hạn, công ty đã cùng phát triển cụm điện mặt trời 420 MW Dau Tieng (một trong những cụm lớn nhất châu Á) – và vẫn tiếp tục tìm hiểu các dự án năng lượng tái tạo mới tại Việt Nam. |
| 9 | ACEN (Ayala Corporation) | 2011 | Manila | Philipines | Mảng năng lượng của Ayala Group và là một nhà đầu tư năng lượng tái tạo hàng đầu tại Đông Nam Á. ACEN có khoảng 7 GW công suất năng lượng tái tạo và gia nhập thị trường Việt Nam thông qua việc đồng phát triển các dự án điện mặt trời và điện gió. Công ty đã hợp tác với BIM Group để xây dựng 330 MW công suất điện mặt trời tại Ninh Thuận[11] và nắm giữ cổ phần trong nhiều trang trại điện gió (ví dụ: dự án điện gió Mũi Né công suất 40 MW). |
| 10 | Orsted A/S | 2006 | Fredericia | Đan Mạch | Nhà phát triển điện gió ngoài khơi lớn nhất thế giới. Orsted đang nghiên cứu tiềm năng điện gió ngoài khơi của Việt Nam và đã ký các thỏa thuận với các đối tác địa phương (ví dụ: T&T Group) để nghiên cứu các trang trại điện gió ngoài khơi quy mô lớn dọc bờ biển Việt Nam. Mặc dù các dự án vẫn đang ở giai đoạn sơ bộ, sự tham gia của Orsted mang lại chuyên môn và niềm tin có giá trị cho phân khúc điện gió ngoài khơi còn non trẻ của Việt Nam. |
Nguồn: Tổng hợp của B&Company
Một điểm đáng chú ý khác là quy mô đa dạng của thị trường – bao gồm điện mặt trời PV (cả quy mô tiện ích và áp mái), điện gió trên bờ và lĩnh vực mới nổi là điện gió ngoài khơi. Các bên tham gia khác nhau chuyên về các phân khúc khác nhau. Chẳng hạn, một số công ty (như B.Grimm hoặc ACEN) tập trung vào các trang trại điện mặt trời và điện gió trên bờ, trong khi Orsted và CIP (Đan Mạch) hướng đến các cơ hội điện gió ngoài khơi. EVN, đơn vị điện lực chủ chốt, là nền tảng của toàn bộ lĩnh vực, bởi mọi dự án cuối cùng đều kết nối với lưới điện của EVN và bán điện cho EVN theo các hợp đồng mua bán điện dài hạn (PPA). Mọi nhà đầu tư đều phải hoạt động trong mô hình EVN là bên mua duy nhất và tuân thủ các quy định đang không ngừng hoàn thiện.
Cơ hội và Thách thức trên Thị trường Năng lượng Tái tạo Việt Nam
Tham gia thị trường năng lượng tái tạo của Việt Nam mang lại tiềm năng to lớn nhưng cũng đi kèm những thách thức cần được xử lý. Các nhà đầu tư nước ngoài nên cân nhắc những cơ hội và thách thức sau để tiếp cận thị trường:
Cơ hội chính
| Nhu cầu Năng lượng Tăng trưởng Mạnh | Nhu cầu điện của Việt Nam được dự báo sẽ tăng khoảng 10–12% mỗi năm đến năm 2030[12]. Sự tăng trưởng này, cùng với việc chính phủ hạn chế xây dựng các nhà máy nhiệt điện than mới, tạo ra dư địa lớn cho năng lượng tái tạo mở rộng. Các dự án có khả năng cung cấp điện ổn định sẽ tiếp cận được thị trường sẵn có và đạt tỷ lệ khai thác cao. |
| Tiềm năng Tự nhiên Dồi dào | Việt Nam sở hữu nguồn tài nguyên năng lượng tái tạo đẳng cấp thế giới. Bức xạ mặt trời cao ở khu vực phía Nam, trong khi tiềm năng điện gió ngoài khơi được ước tính ở mức 311 GW – thuộc nhóm lớn nhất thế giới[13]. Nền tảng tài nguyên vượt trội này cho phép Việt Nam phát triển nhiều gigawatt trang trại điện mặt trời và điện gió có khả năng sinh lời, bao gồm các trang trại điện gió ngoài khơi quy mô lớn mà ít quốc gia ASEAN khác có thể triển khai. |
| Hỗ trợ của Chính phủ & Mục tiêu Phát thải Ròng bằng 0 | Môi trường chính sách của chính phủ vẫn rất hỗ trợ. Các ưu đãi như miễn, giảm thuế trong thời gian nhất định, miễn tiền thuê đất và thuế nhập khẩu thấp đối với thiết bị năng lượng tái tạo đang được áp dụng[14]. Cam kết của Việt Nam về phát thải ròng bằng 0 vào năm 2050 (đưa ra tại COP26) và các mục tiêu trong PDP8 cho thấy ý chí chính trị mạnh mẽ trong việc ưu tiên các dự án năng lượng sạch[15]. Các nhà đầu tư nước ngoài có tầm nhìn dài hạn có thể hưởng lợi từ xu hướng chính sách nhìn chung thuận lợi và ổn định (bất chấp những điều chỉnh ngắn hạn khi cơ chế FiT chuyển dần sang đấu thầu). |
| Các Phân khúc Chưa được Khai thác | Bên cạnh các nhà máy quy mô lớn kết nối lưới điện, những phân khúc như điện mặt trời áp mái, lưu trữ pin và hydro xanh vẫn đang ở giai đoạn sơ khai và được chính sách khuyến khích[16]. Các nhà đầu tư nước ngoài có thể tạo dựng vị thế trong những ngách cung cấp giải pháp tiên tiến (ví dụ: hệ thống lưu trữ, công nghệ lưới điện thông minh) mà Việt Nam đang khuyến khích nhằm cải thiện khả năng chống chịu của lưới điện và tích hợp năng lượng tái tạo. |
Những thách thức chính
| Bất định về Quy định | Mặc dù định hướng của Việt Nam là ủng hộ năng lượng tái tạo, các chi tiết chính sách có thể thay đổi. Quá trình chuyển đổi từ FiT cố định sang mô hình đấu thầu đã tạo ra sự bất định trong hiệu quả kinh tế của dự án[17]. Các thủ tục phê duyệt dự án, đàm phán PPA và xác định biểu giá có thể kéo dài và mang tính hành chính quan liêu. Nhà đầu tư phải linh hoạt và cập nhật thông tin khi các quy định (ví dụ: quy định đấu thầu, quy chuẩn lưới điện) vẫn đang được hoàn thiện. Sự thiếu nhất quán trong quy định hoặc chậm trễ trong triển khai vẫn là mối quan ngại hàng đầu[18]. |
| Hạn chế về Cơ sở hạ tầng Lưới điện | Lưới điện chưa phát triển tương xứng với tốc độ tăng trưởng nhanh của năng lượng tái tạo. Nhiều dự án điện mặt trời/điện gió phải đối mặt với tình trạng cắt giảm công suất do các điểm nghẽn trong hệ thống truyền tải[19]. Những điểm yếu nhất lại nằm chính tại các khu vực có nguồn tài nguyên tái tạo dồi dào nhất (miền Trung và miền Nam Việt Nam). Cho đến khi việc nâng cấp lưới điện bắt kịp (chính phủ đang giải quyết vấn đề này, nhưng sẽ cần thời gian), các dự án mới có nguy cơ bị cắt giảm sản lượng hoặc chậm trễ trong việc đấu nối. Các nhà đầu tư nước ngoài nên tính đến tiến độ mở rộng lưới điện và cân nhắc đầu tư hoặc vận động cải thiện lưới điện trong quá trình lập kế hoạch dự án. |
| Các vấn đề về PPA và khả năng huy động vốn | PPA tiêu chuẩn của Việt Nam dành cho năng lượng tái tạo đã bị chỉ trích vì thiếu một số cơ chế bảo vệ nhà đầu tư (ví dụ: không có bảo lãnh chính phủ đối với nghĩa vụ thanh toán của EVN và những khó khăn trong giải quyết tranh chấp). Mặc dù nhiều dự án vẫn huy động được vốn, các rủi ro về hợp đồng và tỷ giá này có thể làm tăng chi phí tài chính. Nhà đầu tư có thể gặp khó khăn trong việc huy động vốn dự án không truy đòi nếu các điều khoản này không được cải thiện hoặc giảm thiểu thông qua các cơ chế bảo lãnh. |
| Những trở ngại về đất đai và thủ tục cấp phép | Việc bảo đảm quyền sử dụng đất và giấy phép có thể phức tạp. Các dự án năng lượng tái tạo phải thực hiện đánh giá tác động môi trường, trong khi điện gió ngoài khơi đòi hỏi quy hoạch không gian biển toàn diện. Sự chồng lấn với cộng đồng địa phương (ngư trường đối với điện gió ngoài khơi, đất nông nghiệp đối với điện mặt trời) có thể dẫn đến phản đối của xã hội nếu không được quản lý phù hợp. Chẳng hạn, một số trang trại điện gió đã phải tiến hành tham vấn cộng đồng kéo dài trước khi triển khai. Các nhà phát triển nước ngoài phải thận trọng xử lý việc thu hồi đất tại địa phương và gắn kết với các bên liên quan, thường dựa vào các đối tác địa phương để giải quyết các vấn đề thực địa. |
Hàm ý đối với việc gia nhập thị trường năng lượng tái tạo Việt Nam
Thị trường năng lượng tái tạo Việt Nam mang lại cơ hội hấp dẫn cho các nhà đầu tư nước ngoài tham gia vào một trong những quá trình chuyển dịch năng lượng nhanh nhất châu Á. Thành công sẽ phụ thuộc vào việc thấu hiểu các đặc điểm phức tạp của thị trường địa phương: phù hợp với các kế hoạch của chính phủ, hợp tác với các bên liên quan tại địa phương, đồng thời giảm thiểu các rủi ro về hạ tầng và quy định.
– Các lĩnh vực ưu tiên: bao gồm điện gió, điện mặt trời, điện mặt trời áp mái cho khối thương mại và công nghiệp, hệ thống lưu trữ năng lượng bằng pin, số hóa lưới điện. Các cơ hội nổi bật theo khu vực bao gồm hành lang duyên hải Nam Trung Bộ như Binh Thuan, Ninh Thuan và Ba Ria–Vung Tau đối với điện gió và điện mặt trời; vùng ven biển Đồng bằng sông Cửu Long như Soc Trang, Tra Vinh, Ben Tre và Bac Lieu đối với điện gió gần bờ và ngoài khơi; vành đai điện mặt trời Đông Nam Bộ gồm Tay Ninh, Binh Phuoc, Long An và An Giang đối với các dự án điện mặt trời quy mô lớn kết hợp với hệ thống lưu trữ; cụm công nghiệp phía Bắc gồm Bac Ninh, Bac Giang, Hai Phong, Hai Duong, Thai Nguyen và Quang Ninh đối với các danh mục dự án điện mặt trời áp mái có khả năng mở rộng.
– Hợp tác với các doanh nghiệp địa phương đáng tin cậy: Việc thành lập liên doanh hoặc hợp tác với các doanh nghiệp Việt Nam có uy tín có thể hỗ trợ quá trình điều hướng thủ tục pháp lý, thu hồi đất và quan hệ cộng đồng, đồng thời đáp ứng kỳ vọng của chính phủ về sự tham gia của địa phương. Các doanh nghiệp gia nhập thị trường thành công thường áp dụng cách tiếp cận “nội địa hóa” này – kết hợp nguồn vốn và công nghệ nước ngoài với sự gắn kết của các bên liên quan trong nước.
– Tập trung vào các giải pháp thân thiện với lưới điện: Trong bối cảnh lưới điện còn hạn chế, các nhà đầu tư tích hợp các giải pháp (lưu trữ năng lượng, nâng cấp lưới điện hoặc các dự án kết hợp điện mặt trời, điện gió và lưu trữ) sẽ có lợi thế trong việc phê duyệt và vận hành dự án. Việc phối hợp với EVN và các cơ quan chức năng về kế hoạch tích hợp vào lưới điện – hoặc đầu tư đường dây truyền tải riêng cho dự án – có thể giảm thiểu rủi ro cắt giảm sản lượng. Việt Nam đang khuyến khích các dự án có hệ thống pin hoặc nằm gần các trung tâm tiêu thụ[7], vì vậy việc điều chỉnh đề xuất cho phù hợp sẽ nâng cao khả năng thành công.
– Cam kết dài hạn và tính linh hoạt: Việc xây dựng quan hệ với các cơ quan quản lý (ví dụ: Bộ Công Thương, ERAV) và duy trì khả năng thích ứng với những thay đổi chính sách là yếu tố then chốt. Có thể cần sự kiên nhẫn trong các giai đoạn chuyển tiếp chính sách (chẳng hạn như điều chỉnh biểu giá hoặc tình trạng hồ sơ chờ phê duyệt kéo dài).
B&Company là một công ty tư vấn nghiên cứu thị trường và đầu tư do Nhật Bản sở hữu, có trụ sở tại Việt Nam, hỗ trợ các nhà đầu tư nước ngoài gia nhập và mở rộng hoạt động tại thị trường Việt Nam một cách tự tin. Dựa trên hiểu biết sâu sắc về thị trường năng lượng tái tạo Việt Nam và mạng lưới đối tác đáng tin cậy, chúng tôi hỗ trợ nhà đầu tư thông qua:
– Báo cáo nghiên cứu thị trường: Cung cấp góc nhìn cập nhật về thị trường (quy mô, chính sách, lưới điện, cạnh tranh) cùng các khuyến nghị rõ ràng về việc nên triển khai hay không và các tỉnh, lĩnh vực được ưu tiên.
– Tìm kiếm đối tác tại Việt Nam: Lập danh sách dài đến danh sách rút gọn các đối tác, kiểm tra uy tín và tổ chức các cuộc gặp được tuyển chọn nhằm tìm kiếm đối tác liên doanh.
– Tư vấn M&A: Tìm kiếm cơ hội giao dịch và hỗ trợ thẩm định (kỹ thuật, thương mại, pháp lý và ESG)
* Nếu bạn muốn trích dẫn bất kỳ thông tin nào từ bài viết này, xin vui lòng ghi rõ nguồn cùng với liên kết đến bài viết gốc để tôn trọng bản quyền.
| B&Company
Công ty Nhật Bản đầu tiên chuyên về nghiên cứu thị trường tại Việt Nam từ năm 2008. Chúng tôi cung cấp một loạt các dịch vụ bao gồm báo cáo ngành, phỏng vấn ngành, khảo sát người tiêu dùng, kết nối kinh doanh. Ngoài ra, chúng tôi đã phát triển một cơ sở dữ liệu với hơn 900.000 công ty tại Việt Nam, có thể được sử dụng để tìm kiếm đối tác và phân tích thị trường. Xin đừng ngần ngại liên hệ với chúng tôi nếu bạn có bất kỳ câu hỏi nào. info@b-company.jp + (84) 28 3910 3913 |
Bài viết liên quan



Đăng nhập / Đăng ký
ĐĂNG KÝ NHẬN BẢN TIN