 日本語
 English
 Tiếng Việt
 简体中文
 한국어
Vietnam's overall direction aims to foster a more investor-friendly environment to meet the country's massive energy development needs.

2026年10月27日
最新ニュースとレポート
コメント: コメントはまだありません.
需要の拡大を背景に、よりバランスの取れた電力システムへの移行が進んでおり、改訂PDP8がその枠組みとなっている。風力、太陽光、ガスの役割は一段と大きくなり、送電網の増強、蓄電、LNGインフラの整備が安定運用を支える。民間資本は電力購入契約(PPA)やプラットフォーム取引を通じて再び市場に参入しているが、成功の鍵は、信頼性の高いスキーム設計、明確な許認可、柔軟な系統アクセスにある。.
基本統計
| 指標 | ユニット | 2020 | 2021 | 2022 | 2023 | 2024 |
| 発電容量 | GW | 69.1 | 76.6 | 77.8 | 80.6 | 82.4 |
| 発電量 | 10億kWh | 247 | 268 | 271 | 281 | 309 |
| 石炭火力発電 | % | 50 | 44 | 39 | 46 | 50 |
| 水力発電 | % | 30 | 29 | 35 | 29 | 29 |
| 再生可能エネルギー | % | 5 | 11 | 13 | 14 | 13 |
| 他 | % | 16 | 15 | 13 | 11 | 9 |
| 平均小売電力価格(付加価値税を除く) | VND/kWh | 1,864 | 1,864 | 1,864 | 2,007 | 2,103 |
| 電力セクターへのFDI流入額 | 十億USD | 5.2 | 8.0 | 2.3 | 2.4 | 1.4 |
出典: 統計総局
規制
電力セクターは、電力開発計画(PDP)を通じて中央集権的に管理されている。最新版は、2025年4月15日付の決定768/QĐ-TTgによる改訂PDP8である。この改訂では、2050年ネットゼロ目標を維持しつつ、風力発電目標(陸上・沿岸部で2030年までに26~38GW、洋上で約17GW)を引き上げ、LNG導入時期を見直し、新規石炭火力発電所を抑制し、送電網拡張と蓄電を優先している。.
全体として、規制環境は移行期にある。政府は、投資インセンティブ(所有権の開放、官民連携(PPPモデル)、PDP8による明確な計画)と国有管理(重要インフラと料金に対する統制維持)のバランスを取っている。近年の法改正により、国際的な慣行との整合性(例:系統アクセス、卸電力市場)が強化され、民間部門の参画も拡大した。さらに、2020年と2021年の投資法および企業法の改正により、手続の簡素化と規制緩和が進み、エネルギー投資家にとって有利な環境が整いつつある。.
しかし全体として、投資家は不明確で頻繁に変わる政策に依然として困惑している。Electricity Corporation(EVN)における発電、調達、配電の役割分離は進みが遅く、直接電力購入契約(DPPA)や電力価格メカニズムに関する規制もなお試行段階にある。送電網接続承認と出力抑制補償に関する透明な仕組みが欠如していることに加え、産業貿易省、EVN、地方政府の間で権限が重複しているため、案件開発と財務計画に不確実性が生じている。.
官僚的な障壁やPPAのバンカビリティに関する課題が残る一方、全体的な方向性は、同国の大規模なエネルギー開発需要に対応するため、より投資家に配慮した環境の整備を目指している。ベトナムが2050年のネットゼロ目標を追求する中、2025年には再生可能エネルギー法の制定やカーボンプライシング制度の試験導入など、さらなる規制の更新が予定されている。これらにより、市場メカニズムに沿った、より明確な指針と投資インセンティブが投資家に提供されると期待される。.
急成長を遂げる市場規模と背景
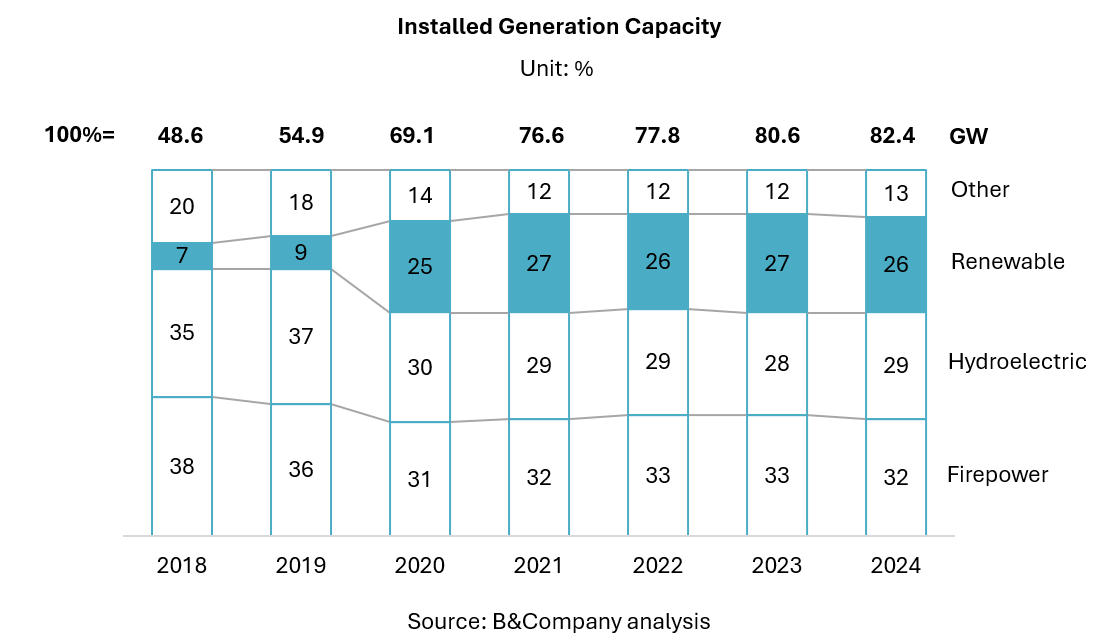
エネルギー市場は発電容量の面で急速に成長し、2018年の49GWから2024年には82GWへ増加した(年間成長率9%)。この成長は、再生可能エネルギー(太陽光・風力)の大幅な拡大と、新たなガス火力発電所の稼働によってもたらされた。特に再生可能エネルギーは急速に拡大し、2018年の3.4GWから2024年には21.4GWへ増加し、総発電容量の約26%を占めた。.
一方、電力需要は年率10%で増加している[1]. 。この堅調な生産拡大を受け、政府は電力消費が2030年まで2桁成長を続けると予測している。.
発電設備容量 – ベトナムのエネルギーセクター
電力需要は主に製造業によって牽引されており、製造業が電力の50%超を消費している(家庭:約31%、商業:約12%)[2]. 。全国的な電化が実質的に完了しているため、現在の需要拡大は新たな製造施設の開設と都市化に起因している。ただし、生活水準の向上に伴い、供給が需要の伸びに追いつかない場合がある。2023年には、北部で記録的な需要増加が生じたことに加え、水力発電量が減少したため、電力不足と計画停電が発生した。エネルギー安全保障と安定した電力供給の確保は、計画立案者と投資家の双方にとって最優先課題となっている。.
太陽エネルギー
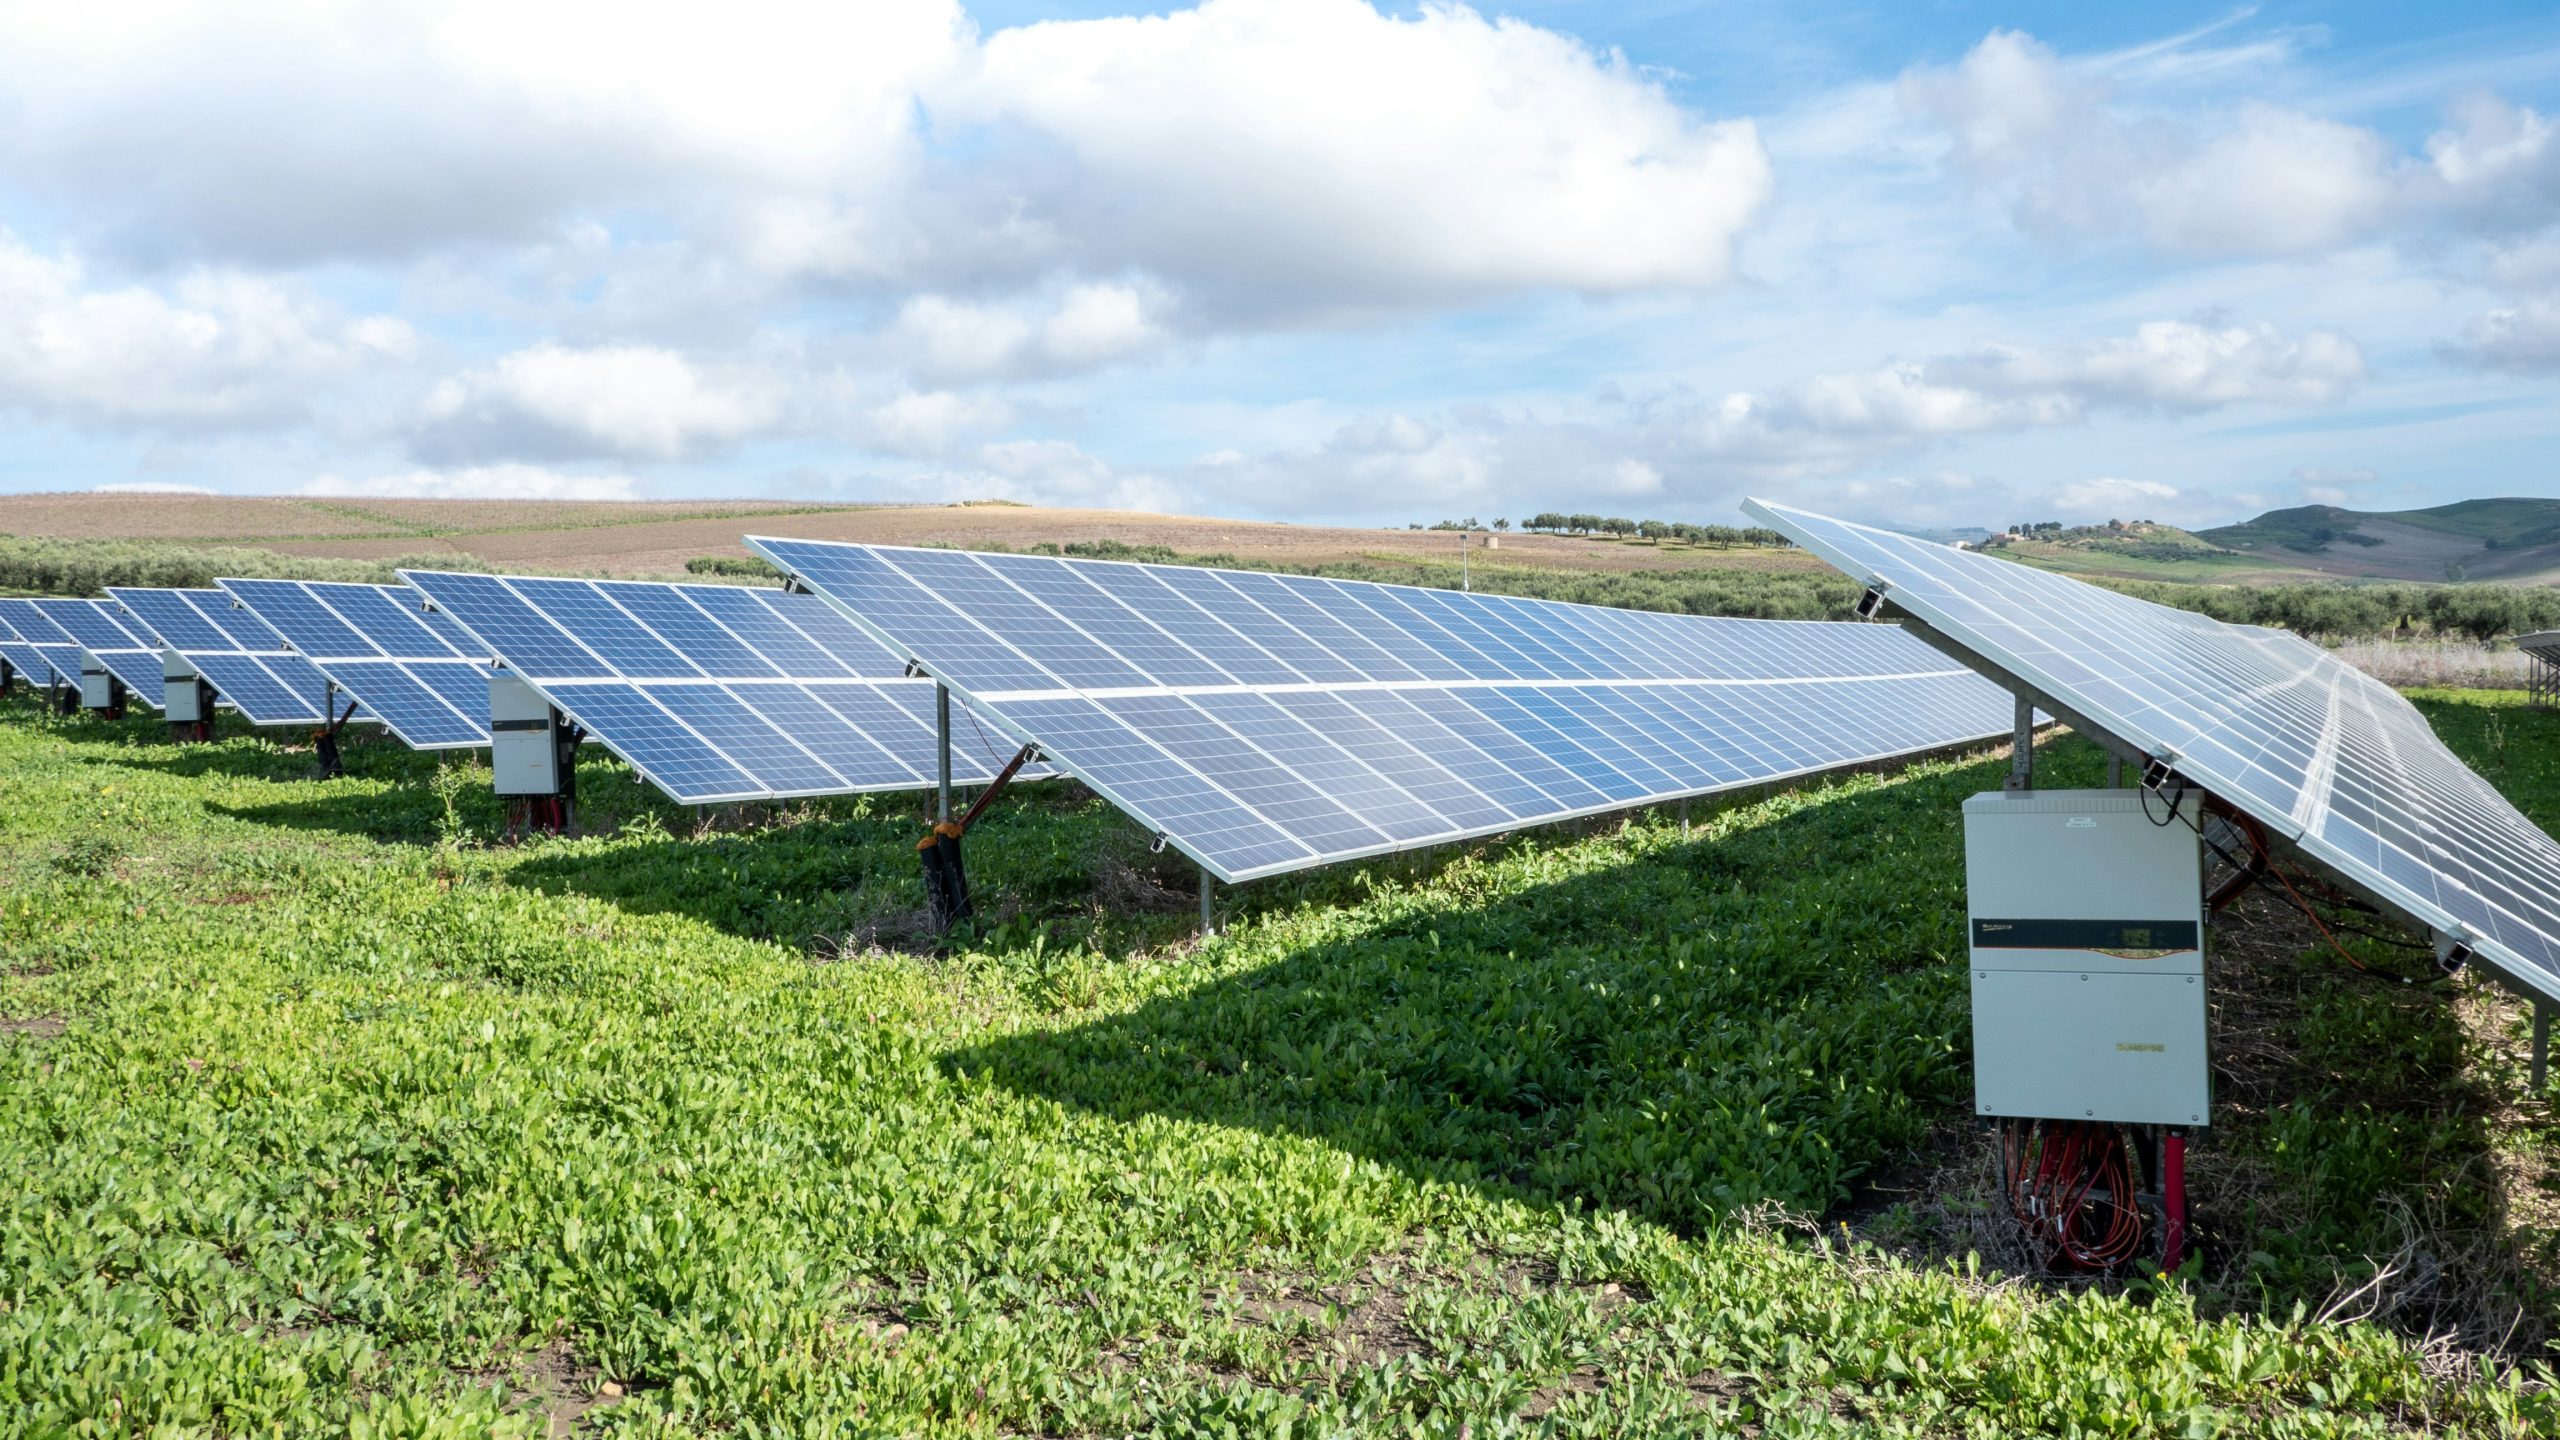
ベトナムの太陽光発電容量は世界でも上位に位置する。2023年末までに太陽光発電容量は約18.6GWに達し、東南アジア最大級となった。太陽光発電量は約26TWhで、再生可能エネルギーの約68%を占めた。.
政策面でもその拡大が引き続き支援されている。改訂版PDP8は2050年のネットゼロ目標を再確認し、太陽光発電を2030年の電源構成の中心に位置付けるとともに、送電網と蓄電の強化を目指している。政府はEVNに対し、余剰の屋根置き太陽光発電電力を、前年の平均電力市場価格で買い取るよう義務付けている。.
外国投資は、特にM&Aを通じて引き続き活発である。.
– ACEN(フィリピン)は、Super Energyの太陽光発電ネットワークの最大49%を取得した(約837MWp:メガワットピーク)。これには、Loc Ninh 1–3 Cluster(550MWp、Binh Phuoc)やAn Giang-Ninh Thuan facilityなどが含まれる。.
– SP Group(シンガポール)はBCG Energyとの合弁会社を設立した。初期段階では(旧)14省における屋根置き型設備61MWpを取得し、2025年までに500MWpを目指している。.
– SkyX Solar(VinaCapital)とEDF Renewables(フランス)は、Sungrowの稼働中資産から30MWpを取得するなど、商業施設および産業施設向けの屋根置き型設備を拡大している。両社は複数の省で法人顧客にサービスを提供している。.
SinenergyのNinh Thuan 1発電所(Super Energyの9件の太陽光発電プロジェクトの1つ)
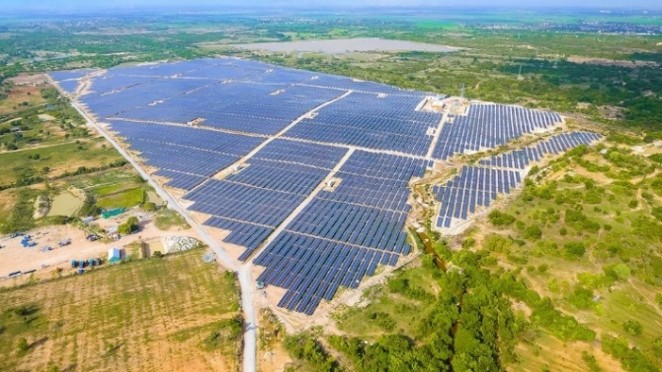
出所:Super Energy
風力発電
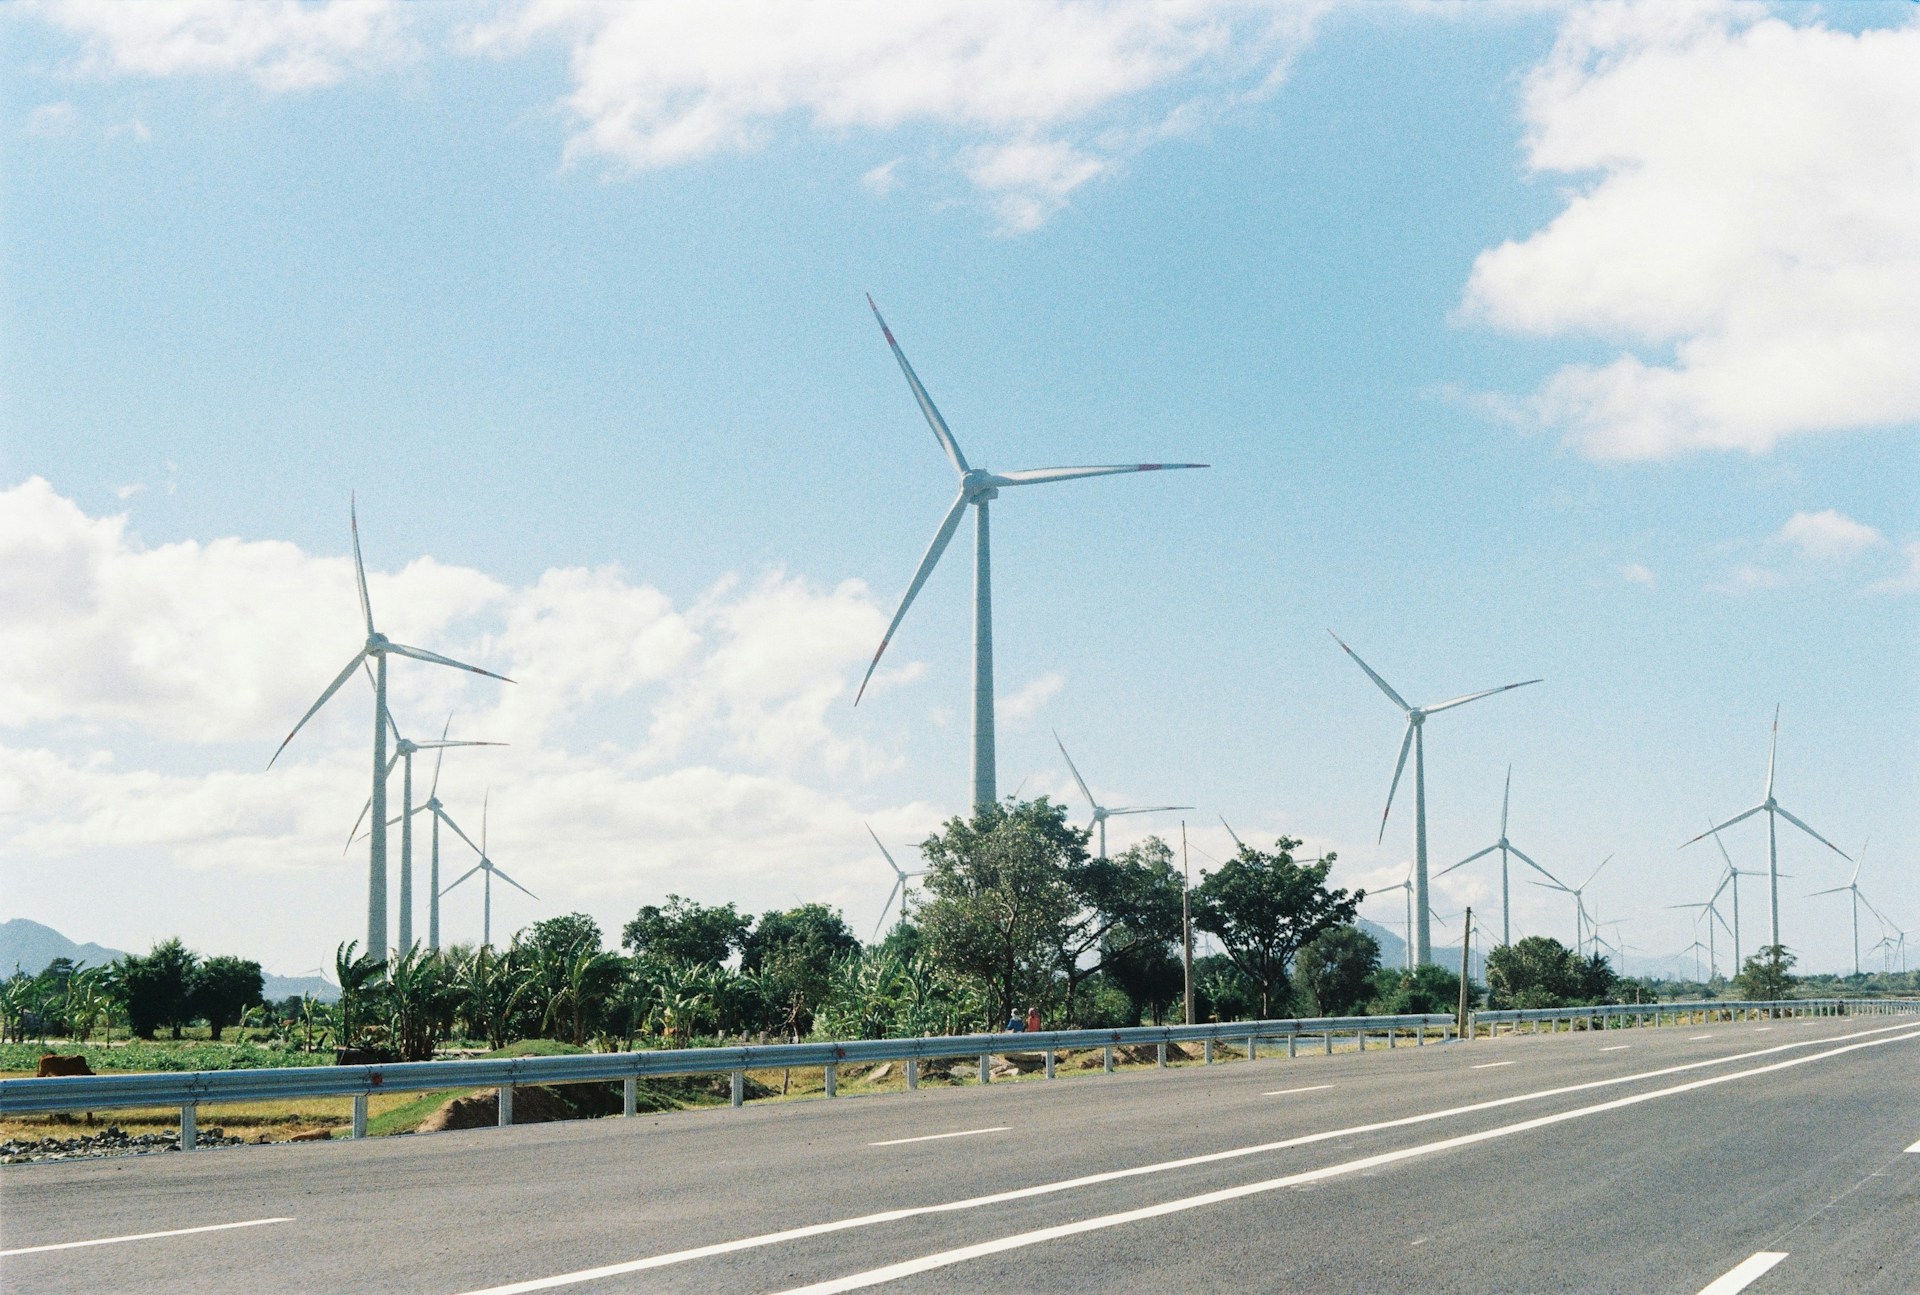
陸上・沿岸近接型風力発電は、2018年のほぼゼロから急速に拡大し、2023年末までに約5GWに達した。風力発電量は約12TWhで、再生可能電力の約31%を占めた。.
改訂版PDP8は、2030年に向けて陸上・沿岸近接型風力発電の目標を引き上げる一方、洋上風力発電を段階的に整備する方針を示している(2030~2035年に6~17GW)。2025年初頭までの策定過程では、コストと実現可能性を踏まえ、短期的には洋上風力発電とLNGの計画が縮小される一方、太陽光、陸上風力、エネルギー貯蔵の導入が加速された。洋上風力発電の長期的なビジョンは維持されているものの、複数の国際的な開発事業者が2024年にベトナムの洋上風力発電市場への参入を一時停止した。.
最近の主な投資には以下が含まれる。
– B&T Quang Binh Onshore Cluster(252MW、Quang Binh):2021年10月に商業運転を開始した。AMI Renewables(ベトナム)とACEN(フィリピン)による合弁事業である。.
– BIM Wind(88 MW、ニントゥアン省):2022年12月、ADBおよびJICAから約$1億700万ドルの融資を確保
– Van Canh Onshore(143 MW、ビンディン省):2025年に承認予定。Nexif Ratch Energy(シンガポール/タイ)が主導
– PNE AGの洋上風力発電提案(約2,000 MW、ビンディン省):2024年以降、省当局による審査中。PNE AG(ドイツ)、推定投資額は約46億米ドル
主要プレーヤー
電力セクターは国有企業EVNが支配している。EVNは電力の送電・配電を管理し、電力の唯一の卸売購入者でもある。一方、民間および外国資本のIPPは、発電分野で大きな市場シェアを獲得している。市場構造は発電レベルでは徐々に競争が強まっているが、卸売および小売における競争は依然として限定的である。.
エネルギーセクターの主要プレーヤー
| いいえ | 企業名 | 国 | 設立 | 本部 | 概要 |
| 1 | Vietnam Electricity Corporation (EVN) | Vietnam | 1995 | ハノイ市 | 100%国有企業であり、全国の発電・配電を垂直統合的に管理している。全国送電網を運営し、すべての発電所からの電力を購入する唯一の事業者である。. |
| 2 | Vietnam Oil and Gas Group (PetroVietnam) | Vietnam | 1977 | ハノイ市 | 石油・ガスの生産および処理を担う国有コングロマリット。子会社:PVEP(上流探鉱)、PV Gas(ガスパイプラインおよびLNG)、PV Power(発電)、BSR(精製) |
| 3 | Vietnam Coal and Mineral Industries Group (Vinacomin) | Vietnam | 2005 | ハノイ市 | 石炭・鉱物の採掘および石炭火力発電所を管轄する国有企業。主要炭鉱(主にクアンニン省の無煙炭)を管理し、発電所および産業向けに石炭燃料を供給している |
| 4 | Vietnam Petroleum Group (Petrolimex) | Vietnam | 1956 | ハノイ市 | 石油製品(ガソリン、ディーゼルなど)の川下市場を支配する最大の石油販売事業者。発電事業者ではない。全国で約2,700カ所のサービスステーションを運営している。. |
| 5 | Trungnam | Vietnam | 2004 | ホーチミン市 | 建設・インフラ事業からエネルギーセクターへ事業を拡大し、2018年から2021年にかけて太陽光および風力発電の先駆者となった。東南アジア最大の太陽光発電所であるTrung Nam Thuan Nam Solar Farm(450MW)や、Ea Nam Wind Power Plant(ダクラク省、400MW)などの大規模プロジェクトに投資した。. |
出所:B&Company分析
市場動向
再生可能エネルギーおよびクリーンエネルギーへの移行が急速に進展:2019年から2021年にかけて、固定価格買取制度(FIT)が数百億ドル規模の民間投資を促し、太陽光・風力発電所が急速に建設された。2022年、ベトナムは東南アジアで最大の太陽光発電容量を有する国となり、良好な条件下では再生可能エネルギーが発電量の50%に達した[3]. この急速な転換は、2050年までに石炭を段階的に廃止し、再生可能エネルギーおよびガスへ移行する政府のPDP8政策と整合している。投資家にとっては、太陽光、風力(洋上風力の技術的ポテンシャルは600GWと推定される[4])、蓄電池および関連サプライチェーン事業に機会がある。ただし、再生可能エネルギー容量の急速な拡大が送電網の整備を上回ったため、送電容量不足により太陽光・風力発電の出力抑制が発生している。2023年には、完成済みの太陽光・風力発電プロジェクトの多くが電力購入契約(PPA)や系統接続の確保に苦戦し、業界は停滞期に入った。これを受け、当局は送電網を拡張し、停滞しているプロジェクトの稼働を促進するため、新たな価格設定メカニズムを導入する計画である。.
インフラ投資:電力網と燃料インフラの不足に対応するため、投資が強化されている。政府は、2030年までに電力網の拡張に150億米ドルが必要になると見積もっている。優先事項の一つは、再生可能エネルギーが豊富な地域(ベトナム中部および南部)と、需要の高い北部およびホーチミン市を結ぶ新たな500kV送電線の建設である。エネルギー輸入および海外貿易インフラについては、ベトナム初のLNG輸入を経て、Thi Vai LNG(Ba Ria-Vung Tau)が2023年7月に操業を開始し、同年10月に正式に開業した。一方、Son My LNG(Binh Duong)は2027年の商業運転開始を目指している。さらに、ベトナムはラオスからの電力輸入を拡大しており、2025年までに約3,000 MWを目標としている。ベトナムとシンガポールのエネルギー協力については、シンガポールへの再生可能エネルギー輸出が、覚書(MoU)の締結段階から技術作業段階へと進展している。PDP8では、2035年までに5~10 GWを輸出する計画が示されている。このインフラ拡張により、送電設備、電力網技術、LNG供給、プロジェクトファイナンスにおいて新たなビジネス機会が生まれている。.
続きを読む
* この記事からの情報を引用する場合は、著作権を尊重するために、元の記事へのリンクと共に出典を引用してください。.
| B&Company
2008年以来ベトナムにおける市場調査を専門とする初の日本企業です。業界レポート、業界インタビュー、消費者調査、ビジネスマッチングなど幅広いサービスを提供しています。また、最近では、1,000,000社以上のベトナム企業のデータベースを開発しており、これを利用してパートナーを検索したり、市場を分析したりすることができます。. ご不明点がございましたら、お気軽にお問い合わせください。. info@b-company.jp + (84) 24 3978 5165 |
[1] International Trade Administration(2024年)
[2] Sipet(2024年)
[3] Mekong eye(2024年)
[4] VOV(2025年)
関連記事



ログイン / 新規登録
ニュースレターを購読する