

 한국어
 English
 日本語
 Tiếng Việt
 简体中文
이 글에서는 동남아시아 전역에서 가속화되고 있는 전기차 전환 현상을 살펴보고, 이러한 변화에서 비롯되는 구조적인 시장 기회를 파악합니다.
126월2026
최신 뉴스 및 보고서 / 베트남 브리핑
댓글: 댓글 없음.
추상적인
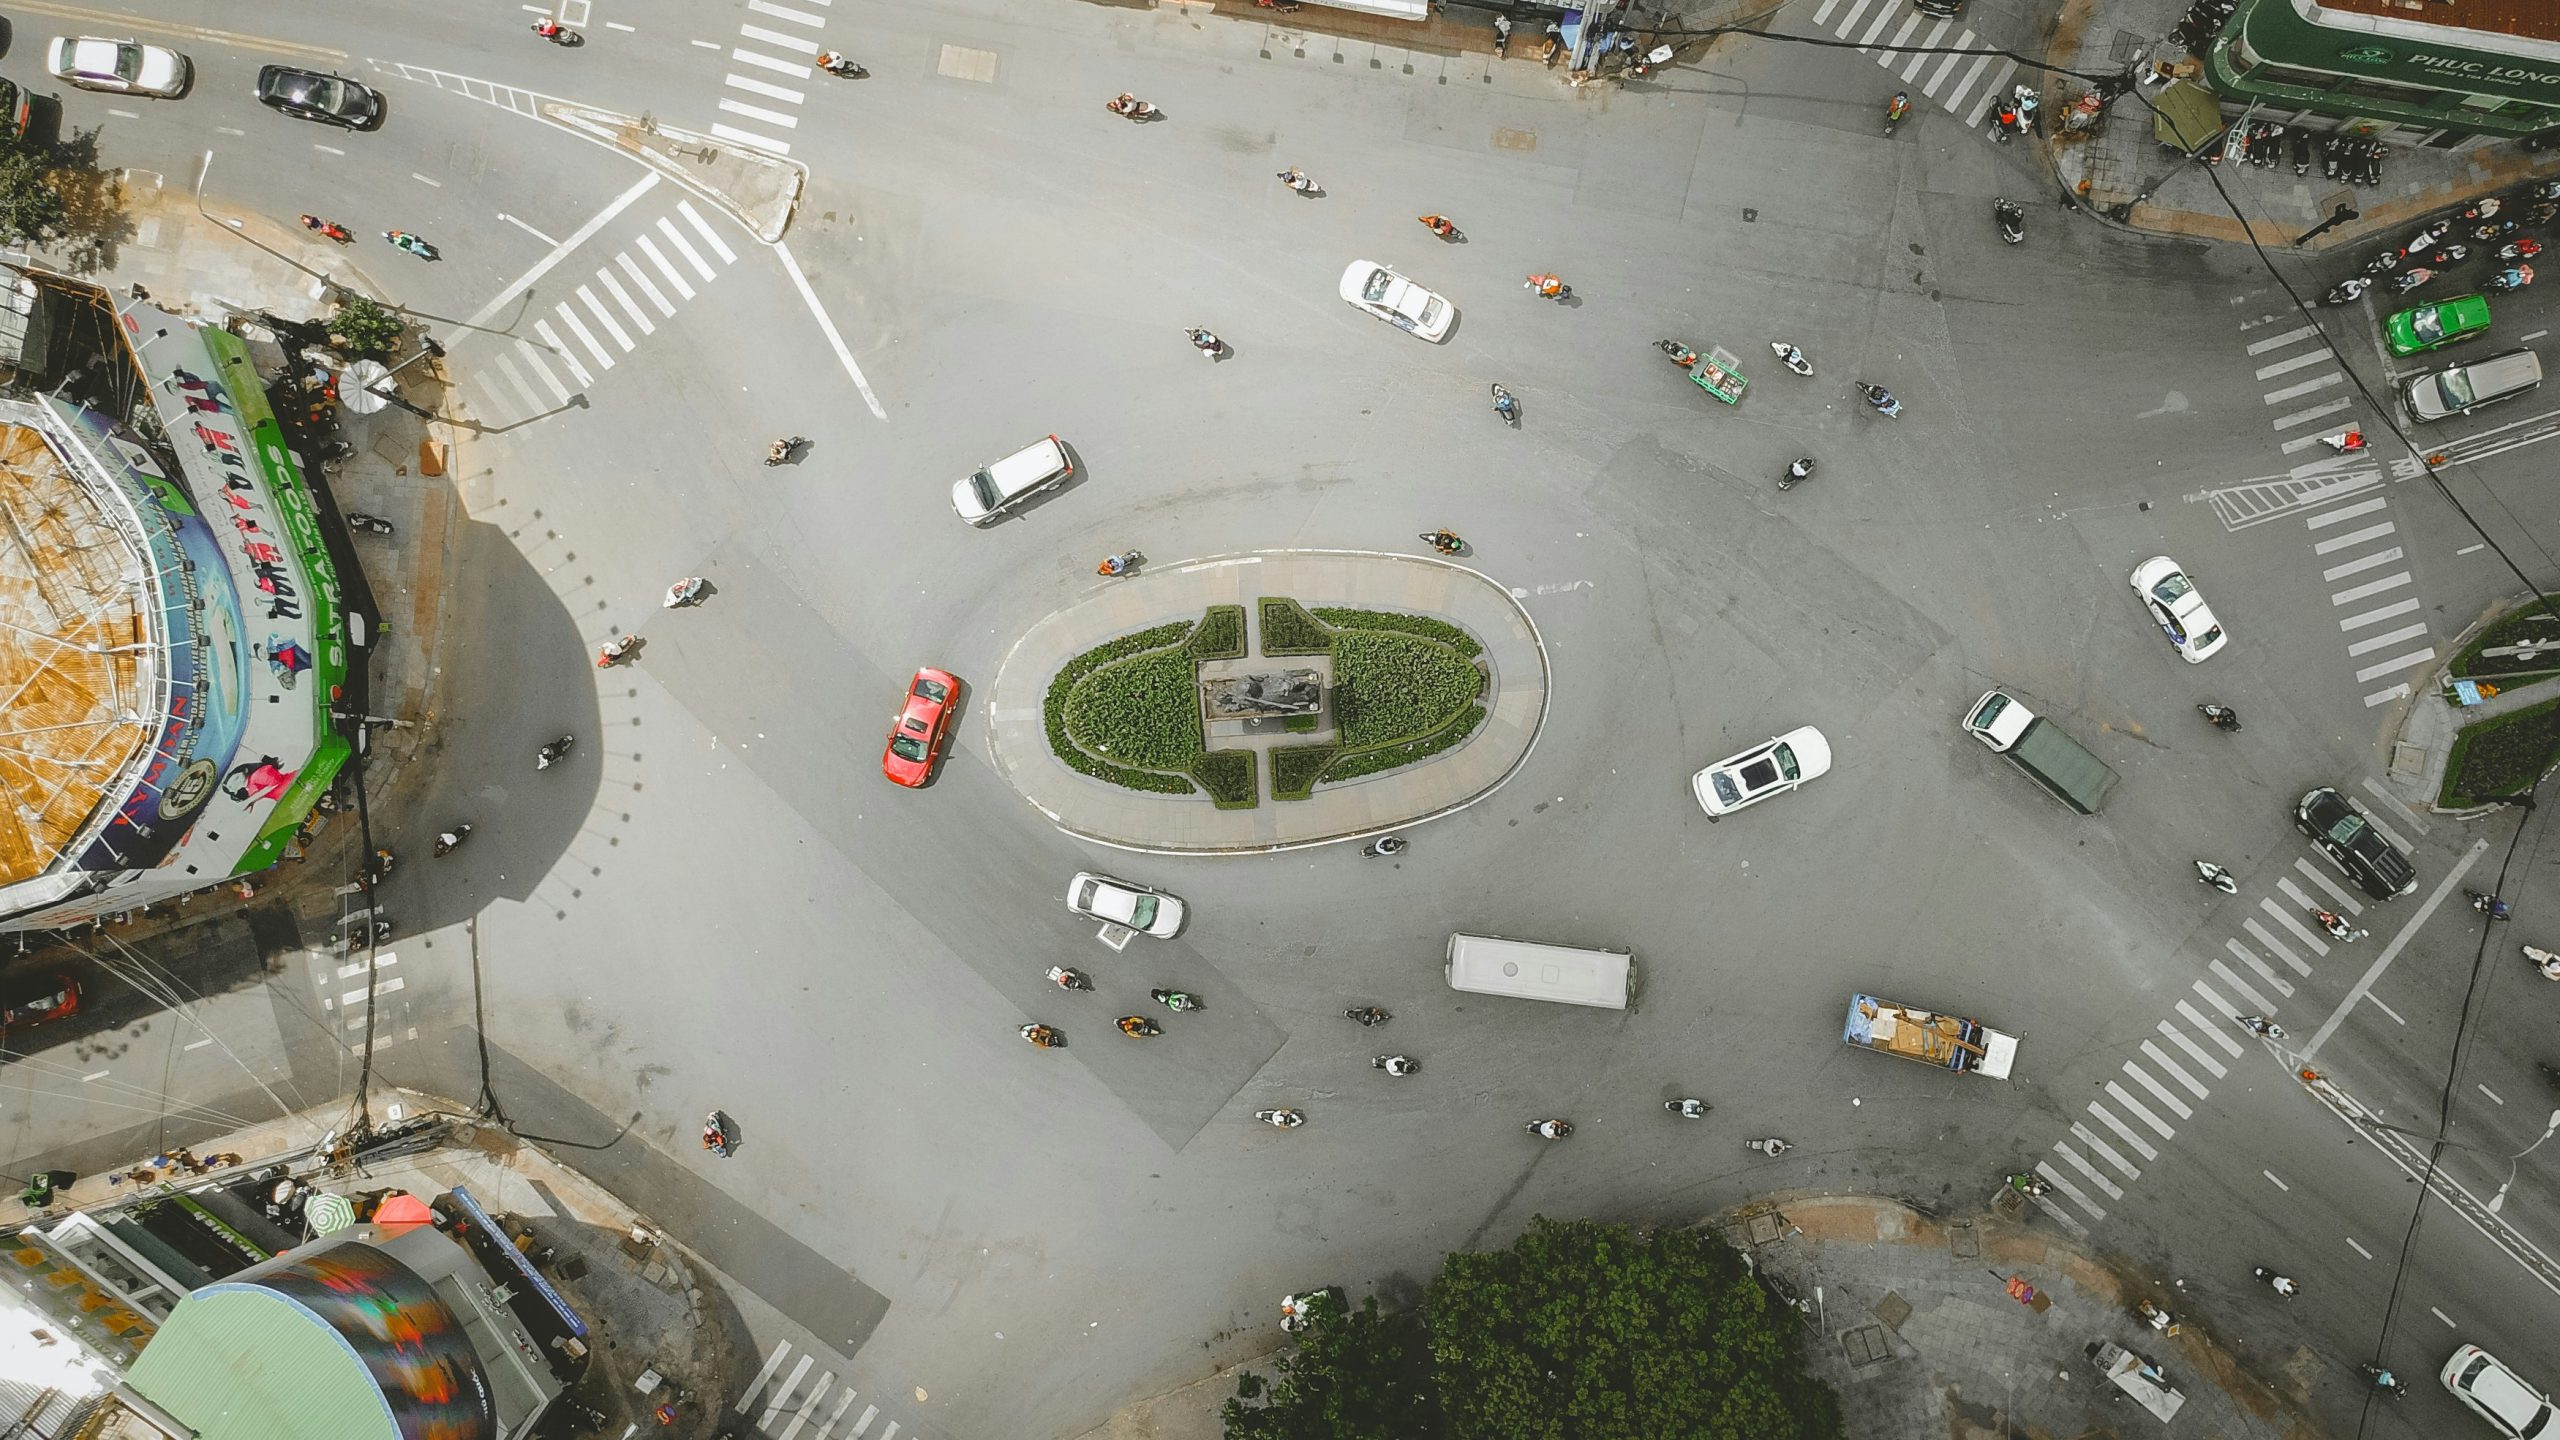
수십 년 동안 동남아시아 자동차 시장은 일본 브랜드의 지배력, 가솔린 이륜차, 제한적인 전동화 목표로 정의되어 왔습니다. 그러나 이러한 구도는 크게 변화했습니다. 2025년 말 기준, ASEAN 국가들은 이제 세계에서 전기차(EV) 도입률이 가장 높은 시장군에 속하며, 주요 보급률 지표에서 미국, 영국, 유럽연합을 추월했습니다.¹
본 기사는 동남아시아 전역에서 가속화되고 있는 EV 전환을 분석하고, 이러한 변화로 인해 발생하는 구조적 시장 기회를 파악하며, 특히 ASEAN에 기반을 둔 지역 기업들이 이를 활용하는 데 가장 유리한 위치에 있음을 보여줍니다. 또한 투자자와 시장 진입자를 위한 실질적 시사점을 제시합니다.
시장 개요: 수치로 보는 동남아시아 EV 시장
아세안 전기차 시장은 2025년 약 46억 달러 규모였으며, 2026년에는 60억 달러에 도달한 후 2031년에는 236억 달러로 성장할 것으로 예상되며, 연평균 복합 성장률은 31.6%입니다.² 또 다른 추산에 따르면, 이 시장은 2021년 20억 달러에서 2035년에는 연간 800억~1,000억 달러 규모의 매출 기회를 창출할 수 있을 것으로 전망됩니다.³
아래 표는 2025년 기준 ASEAN의 5대 자동차 시장에서 EV 시장 현황을 요약한 것입니다:
표 1: 동남아시아 EV 시장 현황: 5 키 시장(2025년)
| 국가 | EV 내수 판매 비중(2025년) | 주요 정책 | 주요 투자 |
| Vietnam | ~40% | 세제 혜택, 부가가치세 인하, 공공 차량 보급 의무화 | VinFast(자국 기업); World Bank는 2050년까지 650만 개의 일자리 창출 전망⁴ |
| 태국 | ~20% | “30@30” 목표(2030년까지 30% 무공해 차량(Zero Emission Vehicle-ZEV)) | Toyota, BYD, Tesla, Hyundai의 공장이 가동 중이거나 현지 생산을 확정⁵ |
| 인도네시아 | ~15% | EV에 대한 부가가치세 인하, 현지 생산업체 대상 수입 관세 인하 | BYD 공장, VinFast Subang 공장, CATL company 배터리 시설⁶ |
| 말레이시아 | 성장 | 국가 에너지 전환에 따른 EV 로드맵 | Proton EV 라인($19.5M, 연간 20,000대 생산능력)² |
| 필리핀 | 초기 단계 | EV 산업개발법 | 첫 딜러 파트너들과 체결한 VinFast 전기 스쿠터 양해각서⁷ |
B&Company의 합성
동남아시아에서 전기차 판매량은 2024년에 거의 50% 증가하여 지역 전체 자동차 판매량의 9%를 차지했습니다. 위에 언급된 5개 시장 중 베트남과 태국이 가장 높은 개별 점유율을 기록했습니다.⁸
전환의 동력으로서의 정책: 정부가 전환을 주도하다
동남아시아의 EV 급증은 순수하게 시장에 의해 주도된 것이 아닙니다. 이는 정부 정책에 의해 적극적으로 설계된 결과이며, 이러한 정책을 이해하는 것은 모든 시장 진입 전략에 필수적입니다.
인도네시아 는 현지 부품 조달 요건을 충족하는 EV 판매에 대한 부가가치세 인하와 2026년까지 현지 생산을 약속한 제조업체를 위한 한시적 수입 관세 인하라는 두 가지 강력한 수단을 도입했습니다. 그 결과 2025년 중반 기준 Aion, Gili, Maxus, BYD(중국), Citroën(프랑스), Volkswagen(독일), VinFast(베트남)를 비롯해 중국의 배터리 대기업 CATL brand 등 7개 제조업체가 현지 시설 설립을 확정했습니다.⁴
태국‘의 “30@30” 전략은 2030년까지 30%, 2035년까지 100%의 무공해 차량 보급을 목표로 합니다.⁵ EV3.5 인센티브 제도를 기반으로 현재 3,700개 이상의 공공 충전소와 11,600개의 커넥터를 보유하고 있으며, 이 중 6,000개 이상은 급속 직류(DC) 충전기입니다.⁵
Vietnam 은 세금 인센티브, 등록비 감면, 대중교통 전기화 의무화 등을 결합하여 국내 생산업체와 인프라 개발업체 모두에게 유리한 환경을 조성했습니다.⁵ 빈패스트(VinFast)의 플래그십 모델인 VF 3는 2025년 베트남에서 가장 많이 팔린 자동차가 되었으며, 판매량의 75%가 소비자에게 직접 판매되어 이전의 법인 판매 우선 전략에서 크게 전환되었습니다.⁴
ASEAN 전역의 정책 환경은 일률적이지 않지만 방향성은 일관됩니다. 각국 정부는 제조업 현지화 요건, 재정적 인센티브, 인프라 지출을 활용해 동남아시아의 EV 전환을 가속화하는 동시에 외국인 투자를 유치하고 있습니다.
사례 연구: 인도네시아의 VinFast — 지역 차원의 청사진
VinFast의 인도네시아 진출은 현재까지 어느 지역 기업이 추진한 것과 비교해도 매우 야심찬 동남아시아 EV 시장 진입 사례이며, 다른 투자자들이 면밀히 주시하는 모델입니다.
이 회사는 착공 후 불과 17개월 만인 2025년 12월 인도네시아 서부 자바에 Subang 공장을 가동했습니다. 이 시설은 초기 투자액 2억 달러, 연간 50,000대의 생산능력을 갖추고 있으며, 향후 연간 350,000대까지 생산능력을 확대할 계획입니다.⁶ 이 공장에서는 VF3, VF5, VF6, VF7 e-SUV의 우핸들 버전을 생산하며, 태국, 말레이시아, 호주를 포함한 APAC 시장을 대상으로 한 VinFast의 우핸들 수출 허브로 자리매김하고 있습니다.⁶
인도네시아 전략은 의도적으로 통합되어 있습니다. 차량 판매 및 딜러 네트워크를 차량 호출 서비스 차량 운영(Xanh SM 택시, Gojek의 Green SM 기능과의 파트너십을 통해 확대), V-Green 충전 인프라, 금융기관 파트너십과 결합한 것입니다.³ 2026년 2월 VinFast는 인도네시아의 7개 딜러 그룹과 전기 스쿠터 관련 양해각서를 체결하며 이륜차 부문으로의 추가 확장을 예고했습니다.⁷
시장조사가 보여주는 것: Central Insight Indonesia와의 논의
B&Company 팀은 최근 센트럴 인사이트 자카르타 기반 시장조사 기업인 Central Insight Indonesia와 논의를 진행했습니다. 이 회사는 인도네시아 소비자 행동과 산업 부문을 직접 파악하고 있으며, 시장에서 VinFast가 어떻게 받아들여지고 있는지, 그리고 보다 광범위하게 EV 도입을 형성하는 구조적 요인이 무엇인지 이해하기 위한 목적이었습니다. 다음 내용은 해당 논의에서 공유된 인사이트를 반영한 것입니다.
“현재 인도네시아 시장에 진출한 이후 이미 판매 목표를 달성했음에도 불구하고, VinFast는 인도네시아에서 여전히 성장 여지가 크다고 판단합니다.
전기차 제조업체들이 시장을 확장하기에 매우 적절한 시점입니다. 사람들이 내연기관차(ICE)에서 전기차(EV)로 전환하도록 이끄는 요인이 여러 가지 존재하기 때문입니다:
– 전기차는 특히 대도시를 중심으로 폭넓게 수용되고 있습니다. 이제 많은 사람들은 전기차를 내연기관차의 차선책으로 보지 않고, 내연기관차와 함께 우선적으로 고려하고 있습니다. 주로 자바섬을 중심으로 공공 충전 인프라가 잘 구축되어 있어, 충전소 부족에 대한 대중의 우려는 몇 년 전과 비교해 크게 감소했습니다. 2025년 12월 기준 인도네시아에는 공공 충전소가 4,778곳 있으며, 2034년까지 3,099개 지역에 총 192,253기를 구축하는 것을 목표로 하고 있습니다. 2034년 목표는 해당 연도의 4륜 전기차(EV) 보유 대수가 280만 대에 이를 것이라는 전망을 기반으로 합니다. 9
– 인도네시아 수도 자카르타의 출퇴근 시간 교통은 차량 번호판 끝자리와 날짜를 대조해 출퇴근 시간대에 자카르타 주요 도로 진입 가능 여부를 결정하는 홀짝제를 중심으로 운영되어 왔습니다. 그러나 이 정책은 전기차에는 적용되지 않기 때문에, 매일 자카르타로 출퇴근하는 많은 사람들이 출퇴근 시간대의 유연성을 이유로 전기차를 보유하고 있습니다.
– 인도네시아의 소매 연료 공급 상황은 지난해부터 불확실한 상태가 이어지고 있습니다. 민간 연료 회사들이 때때로 공급 부족을 겪고 있기 때문입니다, 한편 많은 사람들은 우수한 서비스와 높은 제품 품질을 제공하는 민간 연료 소매업체를 선호합니다. 중동의 지정학적 갈등으로 비보조 연료와 디젤 가격도 급등하면서 소비자들의 연료비 부담이 더욱 커졌습니다. 이에 따라 전기차는 더욱 합리적인 선택지가 되었습니다.
– 가격 측면에서 VinFast는 뛰어난 가성비를 제공하며 경쟁력 있는 포지션을 확보하고 있습니다. 저가에서 중가에 이르는 가격대의 내연기관차와 비교할 때, 유사한 가격대의 전기차는 일반적으로 더 우수한 완성도와 다양한 기능을 갖추고 있으며, 이는 낮은 운영비와 유지보수 비용을 넘어 소비자에게 주요한 매력 요인으로 작용합니다. 이러한 경쟁력 있는 가격은 정부 인센티브를 통해서도 뒷받침되고 있습니다.”
— 센트럴 인사이트, 인도네시아 시장조사 기업으로, B&Company와의 논의에서 언급되었습니다.
이러한 인사이트는 동남아시아 전기차의 지역적 지형에 대한 B&Company의 관찰과도 일치합니다. 동남아시아 주요 도시의 많은 소비자에게 전기차는 이제 대체재가 아니라 첫 번째 선택지입니다. 연료 공급의 불확실성이 집계 데이터만으로는 아직 드러나지 않는 방식으로 이러한 전환을 조용히 촉진하고 있습니다. 또한 중간 가격대에서는 환경 친화성보다 가성비가 훨씬 중요한 구매 결정 요인입니다. 이러한 차이는 제조업체가 제품을 포지셔닝하고 금융 상품을 구성하는 방식에 직접적인 영향을 미칠 것입니다.
기회가 존재하는 분야
동남아시아의 전기차 전환은 단일한 기회가 아니라, 가치사슬 전반에 걸쳐 서로 연결된 여러 시장 기회의 집합입니다. 아래 표는 주요 시장과 세그먼트별 핵심 기회 영역을 정리한 것입니다:
표 2: 세그먼트별 동남아시아 전기차 기회 지도(2025~2030년)
| 기회 세그먼트 | 주요 시장 | 진입 근거 |
| 차량 제조 및 조립 | 인도네시아, 태국, 베트남 | 현지 요건이 국내 생산을 촉진 |
| 전기차 충전 인프라 | ASEAN-6 전역: 인도네시아, 말레이시아, 필리핀, 싱가포르, 태국, 베트남 | 증가하는 전기차 보유 대수에 비해 만성적인 공급 부족이 지속되는 가운데, 직류(DC) 급속 충전기가 소비자가 기대하는 표준으로 빠르게 자리 잡고 있음 |
| 배터리 공급망 및 소재 | 인도네시아(니켈 풍부) | 인도네시아는 전 세계 니켈 매장량의 약 40%를 보유하고 있습니다. |
| 차량 플릿 전동화 및 차량 호출 서비스 | 베트남, 인도네시아, 태국 | 빠른 도시화 및 정부의 친환경 차량 플릿 의무화 |
| 전기 이륜차(전기 스쿠터) | 인도네시아, 베트남, 필리핀 | 동남아시아 전역에서 지배적인 교통수단이며, 상대적으로 낮은 가격대 |
| 전기차 금융 및 보험 | 인도네시아, 태국 | 전기차 대출 및 배터리 보험이 부상하는 세그먼트 |
B&Company의 합성
결론
동남아시아의 전기차 전환은 더 이상 전망이 아니라 현재 진행 중인 현실이며, 그 속도는 대부분의 시장 전망을 앞서고 있습니다. 각국 정부는 확고한 의지를 보이고 있고 소비자 태도는 변화하고 있으며, 가격, 생태계, 현지 입지를 적절히 결합한 지역 사업자들은 이미 시장점유율을 확보하고 있습니다.
투자자와 시장 진입자에게 기회는 열려 있지만 무한정 지속되지는 않는다. 인도네시아, 베트남, 태국처럼 선도 진입자에게 보상을 제공하는 시장에는 가장 치열한 경쟁도 몰리고 있다. 시장에 진입하려면 자본 이상의 것이 필요하다. 소비자가 실제로 원하는 것이 무엇인지, 정책이 어떻게 시행되고 있는지, 인프라 격차가 가장 큰 부분이 어디인지에 대한 현장 수준의 이해가 필요하다.
자세히 읽기
* 이 기사에서 어떤 정보를 인용하고자 하시면, 저작권을 존중하기 위해 원본 기사의 링크와 함께 출처를 꼭 기재해 주시기 바랍니다.
| B&Company
2008년부터 베트남에서 시장 조사를 전문으로 하는 최초의 일본 기업입니다. 산업 보고서, 산업 인터뷰, 소비자 조사, 비즈니스 매칭 등 다양한 서비스를 제공합니다. 또한 최근에는 파트너 검색 및 시장 분석에 사용할 수 있는 1,000,000개 이상의 베트남 기업 데이터베이스를 개발했습니다. 문의 사항이 있으시면 언제든지 저희에게 연락해 주십시오. info@b-company.jp + (84) 28 3910 3913 |
출처 및 참고자료
1. Ember Energy. ASEAN, 글로벌 전기차 보급의 새로운 선도 지역으로 부상. 2025년 12월 16일. https://ember-energy.org/latest-updates/asean-emerges-as-a-new-leader-in-global-ev-adoption/
2. Mordor Intelligence. ASEAN 전기차 시장 — 성장, 점유율, 규모 및 산업 전망. 2026년 1월. https://www.mordorintelligence.com/industry-reports/asean-electric-vehicle-market
3. EY-Parthenon. 동남아시아 전기차 가치사슬 전반의 기회를 선점하는 방법. https://www.ey.com/en_my/insights/strategy/how-to-seize-opportunities-across-southeast-asias-ev-value-chain
4. SEADS / Asian Development Bank. 동남아시아, 전기차 판매의 글로벌 호황을 선도. 2026년 3월. https://seads.adb.org/news/southeast-asia-leads-global-boom-electric-vehicle-sales
5. GM Insights. ASEAN 전기차 시장 규모 및 성장 보고서 2025–2034. https://www.gminsights.com/industry-analysis/asean-electric-vehicle-market
6. Mission Media Asia. VinFast의 인도네시아 공장이 역내 브랜드 포지셔닝에 중요한 이유. 2025년 12월 17일. https://missionmedia.asia/why-vinfasts-indonesia-plant-matters-for-its-regional-brand-positioning/
7. VinFast. VinFast, 인도네시아 전기 스쿠터 시장에 공식 진출하고 전략적 딜러와 제휴. 2026년 2월 9일. https://vinfastauto.us/investor-relations/news/vinfast-officially-enters-indonesias-e-scooter-market-partners-with
8. IEA. 2025 글로벌 전기차 전망 — 요약본. https://www.iea.org/reports/global-ev-outlook-2025/executive-summary
9. CNN Indonesia. 인도네시아의 현재 SPKLU는 4,778개이며, 2034년까지 19만 2천 개를 목표로 한다. https://www.cnnindonesia.com/otomotif/20260203162604-603-1324154/indonesia-punya-4778-spklu-saat-ini-ditargetkan-192-ribu-pada-2034
관련기사


로그인 / 회원가입
뉴스레터 구독