简体中文
 English
 日本語
 Tiếng Việt
 한국어
2012 月2024
行业评论/最新新闻和报告
评论: 没有评论.
越南2023年的能源总需求较2022年增长了9.2%[1], ,这得益于5%的强劲平均经济增长率[2], ,以及工业活动和城市发展的增加。因此,煤炭和石油目前分别占该国一次能源需求的47%和25%,越南仍继续依赖化石燃料来满足不断增长的能源需求[3]. 。2017年至2023年,越南温室气体排放量增长了46%,达到3.72亿吨二氧化碳,为自1900年以来的最高记录[4]. 。因此,在2019年第七届中央委员会会议上,政府强调了减少温室气体排放并向更清洁、更安全能源转型的迫切必要性,尤其是减少煤炭和化石燃料消费,并逐步转向LNG能源[5].
越南LNG能源市场概览
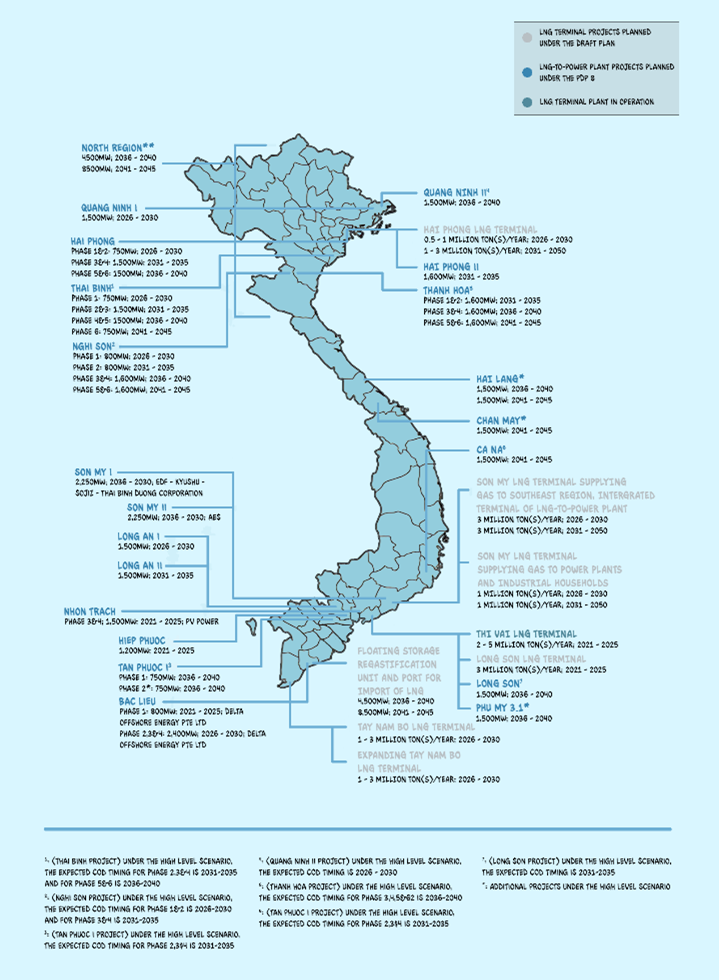
2023年,越南正式进入LNG市场。由PetroVietnam Gas运营的Thi Vai LNG接收站于当年7月接收了首船LNG。目前,越南尚未实现LNG国内生产,因此Thi Vai接收站是越南首座也是目前唯一一座投入运营的LNG进口设施,有助于保障现有客户及计划建设的电厂的天然气供应。Thi Vai接收站年处理能力为100万吨(MTPA),预计将于2025年向Nhon Trach 3号和4号联合循环电厂供气[6]. 。预计到2024年,随着蔡梅普码头的投运,LNG能源市场将进一步增长。该码头产能为300万吨/年(MTPA),将显著扩大越南的LNG进口和处理能力[7].
越南正积极投资扩大其LNG基础设施,《电力发展规划VIII》[8] (PDP8)设定了到2030年约22.4吉瓦(GW)LNG发电装机容量的目标。这将约占该国总装机容量的15%,使LNG成为该国能源结构中的关键组成部分[9]. 。根据Wood Mackenzie的数据,预计LNG需求将以平均每年12%的速度增长,到2030年代中期可能增至目前的三倍[10]. 。此外,越南正将广泽燃煤电站改造为LNG电站[11], ,进一步推动LNG成为越南能源转型中的基础性能源。.
越南于2023年通过施威码头(100万吨/年)启动首次LNG进口,并计划增建300万吨/年的蔡梅普码头,但其产能与泰国Map Ta Phut的1000万吨/年和Nong Fab的750万吨/年相比仍然有限[12]以及新加坡 11 MTPA SLNG 终端[13]. 巨大的产量差距凸显了越南需要加快液化天然气基础设施建设以满足区域标准。
越南LNG市场的外国投资与开发项目
随着越南致力于实现能源来源多元化并降低对煤炭的依赖,液化天然气(LNG)已成为投资东南亚能源市场的外国企业重点关注的领域。这些资本流入及合作项目凸显了越南在液化天然气领域的高潜力市场地位。.
国际合作LNG能源项目
| 项目 | 合作方 | 运营状态 | 合作类型 |
| 山美LNG码头
(LNG电厂) |
AES Corporation
(美国) |
计划于2027年投入运营 | 与PetroVietnam Gas(PV Gas)合作 |
| LNG码头
(LNG电厂) |
JERA
(日本) |
规划中 | 外国投资 |
| B区块
(气田) |
Mitsui & Co. Ltd
(日本) |
计划于2026年投入运营 | 与PVN、PVEP、PV Gas和PTTEP合作[14] |
资料来源:B&Company Complication
此外,总部位于新加坡的Delta Offshore Energy(DEO)已与越南电力(EVN)旗下的电力交易公司(EPTC)合作,就长期LNG供应组织国际招标。该流程吸引了超过29份投标,凸显出外国投资者对越南LNG市场日益浓厚的兴趣[15].
由于能源需求不断增长,加之《电力发展规划VIII》(PDP8)为越南LNG市场设定了雄心勃勃的目标,越南LNG市场展现出高潜力的投资机遇。尽管市场前景良好,但与邻近市场相比,竞争仍相对较低,这为能够在市场成熟前抢先确立市场地位的先行者带来了独特优势。.
政府政策与支持
越南政府已采取积极措施支持LNG基础设施发展,为现有及潜在投资者营造了有利环境。凭借明确的政策指引和雄心勃勃的能源规划,越南正将LNG打造为其长期能源战略的核心组成部分。.
推动LNG能源发展的越南主要政策