

 한국어
 English
 日本語
 Tiếng Việt
 简体中文
일본의 아세안 내 무역 역학 관계는 상당히 변화했으며, 베트남은 가장 빠르게 성장하는 지역 무역 파트너 중 하나로 부상했습니다.
036월2026
최신 뉴스 및 보고서 / 베트남 브리핑
댓글: 댓글 없음.
지난 10년간 일본의 전반적인 무역 구조는 미·중 무역 갈등, 코로나19 팬데믹, 공급망 재편 노력, 새로운 지역 무역 협정 시행 등 주요 변동에도 불구하고 놀라울 정도로 안정적인 상태를 유지해 왔습니다. 2012년부터 2025년까지 아세안은 일본 전체 무역량(수입+수출)의 약 15%를 꾸준히 차지했으며, 중국은 약 21%, 나머지 64%는 기타 국가들과의 교역이 될 것으로 예상됩니다.
그러나 아세안 내 무역 역학은 상당한 변화를 겪었으며, 베트남은 일본의 가장 빠르게 성장하는 지역 무역 파트너 중 하나로 부상했습니다. 태국은 총 무역량 기준으로 일본의 최대 아세안 무역 파트너 자리를 꾸준히 유지해 왔지만, 베트남은 지난 10년간 연평균 10.6%의 성장률을 기록하며 주변 국가들의 연평균 성장률 3.6%를 크게 웃도는 강력한 성장세를 보였습니다.
Japan’s trading volume (import + export) with ASEAN countries
단위: 10억 엔
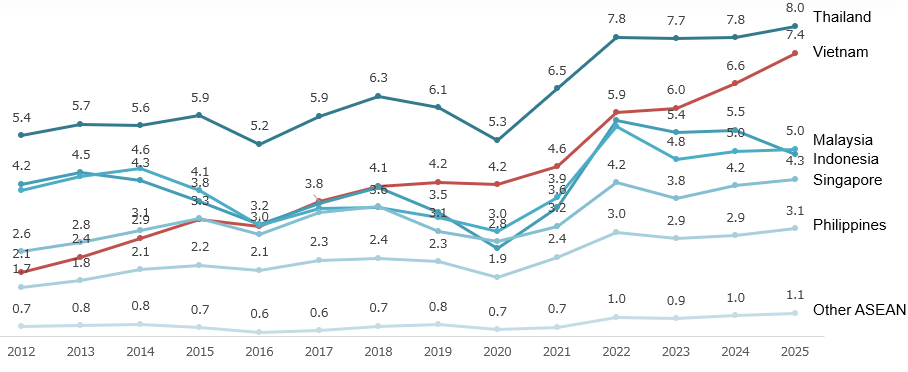
출처: B&Company 종합 분석(일본 세관)
베트남이 일본–ASEAN 무역에서 점점 더 중요한 역할을 하게 된 배경에는 다른 많은 ASEAN 국가들과 비교할 때 VJEPA, AJCEP, CPTPP, RCEP 등 광범위한 역내 무역협정 네트워크에 참여하고 있다는 점이 있다. 그 결과 베트남은 EPA 특혜 제도를 활용한 수입액 기준으로 일본의 주요 교역 상대국 중 하나로 자리 잡았으며, 중국에 이어 두 번째이자 ASEAN 내에서는 가장 높은 순위를 기록하고 있다. 이는 특혜무역 체계가 일본 중심의 역내 공급망에서 베트남의 제조 및 수출 거점으로서의 입지를 강화하는 데 핵심적인 역할을 해왔음을 보여준다.
Japan’s imports using EPAs by regions and top countries
단위: 10억 엔
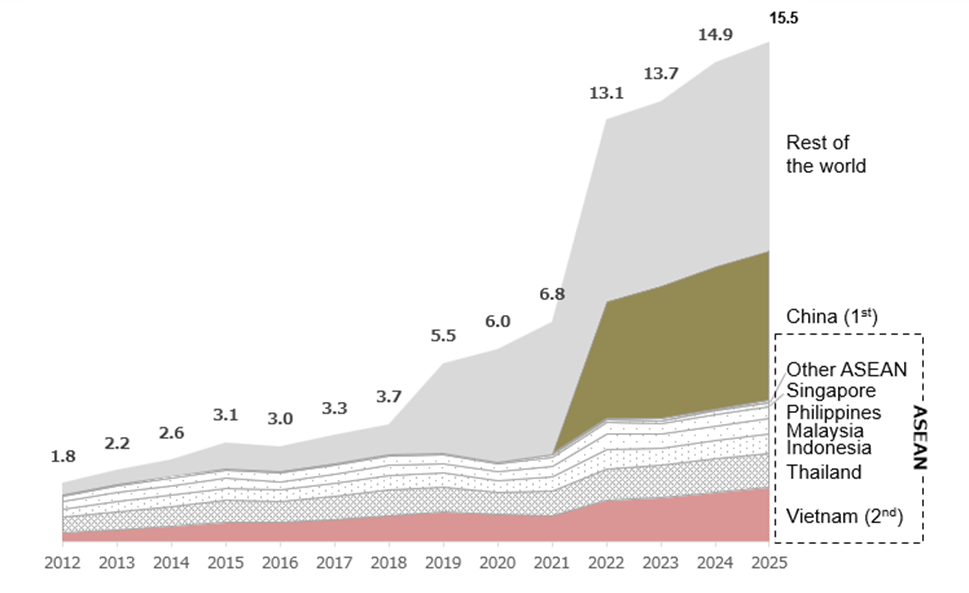
출처: B&Company 종합 분석(일본 세관)
동시에 베트남의 EPA 활용 구조는 잠재적으로 중요한 취약점을 드러냅니다. 태국의 대일 특혜 수출품목은 여러 산업 분야에 걸쳐 비교적 다양하지만, 베트남의 EPA 활용은 섬유 및 의류 관련 제품(HS50~67)에 집중되어 있으며, 2025년에는 EPA 제도를 활용한 총 수입액의 약 60%를 차지할 것으로 예상됩니다. 섬유 및 의류 관련 제품은 이미 베트남의 대일 수출에서 가장 큰 비중을 차지하는 품목 중 하나이지만, EPA 활용은 이러한 분야에 더욱 집중되어 있습니다. 현재 일본이 베트남에서 가장 많이 수입하는 품목은 전기기계(HS85)이며, 그 뒤를 이어 기계, 목재 및 제지, 잡화, 농수산물, 플라스틱 및 고무, 가공식품 및 음료, 화학제품, 운송 장비, 가죽 제품, 광학 기기 등이 있습니다. 그러나 섬유 및 의류 제품에 비해 이러한 여러 분야는 EPA 특혜 제도를 활용한 수입에서 차지하는 비중이 여전히 상대적으로 낮습니다. 이는 베트남의 대일 수출 구조가 점차 다변화되어 왔음에도 불구하고, EPA 체계에서 얻는 실질적인 혜택은 여전히 의류, 신발, 섬유 등 노동집약적 산업에 주로 집중되어 있음을 시사한다.
Use of FTAs in imports from Vietnam by sector in 2025
단위: %, 100% = 17억 엔
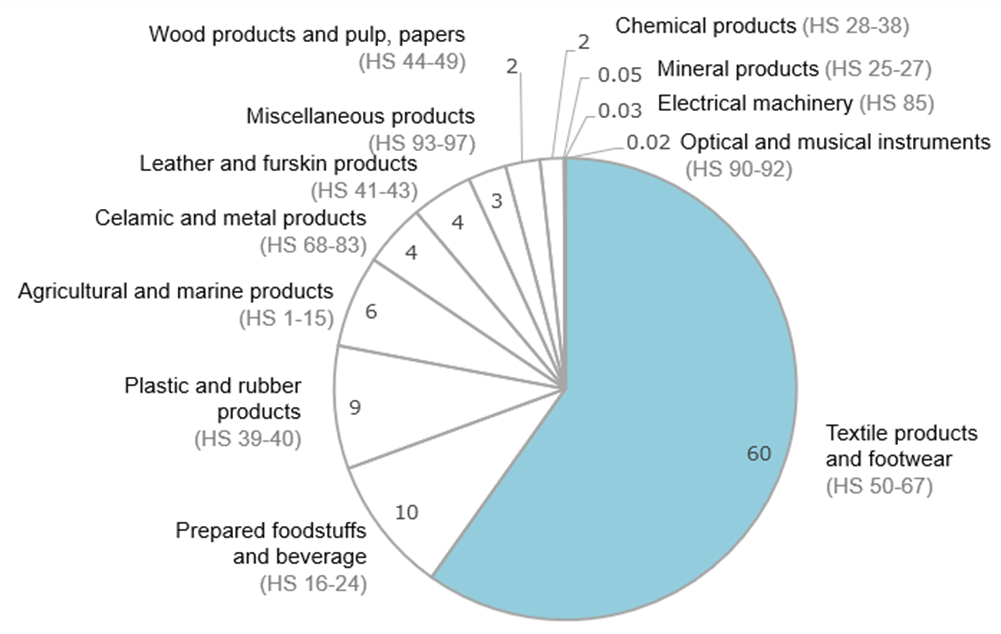
출처: B&Company 종합 분석(일본 세관)
이 이슈는 2022년 일본에 발효된 역내포괄적경제동반자협정(RCEP)의 맥락에서 더욱 중요해지고 있다. 역사적으로 베트남과 같은 ASEAN 수출국들은 일본 시장에서 중국산 섬유 및 신발 제품에 비해 관세상 이점을 누려왔다. 그러나 RCEP에 따라 중국산 수출품에도 많은 품목의 관세가 점진적으로 인하되면서, 과거 ASEAN 공급업체들이 누렸던 특혜 격차가 축소되고 있다. 예를 들어 섬유 및 신발 품목에서 RCEP에 따른 중국산 제품의 평균 관세율은 2022년에도 약 4.3% 수준이었다[1], 반면 ASEAN 수출업체에 적용되는 AJCEP 특혜 관세율은 약 0.7%였다. 그러나 이러한 관세 격차는 시간이 지남에 따라 점진적으로 축소될 예정이며, 2041년에는 AJCEP 수준에 수렴할 것으로 추정된다. 그 결과 베트남이 노동집약적 수출에서 역사적으로 누려온 우위의 일부는 중국산 제품이 RCEP에 따라 일본 시장에 보다 폭넓은 특혜 접근권을 확보함에 따라 점차 약화될 수 있다.
중요한 점은 이것이 베트남이 역내 공급망에서 전략적 중요성을 상실한다는 의미는 아니라는 것이다. 오히려 경쟁력의 기반 자체가 변화할 가능성이 있다. 과거에는 관세상 이점과 인건비가 베트남의 수출 성장을 뒷받침하는 핵심 요인이었다. 그러나 앞으로 일본 공급망에서 베트남의 경쟁력은 공급망 통합, 물류 효율성, 리드타임, 제품 품질, ESG 준수, 자동화 역량, 지원 산업의 발전과 같은 요소에 점점 더 좌우될 가능성이 높다. 이러한 전환은 베트남이 전통적인 노동집약적 부문을 넘어 전자제품, 기계, 가공식품, 화학제품 등 고부가가치 산업으로 EPA 활용을 확대하고자 하는 상황에서 특히 중요하다. 특히 섬유 부문에서 베트남은 단순 재단·봉제 중심의 생산에 머무르기보다 원단 생산, 염색 및 고부가가치 제조 역량에 대한 투자를 가속화할 필요가 있을 수 있다.
일본 기업의 관점에서 이러한 변화는 역내 조달 전략이 단순한 저비용 최적화에서 보다 광범위한 공급망 회복탄력성과 역량 다변화를 지향하는 방향으로 점진적으로 진화할 수 있음을 시사한다. 베트남은 ASEAN 내 일본의 주요 제조 및 조달 거점 중 하나로 남을 가능성이 높지만, 기존 EPA에 따른 관세상 이점이 계속 수렴함에 따라 역내 경쟁은 더욱 치열해질 수 있다. 동시에 ASEAN과 중국 간 관세 격차가 축소되면서 일본 기업들은 관세 차이에 주로 의존하기보다 아시아 각 생산 거점의 전략적 역할을 재평가할 수 있다. 따라서 베트남 제조업체와 정책 입안자들에게 과제는 수출 성장을 유지하는 데 그치지 않고, 수출 성과가 높은 반면 EPA 활용은 여전히 제한적인 산업에서 산업 역량을 고도화하는 것이 될 것이다.
궁극적으로 지난 10년간 일본–ASEAN 무역에서 베트남의 부상은 괄목할 만했다. 그러나 이러한 성장을 뒷받침해 온 경쟁 환경은 점차 변화하고 있다. 역내 무역협정이 계속 발전하고 중첩됨에 따라 아시아 전역의 관세상 이점은 과거보다 점차 차별성이 낮아질 수 있다. 이러한 환경에서 장기적인 경쟁력을 유지하려면 특혜 시장 접근성뿐만 아니라 산업 역량, 공급망 통합, 운영 효율성, 고부가가치 제조 활동과 같은 요소가 점점 더 중요해질 수 있다.
메모:
- – EPA = 경제동반자협정
- – VJEPA = 베트남–일본 경제동반자협정
- – AJCEP = ASEAN–일본 포괄적 경제동반자협정
- – CPTPP = 환태평양경제동반자협정
- – RCEP = 역내포괄적경제동반자협정
B&Company가 지원할 수 있는 방법
베트남에서 일본 및 해외 고객을 지원해 온 풍부한 경험을 바탕으로, B&Company는 산업 분석, 공급망 평가, 공급업체 발굴, 시장 진입 평가 등 다양한 분야에서 리서치 및 자문 서비스를 제공합니다. 지역 시장에 대한 이해와 현지 비즈니스 인사이트를 결합하여, B&Company는 기업이 제조 경쟁력을 평가하고 ASEAN 내 변화하는 무역 및 소싱 환경에 대응할 수 있도록 지원합니다.
당사의 지원 범위는 다음과 같습니다:
– 베트남, ASEAN 및 일본 관련 공급망 전반의 경쟁 구도 변화를 파악하기 위한 무역 및 산업 리서치;
– 소싱 전략, 제조 배분 및 산업 내 포지셔닝의 변화를 파악하기 위한 공급망 맵핑 및 경쟁사 벤치마킹;
– 베트남 내 제조시설 확장, 공급업체 다변화 또는 현지화 전략을 검토하는 기업을 위한 시장 진입 및 투자 타당성 조사;
– 통계 데이터만으로는 파악하기 어려운 운영 현실을 이해하기 위한 제조업체, 수출업체, 산업단지 운영사, 무역회사 및 업계 전문가 대상 심층 인터뷰;
– 조달 및 공급망 다변화 이니셔티브를 지원하기 위한 공급업체 검색 및 산업 파트너 발굴;
– 잠재적 공급업체, 제조업체 및 지원 산업을 발굴하기 위한 베트남 전역의 광범위한 기업 데이터베이스 및 현지 비즈니스 네트워크 활용.
역내 경쟁 우위가 관세 인센티브만을 넘어 계속 변화함에 따라, 아시아에서 장기적인 제조 및 소싱 전략을 평가하는 기업에게 현지화된 시장 인텔리전스와 산업별 인사이트의 중요성이 점점 커질 수 있습니다.
[1] 국제무역투자연구소 (2023) https://trungtamwto.vn/file/22807/fta-seminar1207yoshioka.pdf
자세히 읽기
* 이 기사에서 어떤 정보를 인용하고자 하시면, 저작권을 존중하기 위해 원본 기사의 링크와 함께 출처를 꼭 기재해 주시기 바랍니다.
| B&Company
2008년부터 베트남에서 시장 조사를 전문으로 하는 최초의 일본 기업입니다. 산업 보고서, 산업 인터뷰, 소비자 조사, 비즈니스 매칭 등 다양한 서비스를 제공합니다. 또한 최근에는 파트너 검색 및 시장 분석에 사용할 수 있는 1,000,000개 이상의 베트남 기업 데이터베이스를 개발했습니다. 문의 사항이 있으시면 언제든지 저희에게 연락해 주십시오. info@b-company.jp + (84) 28 3910 3913 |
관련기사
로그인 / 회원가입
뉴스레터 구독