

 한국어
 English
 日本語
 Tiếng Việt
 简体中文
베트남은 비교적 저렴한 산업용 토지 비용과 ASEAN 내 중심 입지라는 이점을 갖추고 있으며, 임대 시설도 지속적으로 증가하고 있습니다.
189월2026
최신 뉴스 및 보고서 / 베트남 브리핑
댓글: 댓글 없음.
베트남의 산업용 부동산 관련 규정은 명확하다. 토지는 국가 소유로 유지되며, 외국인 투자자는 임차를 통해 장기 토지 사용권을 확보한다. 하이테크 및 수출 프로젝트는 세제 혜택과 우대 토지 임대료의 혜택도 받을 수 있다. 국영 개발업체와 외국 자본이 성장을 뒷받침하고 있으며, 중국+1 전략에 따른 제조 기능 이전과 물류 및 전자상거래 수요가 성장을 견인하고 있다. 주요 동향으로는 인접 성으로의 확장과 스마트·친환경 산업단지 개발이 있다. 토지 확보, 숙련 인력, 지역 간 경쟁 등의 과제가 존재하지만, 중기 전망은 여전히 긍정적이다.
기본 통계
| 지시자 | 단위 | 2020 | 2021 | 2022 | 2023 | 2024 |
| 산업용 토지 면적 | 천 ha | 73.6 | 82.6 | 해당 없음 | 98.6 | 89.8 |
| Industrial Park | 개수 | 369 | 397 | 403 | 414 | 433 |
| 북부 산업단지 토지 임대 가격 | USD/m²/임대 기간 | 해당 없음 | 109 | 120 | 123 | 133 |
| 남부 산업단지 토지 임대 가격 | USD/m²/임대 기간 | 해당 없음 | 151 | 166 | 173 | 189 |
| FDI 유입액 | 십억 달러 | 5.0 | 3.6 | 4.5 | 5.3 | 6.3 |
출처: 국가통계청, Cushman & Wakefield
규정
모든 토지는 국가 소유이며 외국인은 토지를 소유할 수 없다. 투자자는 일반적으로 최대 50년의 임대차 계약에 따라 토지 사용권을 보유하며, 승인을 받으면 계약을 연장할 수 있어 더 장기간 이용할 가능성도 있다. 또한 임차한 토지에 건설한 건물과 시설은 소유할 수 있다.
실무적으로 외국계 산업단지 개발업체는 국가로부터 토지를 임차하고 인프라를 구축한 후, 필지를 전대하거나 완공된 공장과 창고를 임차인에게 임대한다. 임차인은 개발업체로부터 토지를 전대받거나 기존 시설을 임차하며, 해당 필지에 자체 공장이나 설비를 건설하고 소유할 수 있다. 또한 자체 투자 승인(IRC/ERC), 환경 인허가, 건축허가(직접 건설하는 경우), 소방 안전 절차 및 유틸리티 설치를 직접 처리한다. 요건을 충족하면 수출가공기업(EPE)으로 설립할 수 있다. 전대 기간은 산업단지의 잔여 기간을 초과할 수 없다.
산업단지와 경제구역은 개발업체가 이미 모든 토지 권리와 인허가를 확보하고 있기 때문에 제조업체의 원활한 진입을 지원하며, 외국인 투자 제조업의 주요 설립 방식으로 활용된다. 많은 개발업체가 외국 자본과의 합작법인이다(예: Amata, VSIP). 조세 측면에서 표준 법인세율은 20%이다. 그러나 하이테크, 수출 지향, 대규모 또는 경제구역 내 입지 등 특정 요건을 충족하는 프로젝트는 우대 세율(예: 일정 기간 동안 10–17%), 세액공제·면제, 국내 생산이 불가능한 기계류에 대한 수입관세 면제, 개발업체에 지급하는 토지 임대료 감면 등의 혜택을 받을 수 있다.
시장 개요
산업용 부동산 시장은 꾸준한 성장세를 보였으며 코로나19 기간에도 성장세가 확대되었다. 이러한 호황은 견조한 FDI 유입과 글로벌 공급망의 변화에서 비롯되었다. 안정적인 경제 성장과 무역협정은 전자, 섬유, 기계 등 다양한 제조업체를 유치하고 있다. 특히 생산 다변화를 위한 “중국+1” 전략이 다국적 기업의 베트남 내 공장 설립을 견인하고 있다. Samsung, LG, Foxconn과 같은 주요 전자업체가 생산을 확대하면서 수백만 제곱미터 규모의 공장 부지 수요가 창출되고 있다.
2024년 기준 435개 산업단지에 약 89,900헥타르의 산업용 토지가 조성되어 있다. 투자는 대부분 호치민시, Dong Nai, Bac Ninh, Hai Phong, Long An 등 주요 생산 거점에 집중되어 있다. 전국 평균 가동률은 약 80%이며, 주요 지역(하노이와 호치민시를 중심으로 한 북부 및 남부 지역)에서는 88-90%에 달한다[1].
Industrial Zone Area
단위: 천 ha
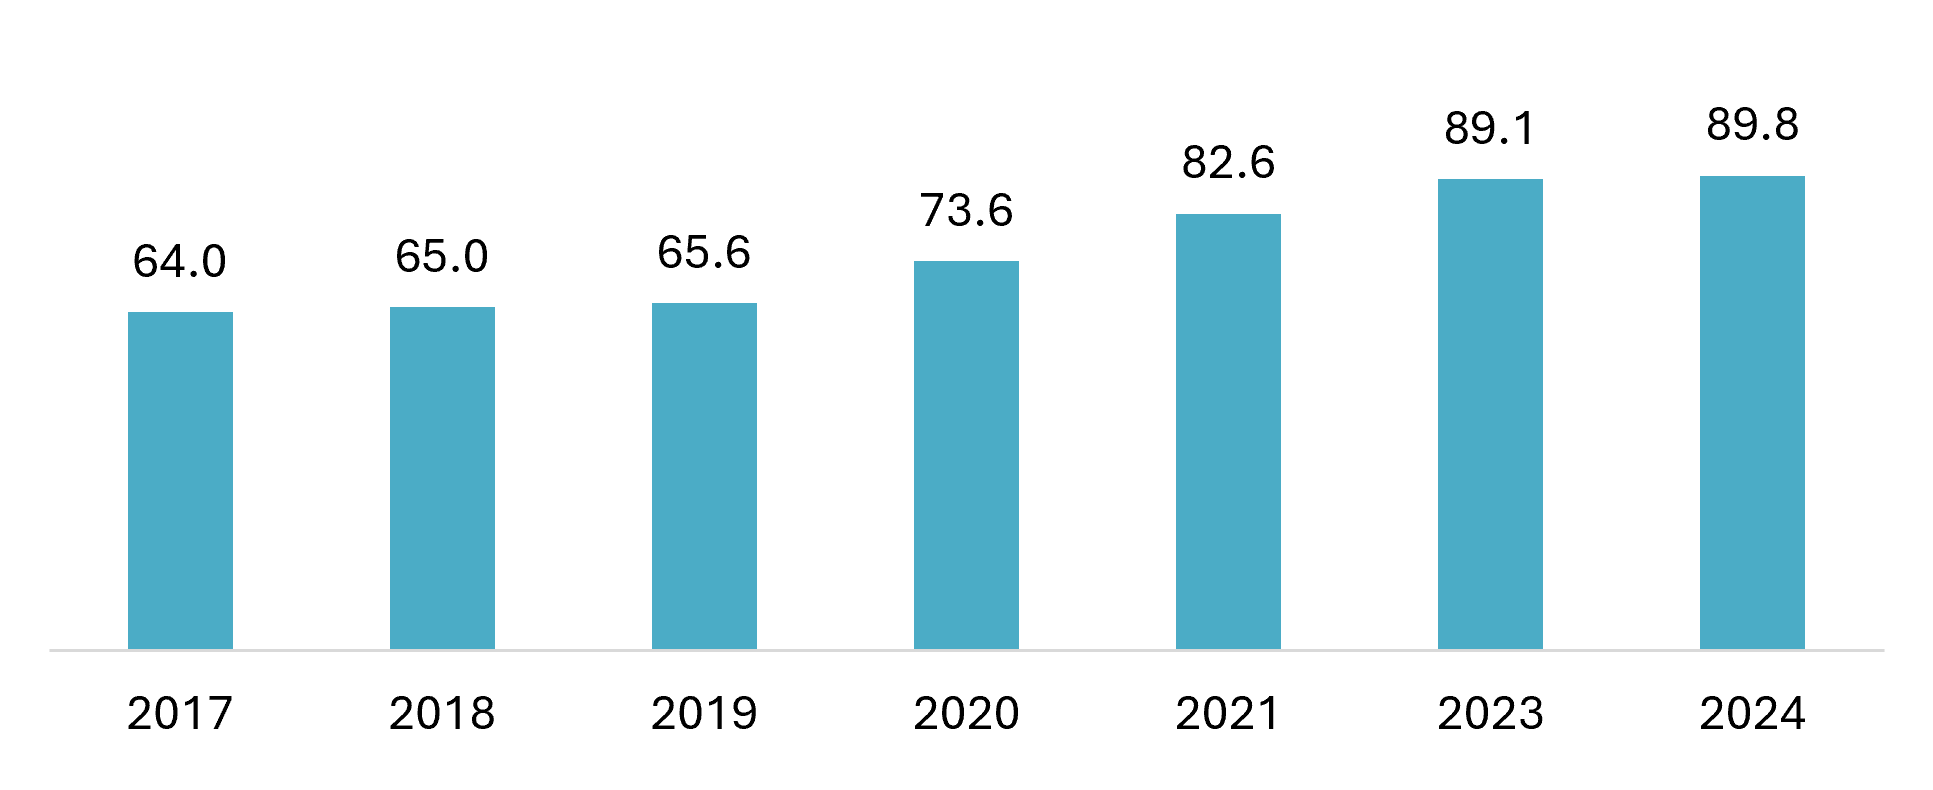
출처: Savills
베트남은 상대적으로 낮은 산업용 토지 비용과 ASEAN 내 중심부에 위치한 입지적 이점을 제공한다. 2024년 평균 가격은 북부가 133 USD/m², 남부가 189 USD/m²이다. 북부와 남부 간 가격 격차는 다소 축소되었으며, Hai Phong과 Hai Duong에서 특히 큰 폭의 가격 상승이 나타났다[2].
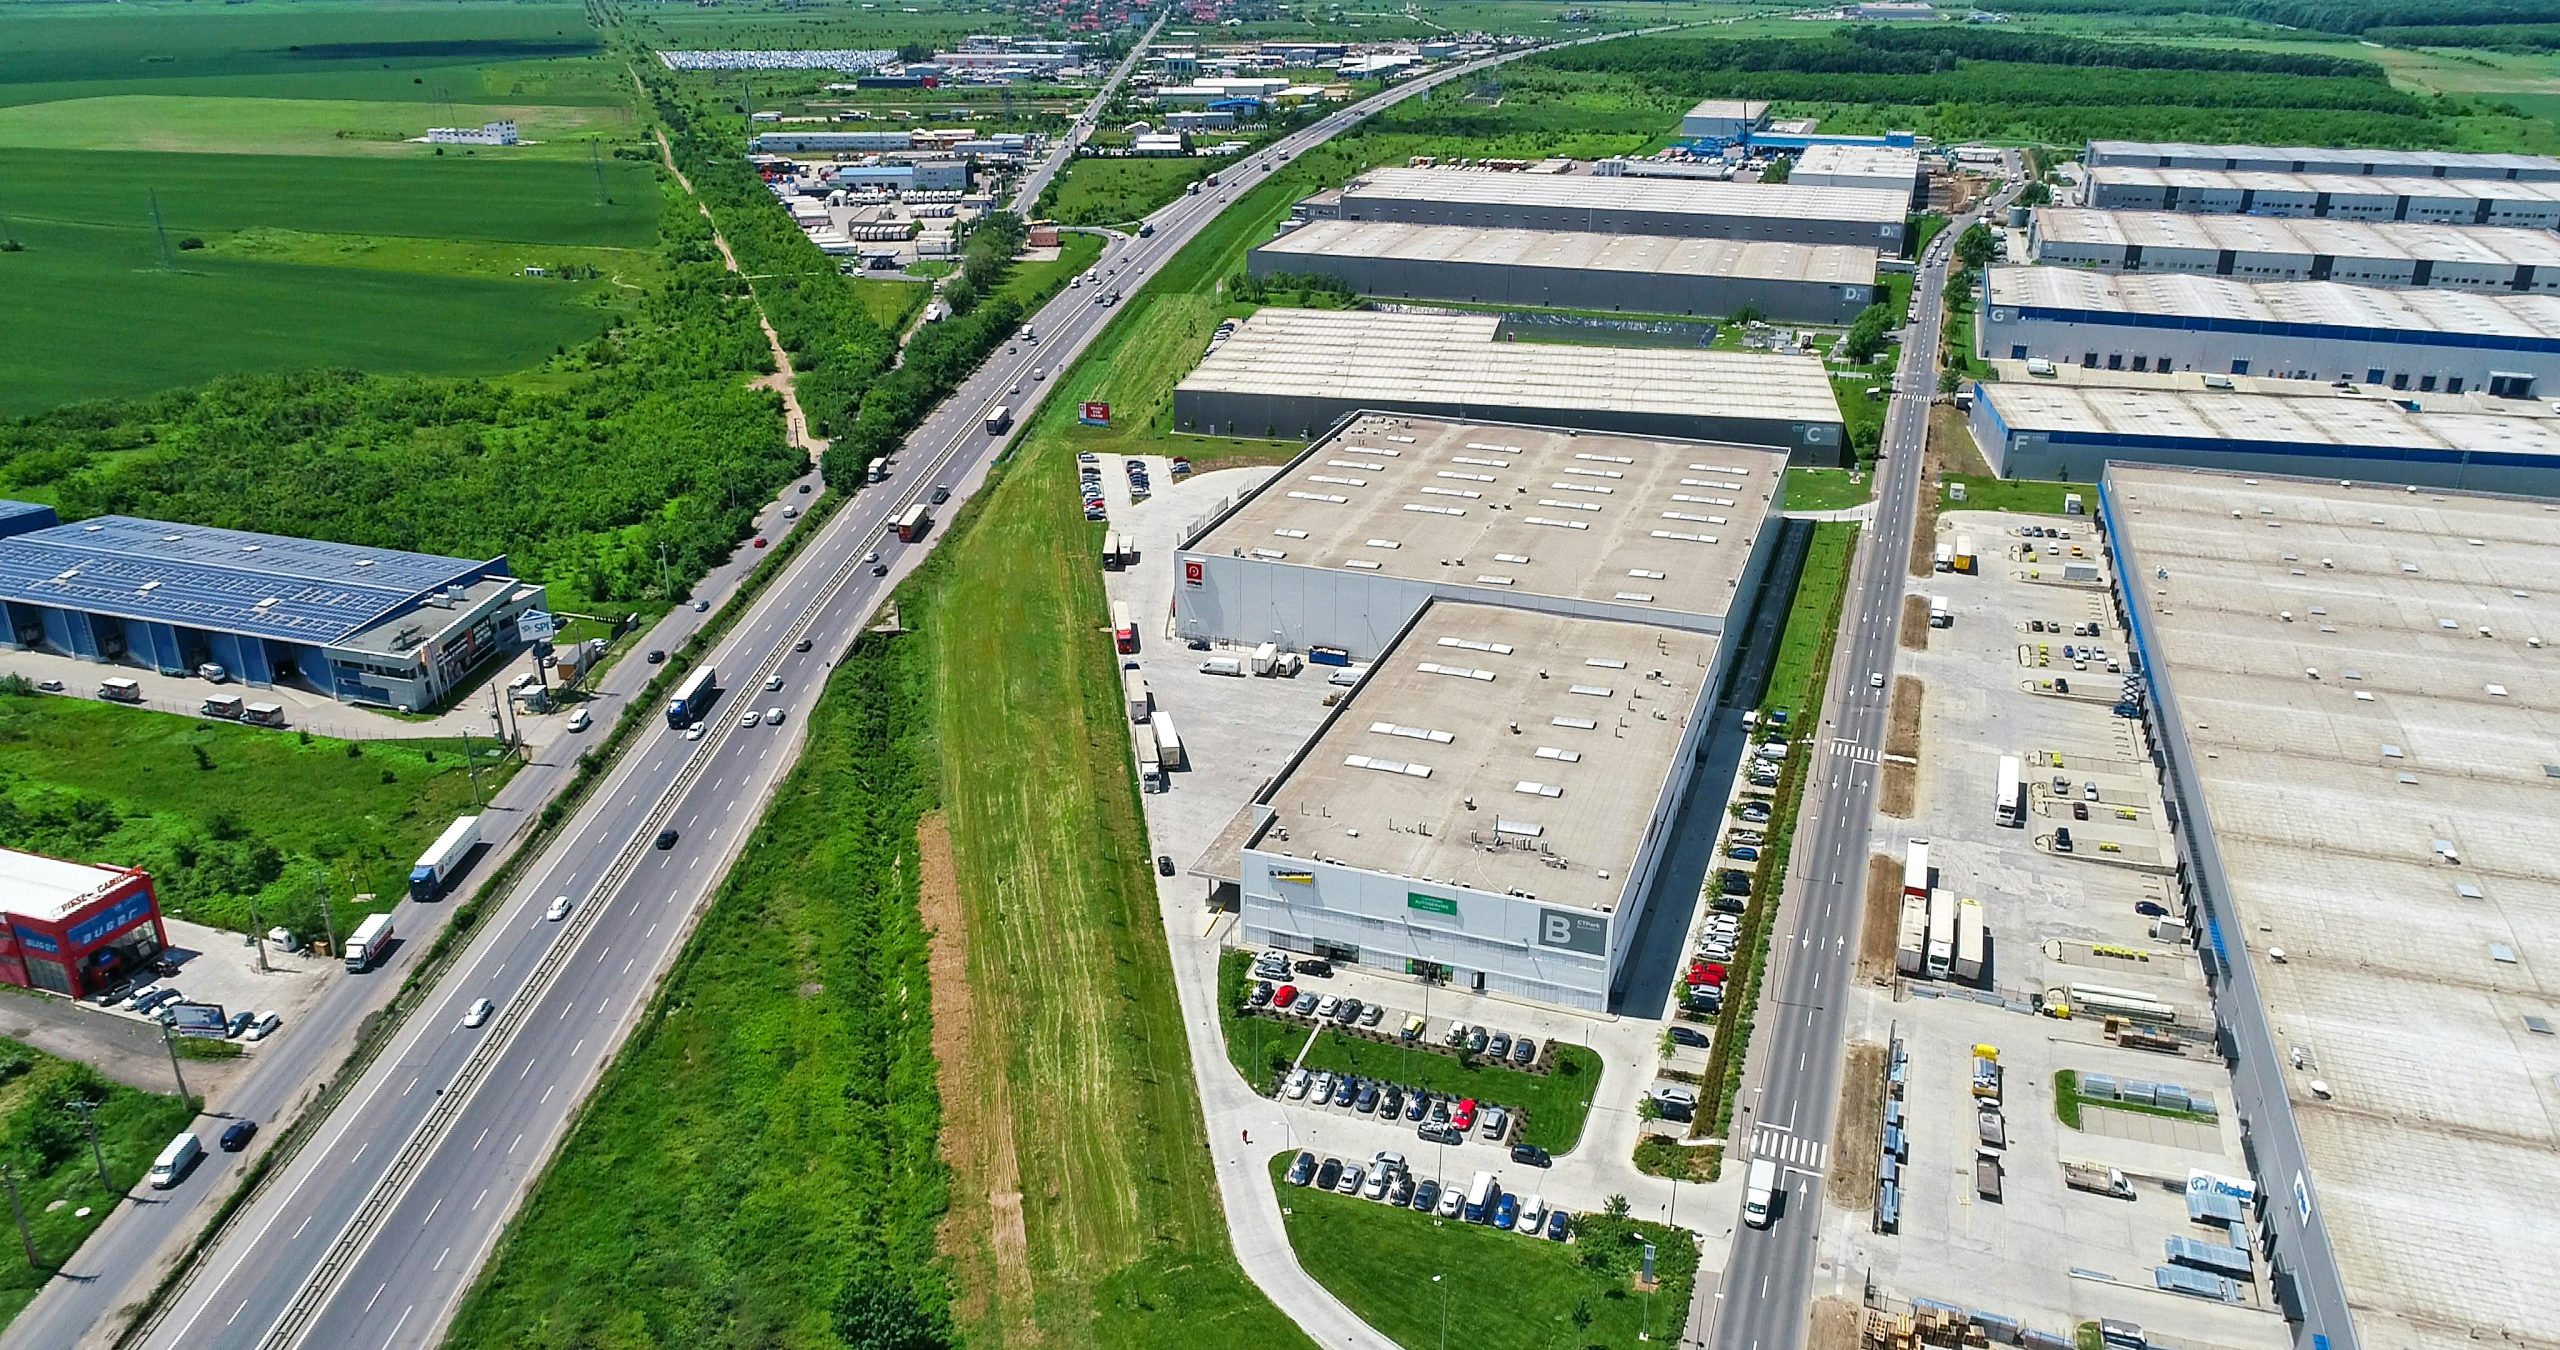
2018년 이후 임대 공장과 창고도 증가하고 있다[3]. 2024년 임대 공장의 연면적은 1,030만 m²이며 가동률은 76%였다. 물류 및 제조용 창고의 총면적은 770만 m²이며 가동률은 77%였다. 제조업의 견조한 확장에 힘입어 임대료와 가동률은 상승 추세를 보이고 있다.
주요 업체
산업용 부동산 시장에는 국영 개발업체와 외국인 투자 기업이 포함됩니다. 다음은 주요 산업단지 개발업체 및 운영업체입니다.
| 아니요 | 회사 | 국가 | 설립 | 본부 | 개요 |
| 1 | 베카멕스 IDC | Vietnam | 1976 | 빈즈엉 | 베트남을 대표하는 국영 산업단지 개발업체로, 과거 지역 무역회사였습니다. 다수의 산업단지(예: 빈즈엉성의 My Phuoc)를 개발했으며 VSIP를 공동 설립했습니다. |
| 2 | VSIP | 싱가포르 | 1996 | 빈즈엉 | Becamex가 49%를 보유하고 싱가포르 자본(Sembcorp 포함)이 약 40%를 보유한 합작회사입니다. 전국적으로 11개의 대규모 산업단지(빈즈엉, 꽝응아이, 하이퐁, 박닌, 하이즈엉, 응에안 포함)를 개발했습니다. |
| 3 | Kinh Bac City Development (KBC) | Vietnam | 2002 | 박닌 | 베트남 북부를 전문으로 하는 민간 개발업체입니다. 주요 입지는 Que Vo 및 Trang Due 산업단지(Samsung 및 LG 공장 입주), Quang Chau 산업단지(박장) 등입니다. |
| 4 | Viglacera (VGC) | Vietnam | 1974 | 하노이 | 박닌, 타이빈, 푸토, 하남 등을 포함해 12개 이상의 산업단지(약 4,000헥타르)를 운영합니다. Samsung이 입주해 있습니다. |
| 5 | Amata | 태국 | 1994 | 동나이 | 태국의 주요 산업단지 개발업체로, 3개의 친환경 산업단지를 운영합니다. Amata City Bien Hoa(동나이), Amata City Long Thanh(동나이), Amata City Ha Long(꽝닌)입니다. |
| 6 | DEEP C | 벨기에 | 1997 | 하이퐁 | 하이퐁과 꽝닌에 걸쳐 대규모 산업·항만 연계 클러스터를 개발하고 있습니다. |
| 7 | BW Industrial Development | Vietnam | 2018 | 호치민 시 | 주요 성 및 도시(하노이, 하이퐁, 호찌민시, 동나이 등)에서 공장 및 창고 공간을 제공하는 선도 기업입니다. |
| 8 | WHA | 태국 | 2017 | 응헤안 | 북중부 지역의 국제 표준 산업단지입니다. 동남 경제구역 1단계(498헥타르)로 사업을 시작했습니다. |
| 9 | GLP | 싱가포르 | 2020 | 호치민 시 | 하노이와 호찌민시 주변의 현대식 창고를 전문으로 합니다. 자체 베트남 개발 펀드를 통해 사업을 운영하는 주요 물류 부동산 개발업체입니다. |
| 10 | Core5 | 일본 | 2022 | 하노이 | A급 공장 및 창고에 대한 종합 서비스를 제공합니다. 첫 프로젝트는 2022년 하이퐁에서 시작되었으며, 전국으로 사업을 확대하고 있습니다. |
출처: B&Company 분석
시장 동향
2024년까지 산업 및 물류 부동산은 외국인 투자자들로부터 큰 관심을 받았으며, 전체 부동산 부문 중 가장 높은 거래량을 기록했습니다. 베트남 북부 산업단지에서는 전자제품 및 전기차 생산 확대에 따라 400헥타르 이상의 토지가 추가되었습니다. 한편 남부 지역에서는 약 265헥타르가 추가되었으며(이용 가능한 부동산이 제한적이어서 성장세는 완만했습니다)[4]. 물류 및 전자상거래의 급성장 또한 창고와 물류 유통센터에 대한 수요를 가속화하고 있습니다. 저온 보관시설과 라스트마일 시설은 연간 25%의 성장률을 기록했습니다[5] . 전자상거래의 성장은 현대식 창고 공간의 부족(약 50만 m²)을 초래했습니다. 이러한 부족에 대응하기 위해 주요 항만도시에 다수의 물류단지가 건설될 예정입니다.
또 다른 추세는 새로운 산업구역과 모델의 등장입니다. 전통적인 제조업 중심지는 남부(예: 동나이, 빈즈엉)와 북부(예: 박닌, 하이퐁)에 여전히 자리하고 있지만, 투자자들은 2선 지방(예: 응에안, 타이빈, 닥락, 푸토)에도 주목하고 있습니다. 토지가 저렴하기 때문입니다(일부 중부 지방의 산업용지는 60~90 USD/m²)[6] , 이를 통해 대규모 프로젝트(예: 응에안성에 건설 중인 Foxconn의 수십억 달러 규모 공장)를 유치할 수 있습니다. 낮은 토지 비용으로 최대 12~15%의 임대수익률이 가능합니다.
Construction of Foxconn electronic components factory in Nghe An Industrial Park
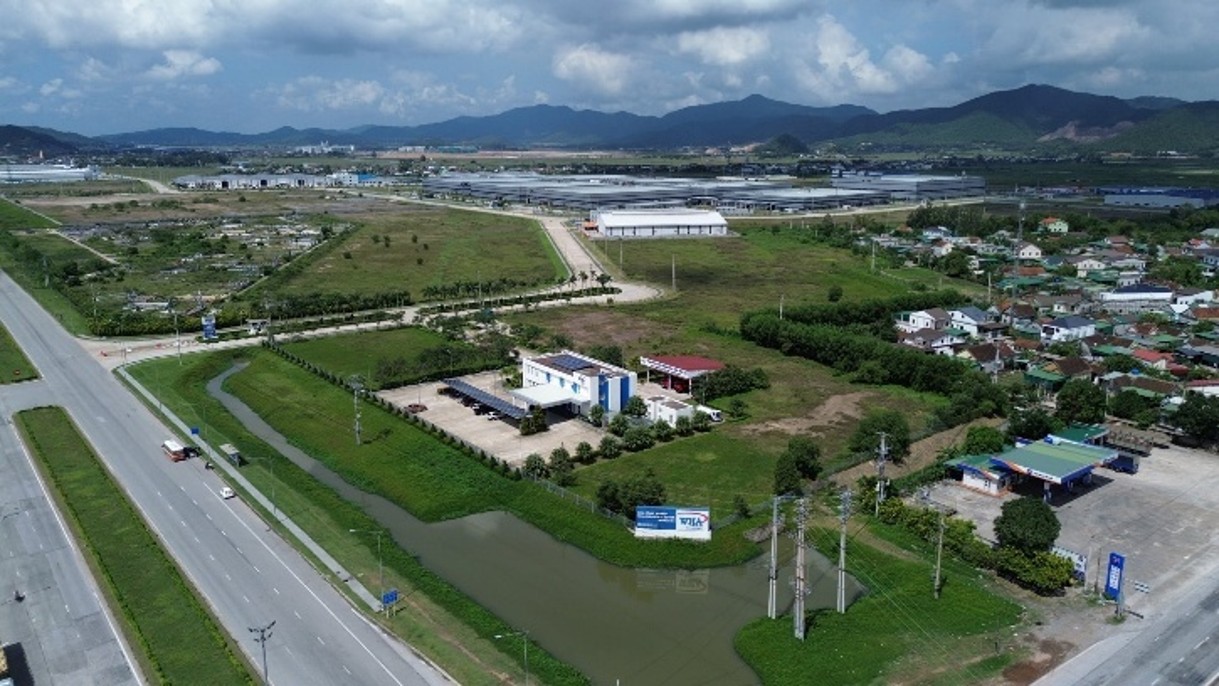
출처: Nhadautu
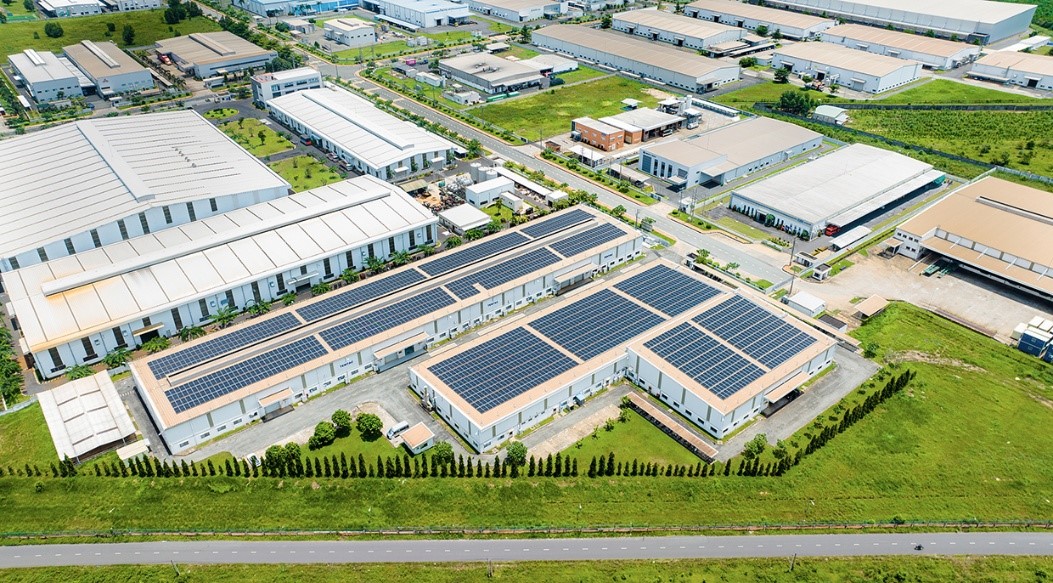
개발업체들은 기술을 활용해 산업단지도 현대화하고 있습니다. 차세대 산업단지에는 근로자 주거시설, R&D 센터, 스마트 인프라(IoT, 5G)가 갖춰집니다. 정부는 2030년까지 산업단지의 30%가 친환경 기준을 충족하도록 하는 것을 목표로 녹색 산업 개발을 추진하고 있습니다. 태양광 발전, 재활용 소재 사용, 단지 내 폐수 재활용 등이 장려되고 있습니다. 이러한 추세는 신규 산업단지(예: 흥옌성의 Korea-Vietnam Green Industrial Park)에서 특히 두드러집니다.
2030년까지 220개 이상의 신규 산업단지가 계획되고 기존 산업단지도 확장됨에 따라 공급은 증가할 것입니다. 그러나 수요 역시 이에 상응해 증가할 것으로 예상됩니다.
자세히 읽기
* 이 기사에서 어떤 정보를 인용하고자 하시면, 저작권을 존중하기 위해 원본 기사의 링크와 함께 출처를 꼭 기재해 주시기 바랍니다.
| B&Company
2008년부터 베트남에서 시장 조사를 전문으로 하는 최초의 일본 기업입니다. 산업 보고서, 산업 인터뷰, 소비자 조사, 비즈니스 매칭 등 다양한 서비스를 제공합니다. 또한 최근에는 파트너 검색 및 시장 분석에 사용할 수 있는 1,000,000개 이상의 베트남 기업 데이터베이스를 개발했습니다. 문의 사항이 있으시면 언제든지 저희에게 연락해 주십시오. info@b-company.jp + (84) 24 3978 5165 |
[1] 베트남 브리핑(2025)
[2] 베트남 브리핑(2025)
[3] Cushman & Wakefield (2024)
[4] 베트남 브리핑(2025)
[5] Vietdata (2025)
[6] Vietdata (2025)
관련기사




로그인 / 회원가입
뉴스레터 구독