

 简体中文
 English
 日本語
 Tiếng Việt
 한국어
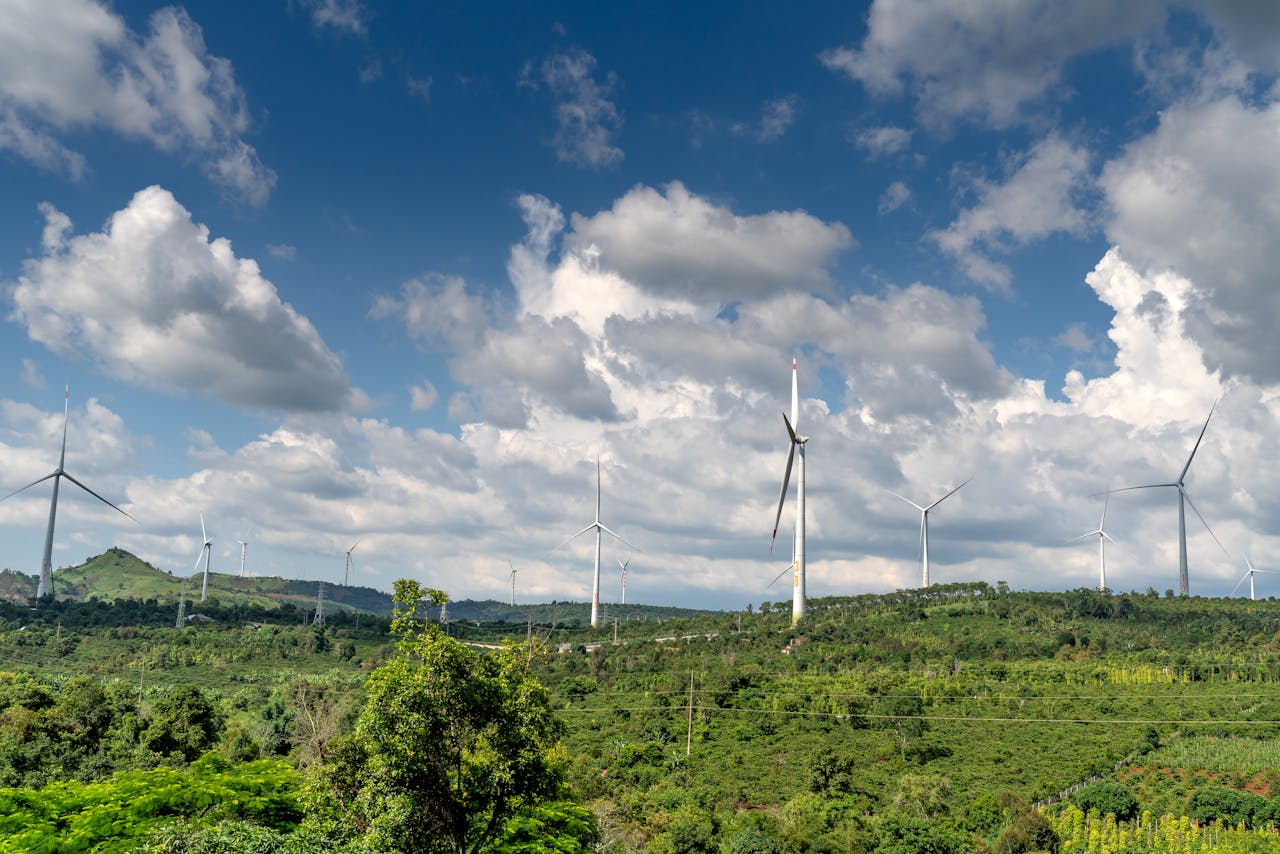
近年来,越南已成为东南亚最具活力的可再生能源市场之一。具体而言,截至2023年,越南以18.6 GW的太阳能装机容量领先东南亚,相比之下,印度尼西亚为900 MW,菲律宾为1.6 GW
294 月2025
最新消息及报道 / 越南简报
评论: 没有评论.
近年来,越南已成为东南亚最具活力的可再生能源市场之一。具体而言,截至2023年,越南以18.6 GW的太阳能装机容量领先东南亚,相比之下,印度尼西亚为900 MW,菲律宾为1.6 GW [1]. 凭借快速的经济增长和不断上升的电力需求,该国正积极寻求更清洁、更可持续的替代方案。越南最大的私营企业Vingroup是这一转型的重要推动者之一。该集团已从房地产和零售拓展至科技、电动汽车和可再生能源领域。这一转变体现了越南减少对化石燃料依赖、履行全球气候承诺的更广泛抱负,同时也有助于应对国内能源安全挑战。.
越南可再生能源概览
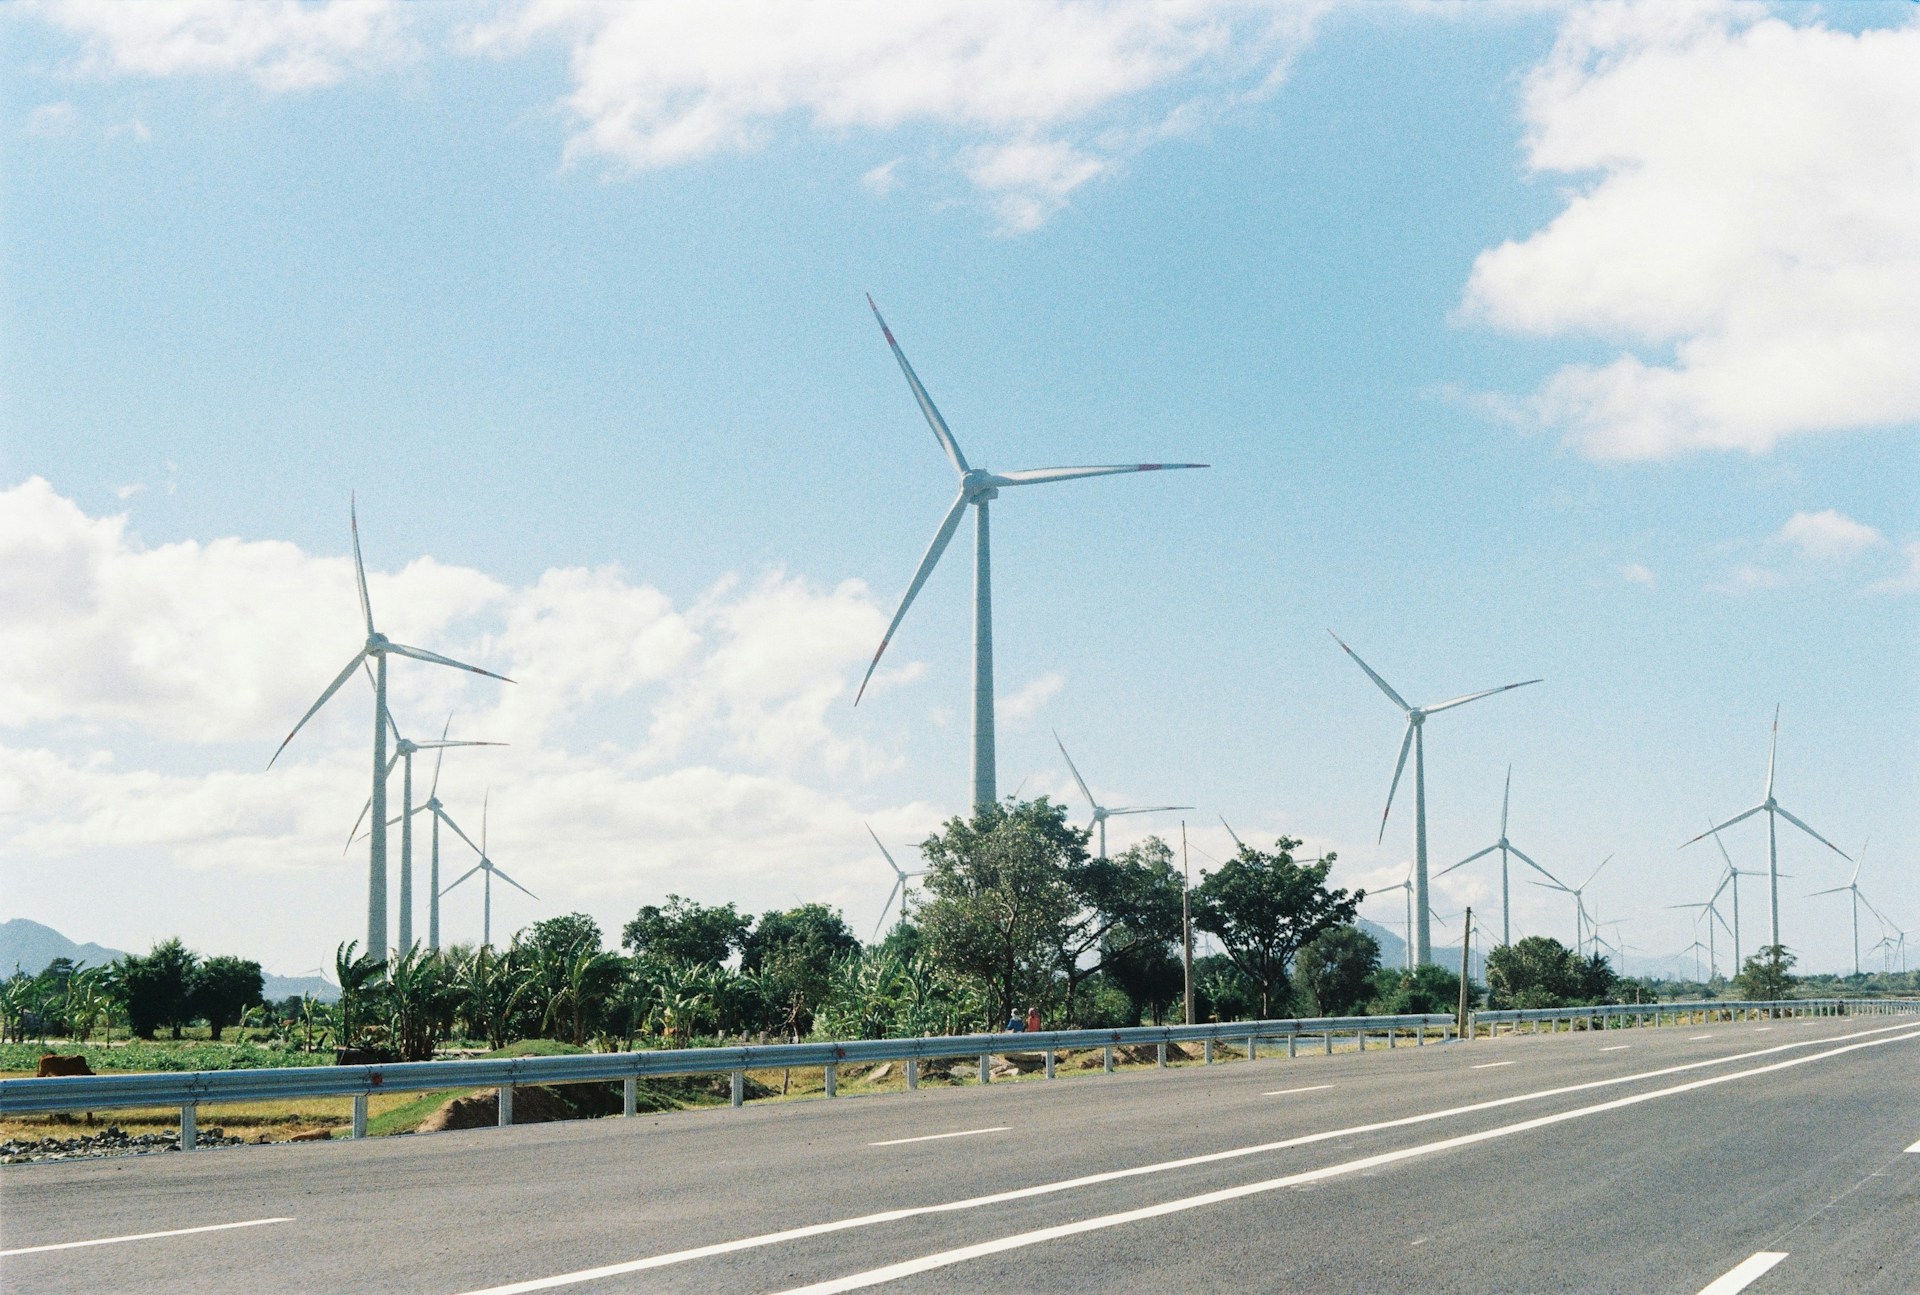
过去十年,越南可再生能源行业实现了大幅扩张。根据政府于2023年批准的《第八个电力发展规划》(PDP8),越南的目标是到2030年和2050年,可再生能源分别满足总发电量的30.9%和67.5% [2], ,标志着国家能源优先事项发生了重大转变。.
来源: 越南河内
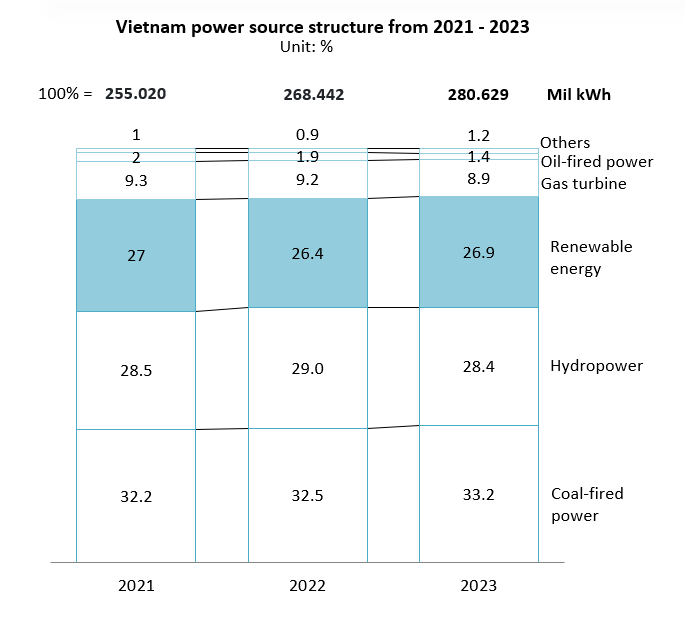
尽管制定了这些长期目标,越南的能源结构仍高度依赖传统能源,主要是煤炭和水电。根据越南电力集团(EVN)的数据,煤电占比从2021年的32.2%小幅上升至2023年的33.2%,这主要得益于其成本优势和基荷供电的可靠性。水电的贡献率保持稳定,约为28-29%;可再生能源则稳定在27%,反映出装机容量持续增长,但总体占比提升有限。.
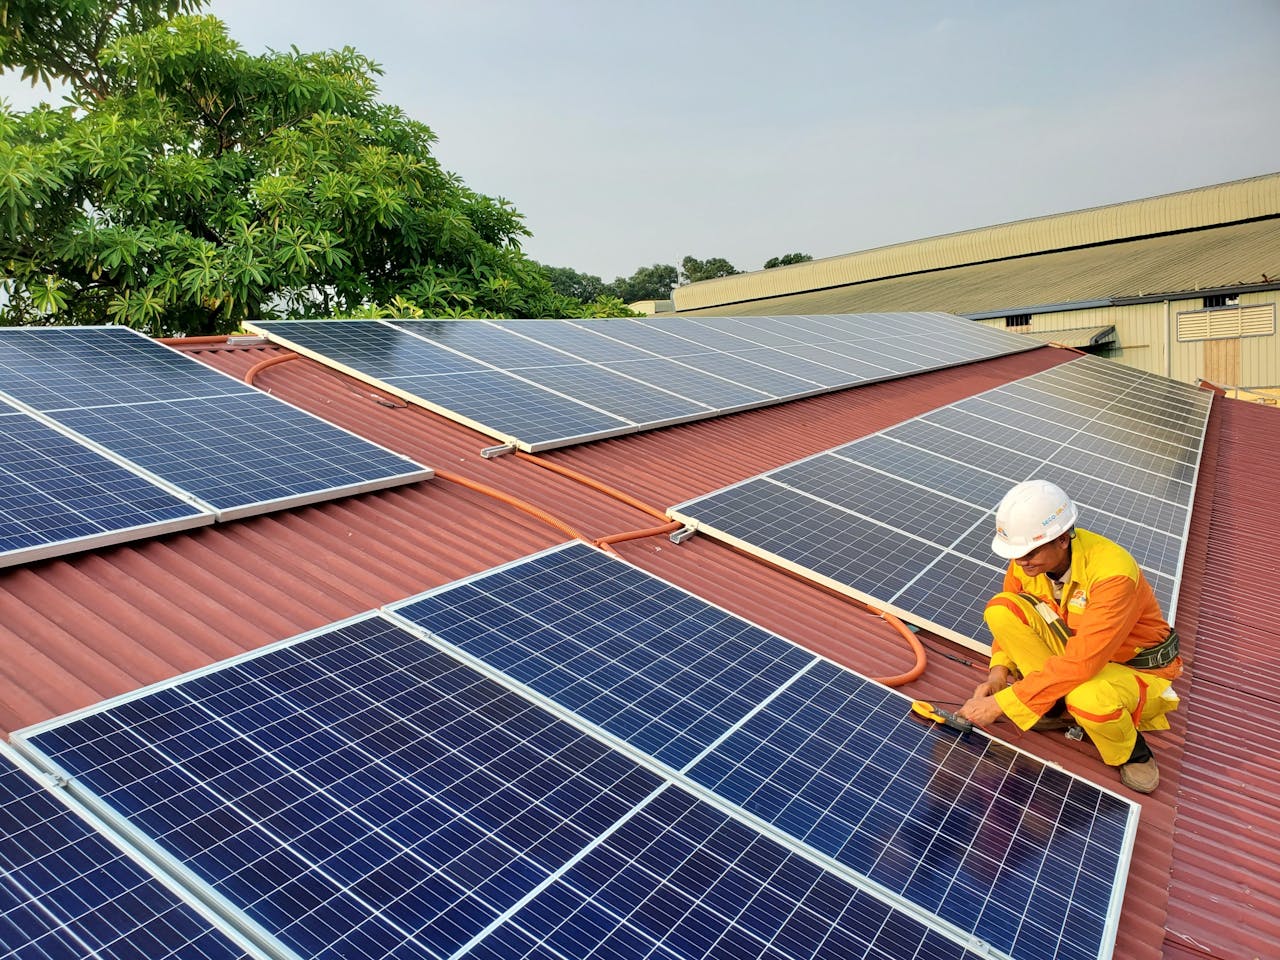
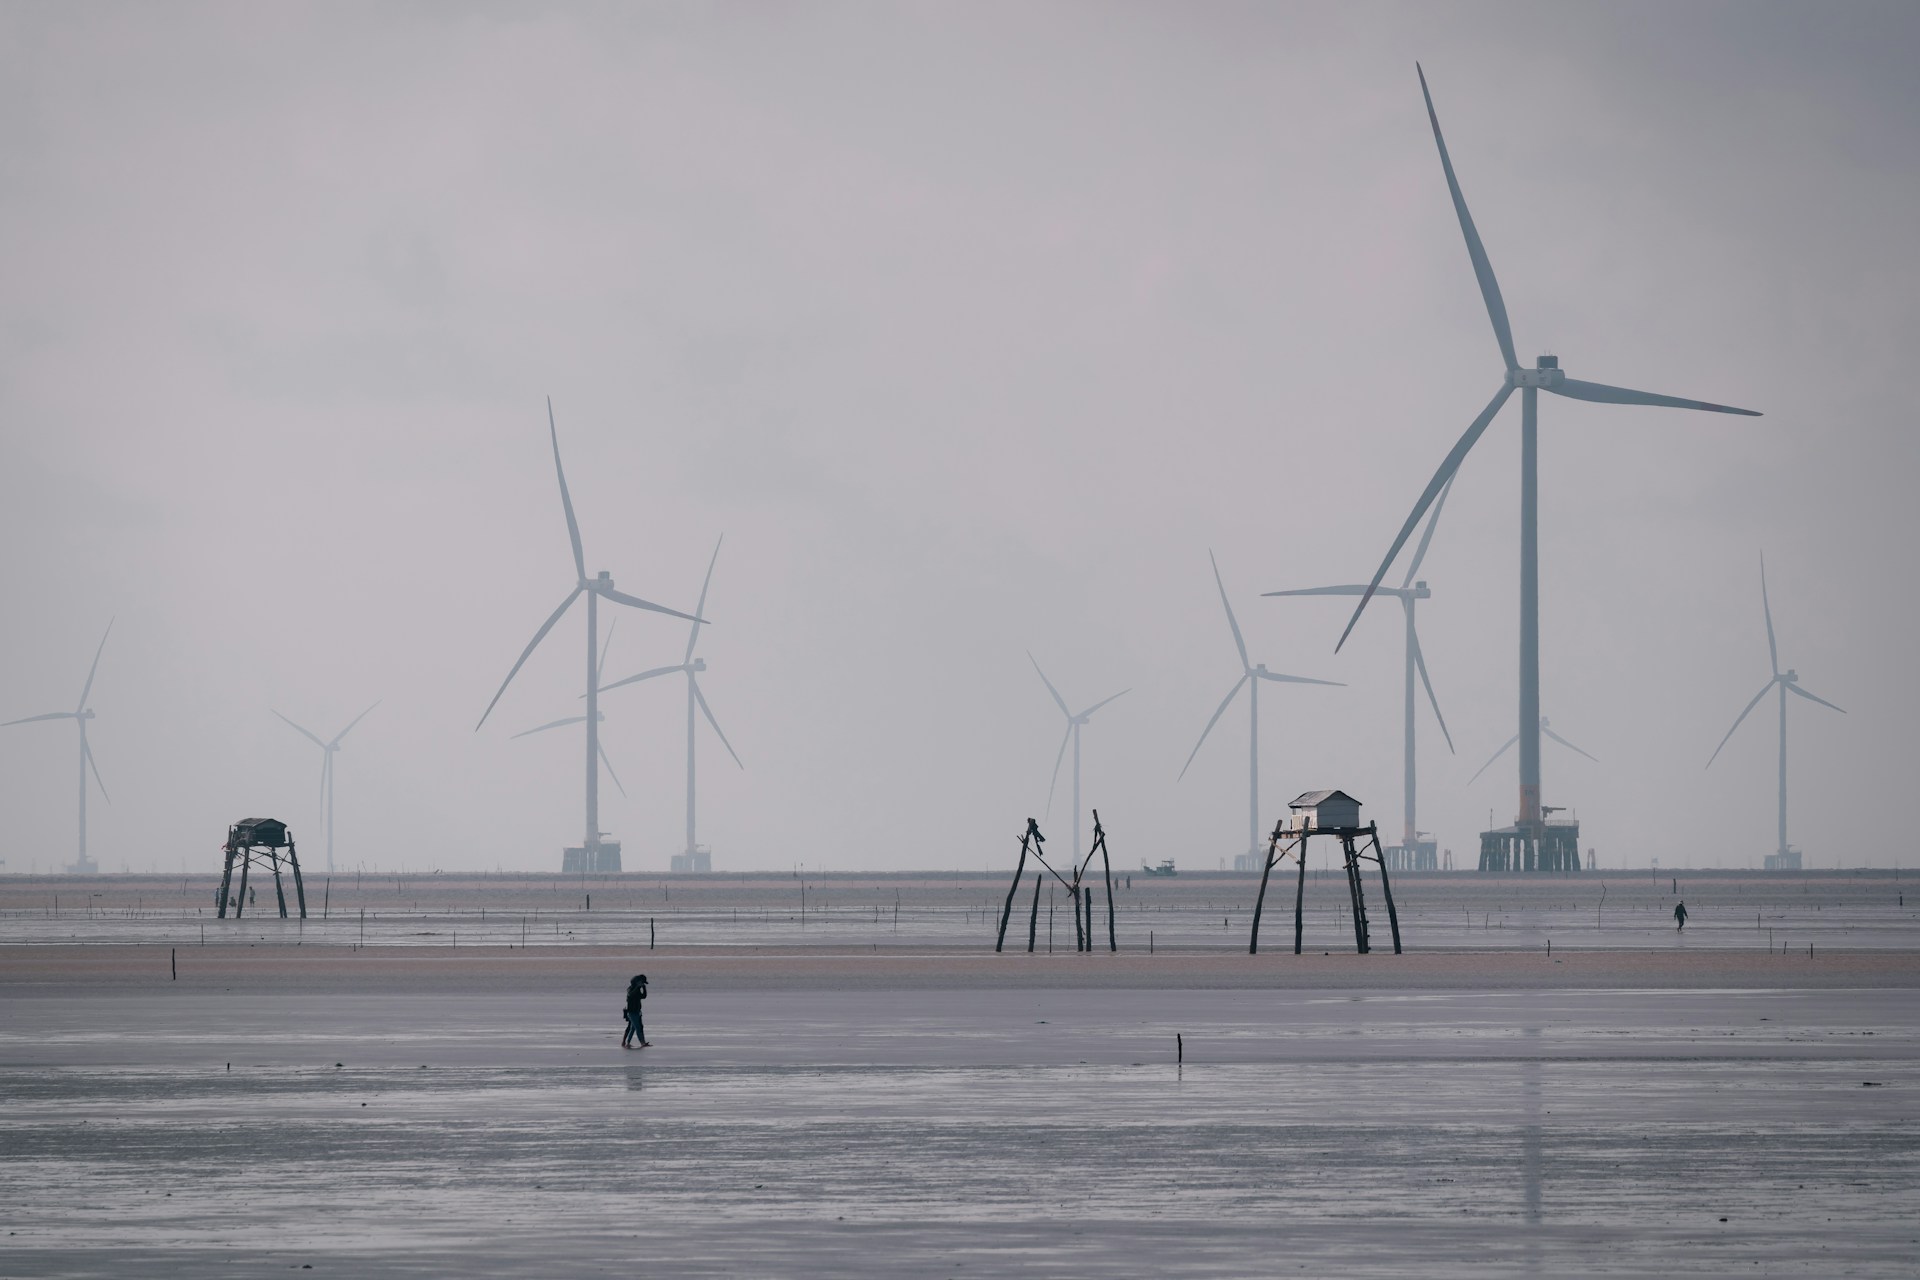
尽管如此,越南优越的地理条件——拥有绵长的海岸线和丰富的太阳辐射资源——为其可再生能源行业的快速扩张奠定了坚实基础。截至2023年底,越南已成为东南亚最大的太阳能市场,累计装机容量达到18.6吉瓦 [3]. 然而,尽管装机容量实现了显著增长,越南电网仍难以跟上发展步伐。电网拥堵和可再生能源限电,尤其是在南部省份,仍是重大问题。据估计,仅2022年就有13亿千瓦时太阳能电力被限发 [4].
为应对这些挑战,近期出台的政策措施在支持长期增长的同时,也着力解决相关问题。值得注意的是,第58/2025/ND-CP号法令优先支持配套建设储能系统的项目,提供土地费用豁免,并支持绿色氢能和氨能项目,从而帮助更有效地管理电网负荷 [5]. 第80/2024/ND-CP号法令规定的直接购电协议(DPPA)机制允许大型用电者直接向发电商购买可再生能源,从而缓解中央电网压力 [6]. 此外,全国屋顶光伏倡议计划旨在到2030年为50%的住宅和办公场所配备太阳能系统,推动分布式发电,降低对并网公用事业级电厂的依赖 [7].
这些发展表明,越南正坚定推进可再生能源行业扩张,同时积极应对运营和基础设施方面的限制——这是提高可再生能源在国家电力结构中占比的必要步骤。.
外资主导与Vingroup崛起为越南能源参与者
越南快速增长的可再生能源行业为外国和国内投资者提供了重大机遇。外商投资一直是行业发展的主要驱动力,吸引投资的因素包括该国丰富的自然资源、强劲的市场增长以及有利的监管框架。.
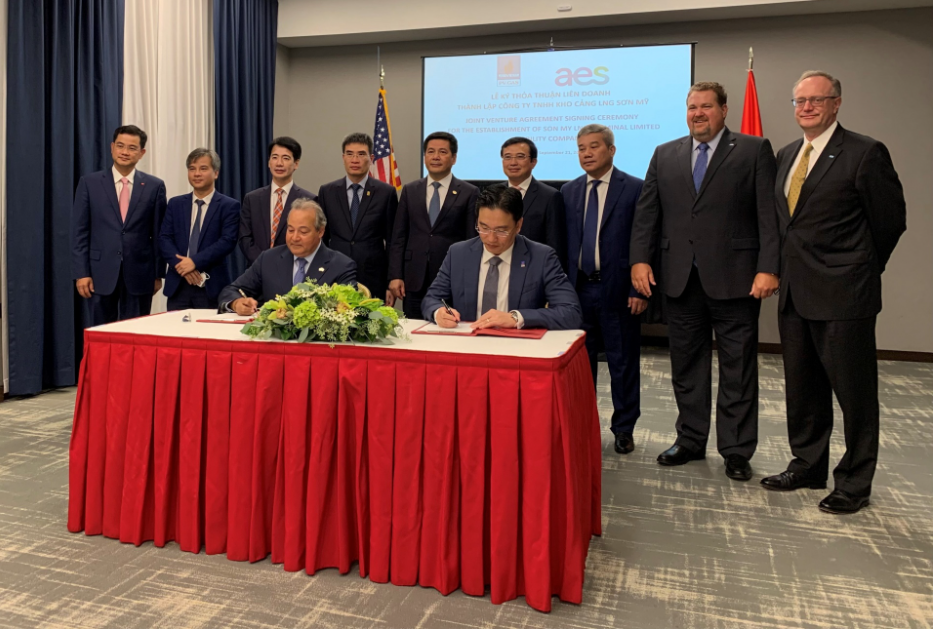
来自新加坡、泰国、韩国、日本和欧洲的开发商为越南能源行业作出了重要贡献。他们的投资包括大型液化天然气(LNG)和可再生能源项目,体现出外资持续参与越南能源基础设施建设。这些重大项目和合作伙伴关系汇总如下表。.

相关文章



登录 / 注册
无需账户继续
登录 / 注册
订阅新闻通讯