

 日本語
 English
 Tiếng Việt
 简体中文
 한국어
ベトナムの民間医療費は外国投資による急速な改善により、力強い増加が見込まれている。
2025年8月29日
最新ニュースとレポート / ベトナムブリーフィング
コメント: コメントはまだありません.
ベトナムの民間医療セクターは、需要の高まり、外国投資、支援的な政策を背景に急速に発展している。B2Bクリニックは安定した法人契約の恩恵を受け、B2Cクリニックは個人世帯に対応する中、両モデルともテクノロジーの活用を進めており、同国の民間医療をよりダイナミックで競争力の高い市場へと導く基盤が形成されている。.
民間医療の概要
保健省によると、ベトナムの民間医療セクターは大きく発展しており、348の民間病院が国内の全病院の24%を占め、認可を受けたクリニックは約5万施設に達している。ベトナムの民間医療支出は大幅な成長が見込まれており、外国投資が病院やクリニックにおけるインフラの急速な拡大とサービス品質の向上を後押ししている。過密状態にある公立病院の負担軽減を目的とした政府政策も、民間セクターの参入余地を広げている。これらの要因が相まって、競争が激しく、資源の充実した民間医療エコシステムが形成されており、民間医療支出は2024年から2028年にかけて年平均成長率(CAGR)7.4%で成長すると予測されている [1]。.
ベトナムにおける民間医療需要の長期的な成長を促進する重要なトレンドがいくつか存在する。中間層の拡大、可処分所得の増加、家計支出の拡大が、民間サービスへの需要を押し上げている。高齢化や健康意識の高まりといった人口動態の変化に加え、予防医療や保険の利用拡大も、この成長をさらに支えている。また、ベトナム人患者が海外での治療を求める傾向は、国内で満たされていない需要の存在を示しており、民間医療事業者にとって追い風となっている。.
Healthcare expenditure in Vietnam (2020 – 2030F)
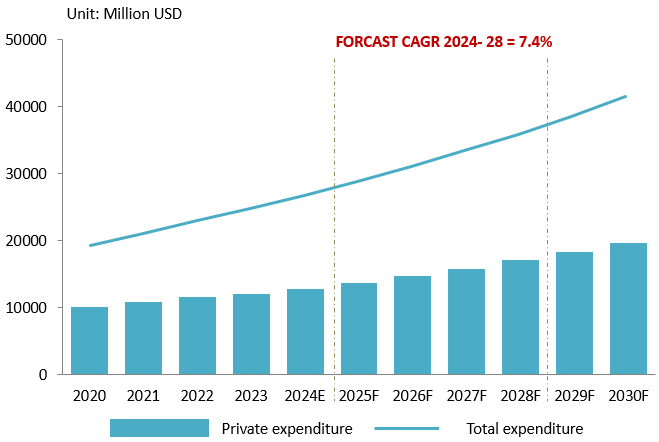
出典: FiinGroup
現在の民間クリニックサービス
ベトナムの民間医療セクターは大規模病院にとどまらず、主に2つのクリニックモデル、すなわち行政・工業地域特化型(B2B)と住宅地域特化型(B2C)で構成されている。.
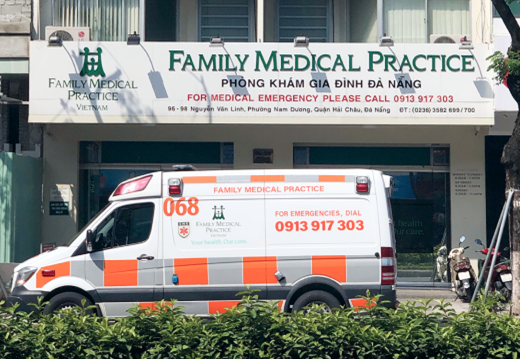
民間B2C医療クリニックの例
行政機関や工業団地の近隣に位置するB2Bクリニックは、企業、政府機関、工場向けに、法定健康診断、労働衛生検査、現地医療サービスを提供している。運営は法令遵守と従業員福利厚生プログラムに依拠しており、強固なB2B関係、組織的な健康診断、専門的なサービス提供が成功の鍵となる。.
An example of a private B2B healthcare clinic
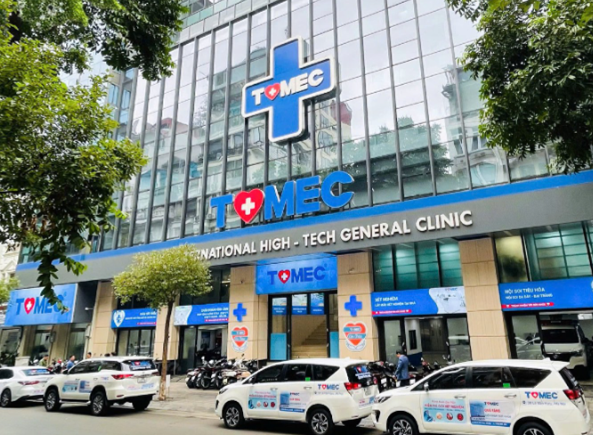
出典: Tomec
住宅地域の近隣に位置するB2Cクリニックは、現代的な「かかりつけ医」として機能し、複数世代の世帯にサービスを提供している。定期健診、慢性疾患管理、定期検査、検体採取、点滴療法、術後ケアなどの訪問型サービスを提供する。主な成功要因は、利便性の高い立地、医師の評判、地域社会からの信頼、患者のロイヤルティと長期的なブランド価値を支える包括的なサービス提供である。.
テクノロジーは両モデルにおいて不可欠な要素となっている。遠隔医療により、B2Cクリニックはフォローアップ、慢性疾患の遠隔管理、在宅ケアの最適化を実施できる一方、B2Bクリニックは業務を中断することなく、従業員に迅速な医療アドバイスを提供できる [3]。クリニック管理ソフトウェア、電子医療記録(EMR)、オンライン予約システム、患者向けモバイルアプリケーションなどのデジタルツールは、業務を効率化し、エラーを削減し、時間を節約するとともに、患者体験全体を向上させる。これらは、進化するベトナムの民間医療市場における中核的な競争優位となっている [4]。.
ベトナムにおけるB2CクリニックとB2Bクリニックの比較
| 基準 | 住宅地域特化型(B2C) | 行政・工業地域特化型(B2B) |
| ターゲット顧客 | 複数世代の世帯(子ども、女性、高齢者)および個人。. | 企業、組織、工場、政府機関。. |
| 需要促進要因 | 個人の医療ニーズ、利便性、信頼、公立病院の過密状態。. | 法的要件、従業員福利厚生方針、生産性向上。. |
| 中核サービス | 家庭医療、一般健診、相談・検査のための訪問診療、慢性疾患管理、予防接種。. | 法人向け健康診断(契約ベース)、移動型健康診断、労働衛生検査、現地医療サービス。. |
| 収益モデル | サービスごとの従量課金、個人向け健康診断パッケージ、直接支払い、または保険ベース。. | 長期契約(通常1年間)、パッケージまたは従業員数に基づく支払い、安定したキャッシュフロー。. |
| スタッフ要件 | 信頼性の高い一般開業医、家庭医、小児科医、産科医、および多機能な看護チーム(訪問診療)。. | 柔軟な医療チーム(巡回健康診断の実施に対応可能)、ネットワークを有する専門的なB2B営業チーム、およびプロジェクトコーディネーター。. |
| 立地への感応度 | 極めて重要。人口密度が高く、アクセスが容易で、間口が広い場所に立地する必要がある。. | 立地の柔軟性はより高い。工業地帯やオフィス街の近隣でもよいが、巡回サービスがあるため必須ではない。物流の利便性のほうが重要である。. |
| 例 | Family Medical Practice | NHAN VIET General Clinic |
出典: B&Company 編集
ベトナムのB2B民間クリニックモデルは、顧客獲得、収益の安定性、競争環境の違いにより、B2Cモデルを上回る成長を示している。B2Bクリニックは、企業に従業員への年次健康診断の提供が法的に義務付けられているため、集中度が高く予測可能な顧客基盤の恩恵を受ける[4]。単一の法人契約で数百人から数千人をカバーでき、安定したキャッシュフローを確保し、運営コストを最適化できる。.
これに対して、B2Cクリニックは分散的かつ不定期な市場を対象とし、主に疾病発生時に需要が生じる個人患者に依存している。そのため、予測不能な患者数の変動により、マーケティングコストの上昇や非効率が生じる。さらに、B2Cクリニックは、確立された信頼と国民健康保険の適用を享受する公立病院との激しい競争に直面しており、民間クリニックは軽微な医療サービスや利便性重視のサービスに限定される[5]。B2Bクリニックは、義務付けられた法人向け健康サービスに注力することで、この直接的な競争をおおむね回避できる。.
2025年以降の新しい健康保険政策が民間クリニックに及ぼす影響
2024年の健康保険法改正は、民間クリニックの運営に大きな影響を及ぼし、機会と課題の双方をもたらす。.
新政策による機会:
– 健康保険加入者向け給付の拡大: 新法の下では、健康保険加入者は、健康保険サービスに登録された民間クリニックを含め、全国のいずれのプライマリケア施設または第一線の医療施設でも受診できる。これにより、民間クリニックはより多くの保険加入患者を獲得する機会を得る。.
– 専門医療へのアクセス: 患者は、まれな疾患や重篤な疾患について、通常の紹介制度を経ることなく専門医療施設へ直接紹介を受けられるため、民間クリニックは専門サービスを開発できる。.
– 保険適用範囲の拡大: 新法では、18歳未満を対象とする斜視や屈折異常の治療などのサービスが給付対象に追加され、民間クリニックは新たな患者層を取り込める。.
新政策による課題:
– 管理負担とコストの増加: 入院医療に対する実費ベースの支払いの導入や、医療施設間の医薬品および医療機器の移送費など、保険適用の新たなサービスの追加により、民間クリニックは保険要件に対応するため、技術および管理プロセスへの投資を迫られる。.
– コンプライアンス要件の強化: 民間クリニックは、サービス品質を向上させ、新たな健康保険支払規制への準拠を確保する必要がある一方、管理面およびコスト管理上の課題にも直面する。.
新政策は、義務付けられた法人向け健康サービスを通じて安定した患者の流れを確保することでB2Bクリニックに恩恵をもたらす一方、B2Cクリニックは、保険制度の下でより幅広い保障を提供するようになった公立病院との競争激化に直面する可能性がある。民間B2Cクリニックにとっては、品質、利便性、専門サービスを通じて差別化を図ることが不可欠である。本稿では、これらの違いをさらに深掘りし、各モデルに適した具体的な戦略を提案できる。.
投資家への影響
投資家は、地域の需要や特性に適合した最適な投資モデルを選択するため、地域ごとの市場動向を評価する必要がある。例えば、B2Bモデルは工業地帯や法人の集積度が高い地域で成長しやすい一方、B2Cモデルは人口密度の高い住宅地域に適している。各地域におけるターゲット顧客のニーズと競争環境を理解することが、十分な情報に基づく投資判断を行ううえで重要である。.
Investors should prioritize investing in digital tools like clinic management software, EMR, and telemedicine to enhance service delivery, operational efficiency, and compliance with health insurance regulations. Telemedicine can offer remote consultations and chronic disease management, giving clinics a competitive edge. Additionally, heavy investment in digital marketing, telemedicine, and home-based services, along with forming partnerships with insurers, can boost patient flow and credibility. Strategic location and brand positioning are crucial for long-term growth. For B2C clinics, combining family healthcare models with insurance schemes offers comprehensive services, enhancing patient convenience and trust.
The B2B model generates stable and predictable revenue through long-term contracts with corporations and government entities. These contracts, combined with legal health check requirements, ensure consistent demand and provide a reliable cash flow with lower market risks. Success in this model hinges on cultivating strong relationships with corporate clients, delivering high-quality services, and optimizing operational processes. Investors should focus on securing long-term agreements, fostering corporate ties, and considering potential B2C service expansion under the new health insurance regulations to diversify income sources.
The B2C model, which focuses on family and residential healthcare, offers higher service margins, especially with specialized or premium healthcare offerings. It provides opportunities for brand development and patient loyalty. However, the competition is fierce, with both local clinics and hospital chains vying for residential market share. To stand out, clinics must deliver exceptional patient care, establish a strong reputation for their medical professionals, and offer a range of services, including home visits and preventive care.
投資先ではなく「事業パートナー」として見る
Vietnam’s private healthcare sector is set for growth, driven by increasing demand and rising healthcare spending. To meet consumer demands, the development of private clinics is seen as a strategic response to the growing need for hand-on accessible and quality healthcare services. Technological advancements such as telemedicine and digital tools will enhance service delivery, while the 2025 Health Insurance Policy changes present new opportunities. Investors should consider both the stability and long-term growth potential of this expanding sector, with a focus on meeting the evolving needs of Vietnamese consumers.
[1] FiinGroup, Vietnam’s Private Healthcare Sector: A Strategic Growth Market for Institutional Investors <アクセス>
[2] Lao Dong News, Investment opportunities in Vietnam’s middle class <アクセス>
[3] Long Chau, Telemedicine: Concept, Benefits, and Services Implemented <アクセス>
[3] Dau Tu News, Digital transformation in hospitals: An inevitable trend in the healthcare industry <アクセス>
[4] Law on Labor Safety and Hygiene 2015 <アクセス>
[5] Sacomtec, Success Factors in Private Clinic Management <アクセス>
[6] Amendments to some articles of law on health insurance <アクセス>
[8] Ministry of Health, Private healthcare gradually asserts its position in the people’s health care system. <アクセス>
*この記事の情報を引用したい場合は、著作権を尊重するために、元の記事へのリンクとともに出典を明記してください。.
| B&Company
2008年よりベトナムで市場調査を専門とする初の日本企業として、業界レポート、業界インタビュー、消費者調査、ビジネスマッチングなど、幅広いサービスを提供しています。さらに、ベトナム国内の90万社以上の企業を網羅したデータベースを構築し、パートナー企業の探索や市場分析にご活用いただけるようになりました。. ご不明な点がございましたら、お気軽にお問い合わせください。. info@b-company.jp + (84) 28 3910 3913 |
関連記事


ログイン / 新規登録
ニュースレターを購読する