 한국어
 English
 日本語
 Tiếng Việt
 简体中文
Vietnam's overall direction aims to foster a more investor-friendly environment to meet the country's massive energy development needs.

2710월2026
최신 뉴스 및 보고서
댓글: 댓글 없음.
확대되는 수요에 힘입어, 보다 균형 잡힌 전력 시스템으로의 전환이 진전되고 있으며, 개정된 PDP8이 그 틀 역할을 하고 있습니다. 풍력, 태양광, 가스의 비중이 더욱 커질 것이며, 송전망 보강, 에너지 저장, LNG 인프라 개발이 안정적 운영을 뒷받침할 것입니다. 민간 자본은 전력구매계약(PPA)과 플랫폼 거래를 통해 다시 시장에 유입되고 있지만, 성공은 신뢰할 수 있는 제도 설계, 명확한 인허가, 그리고 유연한 계통 접근성에 달려 있습니다.
기본 통계
| 지표 | 단위 | 2020 | 2021 | 2022 | 2023 | 2024 |
| 발전 용량 | GW | 69.1 | 76.6 | 77.8 | 80.6 | 82.4 |
| 발전량 | 10억 kWh | 247 | 268 | 271 | 281 | 309 |
| 석탄화력 | % | 50 | 44 | 39 | 46 | 50 |
| 수력발전 | % | 30 | 29 | 35 | 29 | 29 |
| 재생에너지 | % | 5 | 11 | 13 | 14 | 13 |
| 기타 | % | 16 | 15 | 13 | 11 | 9 |
| 평균 소매 전력 가격(VAT 제외) | VND/kWh | 1,864 | 1,864 | 1,864 | 2,007 | 2,103 |
| 전력 부문 FDI 유입액 | 십억 달러 | 5.2 | 8.0 | 2.3 | 2.4 | 1.4 |
출처: 통계청
규제
전력 부문은 전력개발계획(PDP)을 통해 중앙집중적으로 관리됩니다. 최신 버전은 2025년 4월 15일자 결정문 768/QĐ-TTg에 따른 개정 PDP8입니다. 이번 개정은 2050년 넷제로 목표를 유지하는 한편, 풍력 발전 목표(육상·연안 2030년까지 26~38GW, 해상 약 17GW)를 상향하고, LNG 도입 일정을 조정하며, 신규 석탄화력발전소를 제한하고, 송전망 확충과 에너지 저장을 우선시합니다.
전반적으로 규제 환경은 전환기에 있습니다. 정부는 투자 유인책(소유 지분 개방, 민관협력(PPP) 모델, PDP8을 통한 명확한 계획 수립)과 국가의 감독(핵심 인프라 및 가격 통제 유지) 사이에서 균형을 맞추고 있습니다. 최근 입법은 국제 관행과의 정합성을 강화하고(예: 계통 접근, 도매전력시장) 민간 부문 참여를 확대했습니다. 또한 2020년과 2021년의 투자법 및 기업법 개정은 절차 간소화와 규제 완화를 진전시켜 에너지 투자자에게 이익을 주고 있습니다.
그러나 전반적으로 투자자들은 불명확하고 자주 변경되는 정책으로 인해 여전히 혼란을 겪고 있습니다. 베트남전력공사(EVN) 내에서 발전, 구매, 배전의 역할을 분리하는 진전은 더디며, 직접전력구매계약(DPPA) 및 전력요금 메커니즘에 관한 규정도 여전히 시범 단계에 머물러 있습니다. 송전망 접속 승인과 출력 제한 보상에 대한 투명한 메커니즘의 부재, 그리고 산업무역부, EVN, 지방정부 간 권한 중복은 프로젝트 개발과 재무 계획에 불확실성을 초래합니다.
관료적 장벽과 PPA의 금융조달 가능성에 관한 과제가 여전히 존재하지만, 전반적인 정책 방향은 국가의 막대한 에너지 개발 수요에 대응하기 위해 보다 투자자 친화적인 환경을 조성하는 데 초점을 두고 있습니다. 베트남은 2050년 넷제로 목표를 추진하면서 2025년 재생에너지법 제정과 탄소 가격제 시범 도입을 포함한 추가적인 규제 개편을 계획하고 있습니다. 이러한 조치는 투자자에게 시장 메커니즘에 부합하는 보다 명확한 지침과 인센티브를 제공할 것으로 기대됩니다.
시장 개요
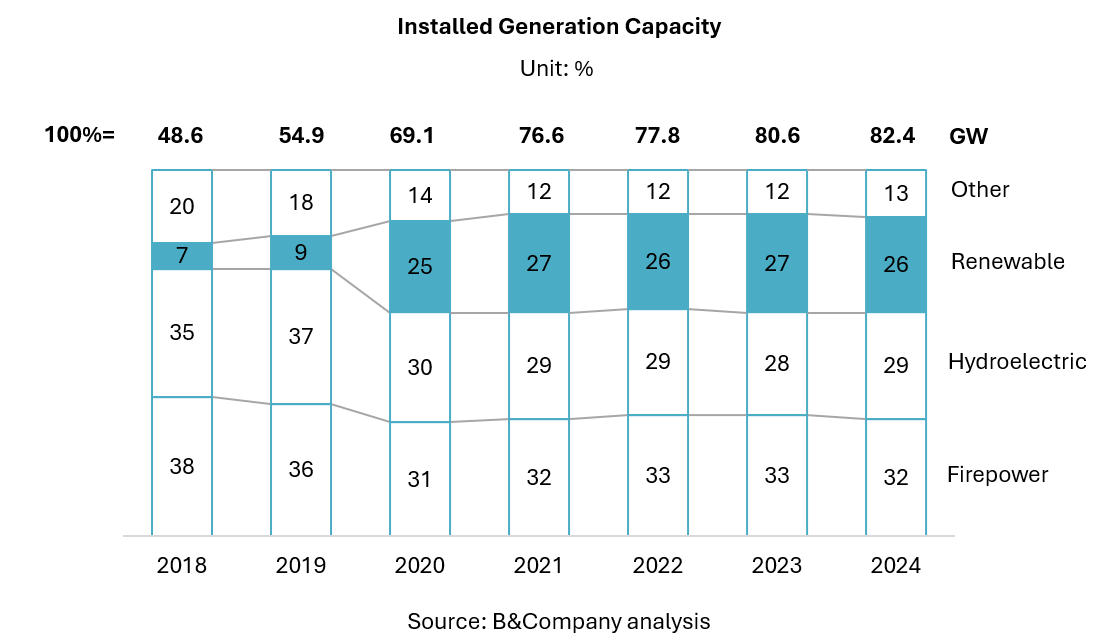
에너지 시장은 발전 용량 측면에서 빠르게 성장하여 2018년 49GW에서 2024년 82GW로 증가했습니다(연평균 성장률 9%). 이러한 성장은 재생에너지(태양광 및 풍력)의 대규모 확대와 신규 가스화력 발전소 건설에 의해 주도되었습니다. 특히 재생에너지 부문은 큰 폭으로 성장하여 2018년 3.4GW에서 2024년 21.4GW로 증가했으며, 전체 발전 용량의 약 26%를 차지했습니다.
한편, 전력 수요는 연평균 10%의 속도로 증가하고 있습니다[1]. 이러한 견조한 생산 확대를 반영해 정부는 2030년까지 전력 소비가 두 자릿수 증가율을 지속할 것으로 전망하고 있습니다.
설치 발전 용량 – 베트남 에너지 부문
전력 수요는 주로 제조업에 의해 견인되며, 제조업이 전체 전력의 50% 이상을 소비합니다(가정 약 31%, 상업 부문 약 12%)[2]. 전국적인 전기 보급이 사실상 완료된 가운데, 현재 수요 증가는 신규 제조시설 건설과 도시화에서 비롯되고 있습니다. 그러나 생활 수준이 향상되면서 공급이 수요 증가를 따라가지 못하는 경우가 발생하고 있습니다. 2023년에는 북부 지역의 기록적인 수요 증가와 수력발전량 감소로 전력 부족과 계획 정전이 발생했습니다. 에너지 안보와 안정적인 전력 공급 확보는 정책 입안자와 투자자 모두에게 최우선 과제가 되었습니다.
태양에너지
베트남의 태양광 발전 용량은 세계 최고 수준에 속합니다. 2023년 말 기준 태양광 발전 용량은 약 18.6GW에 이르러 동남아시아 최대 규모 중 하나가 되었습니다. 태양광 발전량은 약 26TWh로, 재생에너지 발전량의 약 68%를 차지했습니다.
관련 정책은 태양광 발전 확대를 지속적으로 지원하고 있습니다. 개정된 PDP8은 2050년 넷제로 목표를 재확인하고, 태양광 발전을 2030년 전력 믹스의 핵심으로 설정하는 한편 송전망과 에너지 저장 시스템 강화를 추진합니다. 정부는 EVN이 전년도 평균 전력시장 가격으로 잉여 옥상 태양광 전력을 구매하도록 규정하고 있습니다.
외국인 투자는 특히 M&A를 통해 활발하게 이루어지고 있습니다.
– ACEN(필리핀)은 Super Energy의 태양광 발전 네트워크 지분 최대 49%를 인수했습니다(약 837MWp: 메가와트 피크). 여기에는 Loc Ninh 1–3 클러스터(550MWp, Binh Phuoc)와 An Giang-Ninh Thuan 시설 등이 포함됩니다.
– SP Group(싱가포르)은 BCG Energy와 합작회사를 설립했습니다. 초기에는 (구) 14개 성에 위치한 61MWp 규모의 옥상 태양광 설비를 인수했으며, 2025년까지 500MWp로 확대하는 것을 목표로 하고 있습니다.
– SkyX Solar(VinaCapital)와 EDF Renewables(프랑스)는 상업 및 산업용 옥상 태양광 시설을 확대하고 있으며, Sungrow의 운영 자산 중 30MWp를 인수하는 거래도 포함됩니다. 이들은 여러 성에서 기업 고객에게 서비스를 제공합니다.
Sinenergy의 Ninh Thuan 1 발전소(Super Energy의 9개 태양광 프로젝트 중 하나)
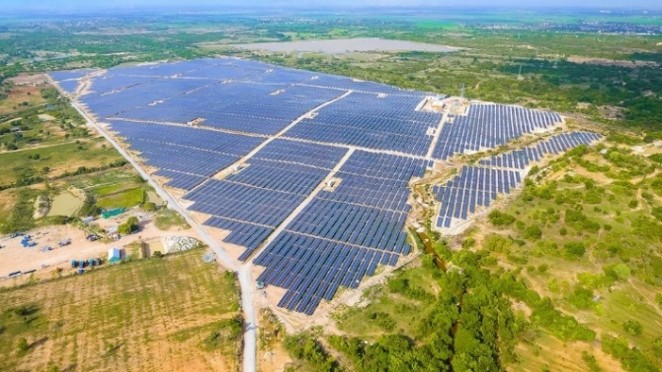
출처: Super Energy
풍력 발전
육상 및 근해 풍력 발전은 2018년 거의 전무한 수준에서 2023년 말 약 5GW로 빠르게 확대되었습니다. 풍력 발전량은 약 12TWh로, 재생에너지 발전량의 약 31%를 차지했습니다.
개정된 PDP8은 2030년을 목표로 육상 및 근해 풍력 발전 목표를 상향하는 한편, 해상풍력 발전을 단계적으로 확대하는 계획을 제시하고 있습니다(2030~2035년 6~17GW). 2025년 초까지의 수립 과정에서는 비용과 실행 가능성을 반영해 단기적으로 해상풍력과 LNG 비중을 축소하고, 태양광·육상풍력·에너지 저장 부문의 확대를 가속화했습니다. 해상풍력에 대한 장기 비전은 유지되고 있지만, 여러 국제 개발업체가 2024년 베트남 해상풍력 시장 진출을 중단했습니다.
최근 주요 투자 사례는 다음과 같습니다:
– B&T Quang Binh 육상풍력 클러스터(252MW, Quang Binh): 2021년 10월 상업 운전을 개시했습니다. 베트남의 AMI Renewables와 필리핀의 ACEN이 설립한 합작 프로젝트입니다.
– BIM Wind(88MW, 닌투언): 2022년 12월 ADB와 JICA로부터 약 $1억 700만 달러의 금융 조달을 확보
– Van Canh Onshore(143MW, 빈딘): 2025년 승인 예상. Nexif Ratch Energy(싱가포르/태국)가 주도
– PNE AG 해상풍력 제안(약 2,000MW, 빈딘): 2024년부터 지방 당국의 검토 진행 중. PNE AG(독일), 예상 투자액 약 46억 달러
주요 업체
전력 부문은 국영기업 EVN이 지배하고 있습니다. EVN은 전력 송배전을 관리하며 전력의 유일한 도매 구매자입니다. 한편 민간 및 외국 자본의 IPP는 전력 발전 부문에서 상당한 시장점유율을 확보했습니다. 시장 구조는 발전 부문에서 점차 경쟁적으로 변화하고 있으나, 도매 및 소매 부문의 경쟁은 여전히 제한적입니다.
에너지 부문의 주요 기업
| 아니요 | 회사 | 국가 | 설립 | 본부 | 개요 |
| 1 | Vietnam Electricity Corporation (EVN) | Vietnam | 1995 | 하노이 | 100% 국영기업으로, 전국의 전력 발전 및 배전 사업을 수직적으로 통합 관리합니다. 국가 송전망을 운영하며 모든 발전소에서 생산된 전력의 유일한 구매자입니다. |
| 2 | Vietnam Oil and Gas Group (PetroVietnam) | Vietnam | 1977 | 하노이 | 석유 및 가스 생산과 처리를 담당하는 국영 복합기업입니다. 자회사: PVEP(상류 탐사), PV Gas(가스 파이프라인 및 LNG), PV Power(전력 발전), BSR(정유) |
| 3 | Vietnam Coal and Mineral Industries Group (Vinacomin) | Vietnam | 2005 | 하노이 | 석탄 및 광물 채굴과 석탄화력발전소를 관할하는 국영기업입니다. 주요 탄광(주로 꽝닌성의 무연탄)을 관리하며 발전소와 산업체에 석탄 연료를 공급합니다. |
| 4 | Vietnam Petroleum Group (Petrolimex) | Vietnam | 1956 | 하노이 | 석유제품(휘발유, 디젤 등) 시장을 지배하는 최대 석유 유통업체입니다. 전력 생산업체는 아니며, 전국적으로 약 2,700개의 주유소를 운영합니다. |
| 5 | Trungnam | Vietnam | 2004 | 호치민 시 | 건설 및 인프라 사업에서 에너지 부문으로 사업을 확장했으며, 2018년부터 2021년까지 태양광 및 풍력 발전 분야의 선도 기업으로 자리매김했습니다. 동남아시아 최대 규모의 태양광 발전소인 Trung Nam Thuan Nam Solar Farm(450MW)과 Ea Nam Wind Power Plant(닥락성, 400MW) 등 대규모 프로젝트에 투자했습니다. |
출처: B&Company 분석
시장 동향
재생에너지 및 청정에너지 전환의 빠른 진전: 2019년부터 2021년까지 발전차액지원제도(FIT)가 수백억 달러 규모의 민간 투자를 촉진하면서 태양광 및 풍력 발전소가 빠르게 건설되었습니다. 2022년 베트남은 동남아시아에서 가장 큰 태양광 발전 용량을 보유한 국가가 되었으며, 우호적인 여건하에서 재생에너지가 전체 발전량의 50%를 차지했습니다[3]. 이러한 급속한 전환은 2050년까지 석탄을 단계적으로 퇴출하고 재생에너지와 가스로 전환하려는 정부의 PDP8 정책과 방향을 같이합니다. 투자자에게는 태양광, 풍력(해상풍력의 기술적 잠재력은 600GW로 추정됨[4]), 배터리 저장장치 및 관련 공급망 사업에 기회가 있습니다. 그러나 재생에너지 발전 용량의 급속한 확대가 전력망 개발을 앞지르면서 송전 용량 부족으로 태양광 및 풍력 발전량이 출력제한되는 문제가 발생했습니다. 2023년에는 완공된 많은 태양광 및 풍력 프로젝트가 전력구매계약(PPA)과 전력망 접속을 확보하는 데 어려움을 겪으면서 업계가 정체기에 접어들었습니다. 이에 대응하여 당국은 전력망을 확충하고 중단된 프로젝트의 운영을 촉진하기 위해 새로운 가격 책정 메커니즘을 도입할 계획입니다.
인프라 투자: 전력망 및 연료 인프라의 부족 문제를 해결하기 위한 투자가 강화되고 있습니다. 베트남 정부는 2030년까지 전력망 확충에 150억 달러가 필요할 것으로 추산하고 있습니다. 주요 과제 중 하나는 재생에너지가 풍부한 지역(베트남 중부 및 남부)과 전력 수요가 높은 북부 및 호찌민시를 연결하는 신규 500kV 송전선 건설입니다. 에너지 수입 및 해외 무역 인프라와 관련하여 Thi Vai LNG(Ba Ria-Vung Tau)는 베트남 최초의 LNG 수입 이후 2023년 7월 운영을 시작했으며, 같은 해 10월 공식 준공되었습니다. 한편 Son My LNG(Binh Duong)는 2027년 상업 운영 개시를 목표로 하고 있습니다. 또한 베트남은 라오스로부터의 전력 수입을 확대하고 있으며, 2025년까지 약 3,000MW를 목표로 하고 있습니다. 베트남과 싱가포르 간 에너지 협력과 관련해서는 싱가포르에 대한 재생에너지 수출이 양해각서(MoU) 체결 단계를 넘어 기술 실무 단계로 진전되었습니다. PDP8은 2035년까지 5~10GW의 전력 수출을 전망하고 있습니다. 이러한 인프라 확장은 송전 설비, 전력망 기술, LNG 공급 및 프로젝트 금융 분야에서 새로운 사업 기회를 창출하고 있습니다.
자세히 읽기
* 이 기사에서 어떤 정보를 인용하고자 하시면, 저작권을 존중하기 위해 원본 기사의 링크와 함께 출처를 꼭 기재해 주시기 바랍니다.
| B&Company
2008년부터 베트남에서 시장 조사를 전문으로 하는 최초의 일본 기업입니다. 산업 보고서, 산업 인터뷰, 소비자 조사, 비즈니스 매칭 등 다양한 서비스를 제공합니다. 또한 최근에는 파트너 검색 및 시장 분석에 사용할 수 있는 1,000,000개 이상의 베트남 기업 데이터베이스를 개발했습니다. 문의 사항이 있으시면 언제든지 저희에게 연락해 주십시오. info@b-company.jp + (84) 24 3978 5165 |
[1] International Trade Administration (2024)
[2] Sipet (2024)
[3] Mekong eye (2024)
[4] VOV (2025)
관련기사



로그인 / 회원가입
뉴스레터 구독