

 日本語
 English
 Tiếng Việt
 简体中文
 한국어
ベトナムのM&A市場は、件数が減少する一方で1件あたりの取引規模が拡大するという構造変化の局面に入っている。2026年上半期には国内投資家主導の資本再編や旅行・不動産セクターの大型案件が相次ぎ、市場の質的な深化が進んでいる。
2026年9月7日
ハイライトコンテンツ / ハイライトコンテンツJP / ハイライトコンテンツvi / 業界レビュー / 最新ニュースとレポート
コメント: コメントはまだありません.
ベトナムのM&A市場は、件数が減少する一方で1件あたりの取引規模が拡大するという構造変化の局面に入っている。2026年上半期には国内投資家主導の資本再編や旅行・不動産セクターの大型案件が相次ぎ、市場の質的な深化が進んでいる。本稿では最新データをもとに市場動向からスキーム選択、デューデリジェンスの実務、代表事例までを整理し、ベトナム進出・M&Aを検討する日本企業に向けて実践的な内容を提供する。
ベトナムM&A市場の最新動向
グラント・ソーントン・ベトナムの月次モニタリングによれば、2026年1〜6月のベトナムM&A市場では126件の案件が公表され、うち89件で取引額が判明または推定可能であり、その合計額は約24.3億〜25億米ドルに達した。前年同期と比較すると件数は約20%減少した一方、総額は約14%増加しており、案件数が減る一方で1件あたりの規模が拡大している状況だ。平均取引規模は1件あたり約2,700万〜2,800万米ドルの水準となった。
四半期別に見ると、上半期の取引額の大半は第2四半期に集中しており、特に2026年5月・6月の2ヶ月だけで上半期全体の約71%を占めた。6月単月では33件の案件が公表され、うち29件で取引額が判明・推定可能で、合計約10億米ドル規模となった。
件数ベースでは不動産が6件で最多、消費財が5件で続き、テクノロジー、建設・エンジニアリング、金融、公益事業がそれぞれ3件を記録している。金額ベースでは不動産(約3億2,230万ドル)と旅行・宿泊(約3億1,350万ドル)が突出しており、この2セクターだけで6月の総額の約63%を占めた。
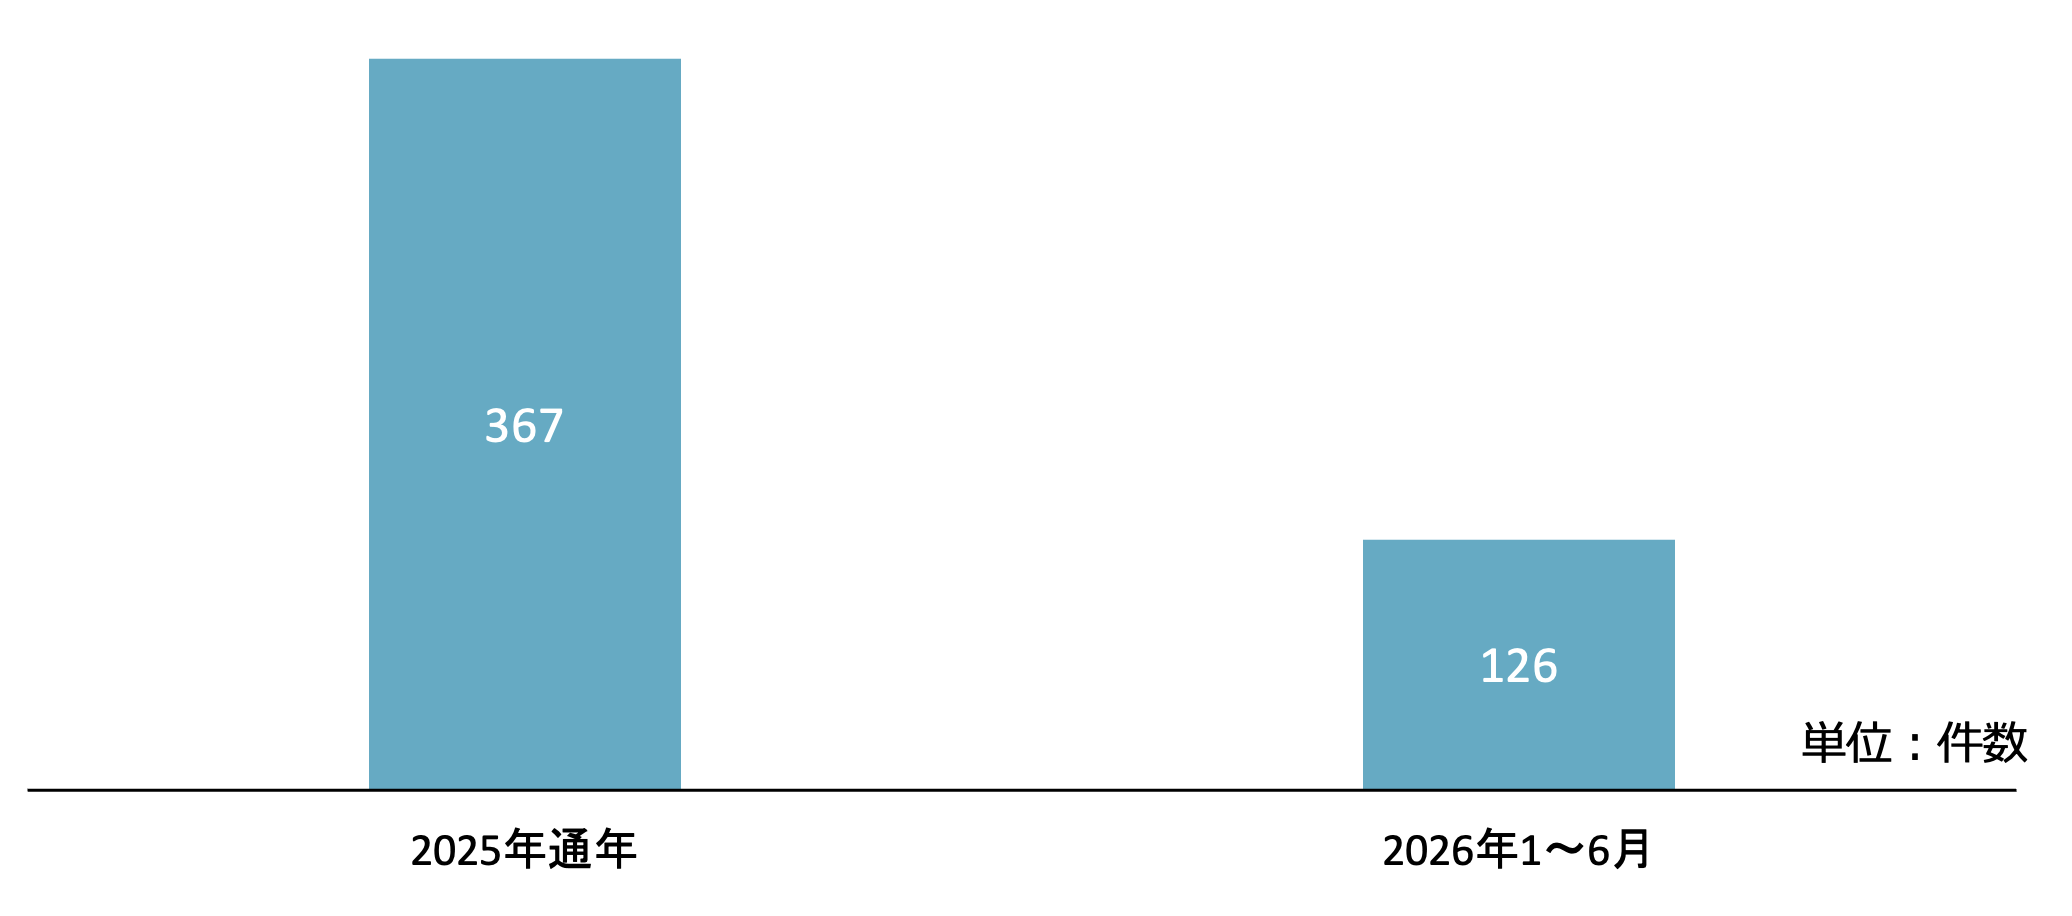
こうした動きは2025年通年の傾向とも整合的である。グラント・ソーントンの集計では、2025年通年のベトナムM&A件数は367件、公表総額は約87億米ドルと前年比26%増となっている。取引の中心を担ったのは国内投資家および域内の戦略的投資家であり、国内投資家だけで総額の半分近くを占めている。
背景には、創業家企業の世代交代圧力、2019〜2020年に投資された未上場株式ファンドの出口ニーズ、国有企業の資本売却プログラムといった複数の供給要因があり、これらが今後さらに幅広い取引機会を生み出すと見込まれている。
ベトナムM&A市場規模の推移(件数・金額)
| 期間 | 公表件数 | 金額判明案件数 | 合計取引額 | 前年同期比(件数) | 前年同期比(金額) |
| 2026年1〜6月 | 126 | 89 | 約24.3億〜25億米ドル | 約▲20% | 約+14% |
| 2026年6月単月 | 33 | 29 | 約10億米ドル | – | – |
| 2025年通年 | 367 | – | 約87億米ドル | – | +26% |
出典: B&Company
ベトナムM&Aのメリット・注意点
M&Aで得られる主なメリット
ベトナムでM&Aを活用する最大の利点は、参入スピードの速さにある。既存企業を買収することで、現地の許認可、顧客基盤、流通網、人材をそのまま引き継ぐことができ、グリーンフィールド投資に比べて事業立ち上げまでの期間を大幅に短縮できる。加えて、既に一定の業歴を持つ企業を取得することで、規制業種における免許取得の煩雑さを回避できる場合もある。
M&A特有のデメリット・リスク
一方で、対象企業が抱える簿外債務や未払税金、労務上の未解決事項をそのまま引き継いでしまうリスクには注意が必要だ。ベトナムでは会計処理の慣行が日本と異なる部分も多く、財務諸表の数字だけでは実態を把握しきれないケースがある。また、買収後の組織統合には想定以上の時間とコストがかかることが多く、事前の想定よりも統合が緩やかに進む前提で計画を立てておくことが望ましい。
株式取得・資産譲渡・JVの違い
株式取得(Share Deal)の特徴
対象会社の株式を取得し、経営権とともに既存の契約・許認可・従業員をそのまま引き継ぐ手法である。手続きが比較的シンプルな一方、簿外債務を含めた負債全般を承継するリスクがある。
資産譲渡(Asset Deal)の特徴
必要な資産・事業のみを選択的に取得できるため、負債承継リスクを限定しやすい。ただし、許認可や契約関係を個別に再取得・再締結する必要があり、手続きの手間は増える傾向にある。
合弁(Joint Venture)の特徴
現地パートナーと共同で事業を運営する形態であり、現地の商習慣やネットワークを活用しやすい利点がある。他方で、意思決定のスピードや経営方針の一致度合いが、パートナー選定次第で大きく左右される点には留意したい。
M&A実行までの一般的な流れ
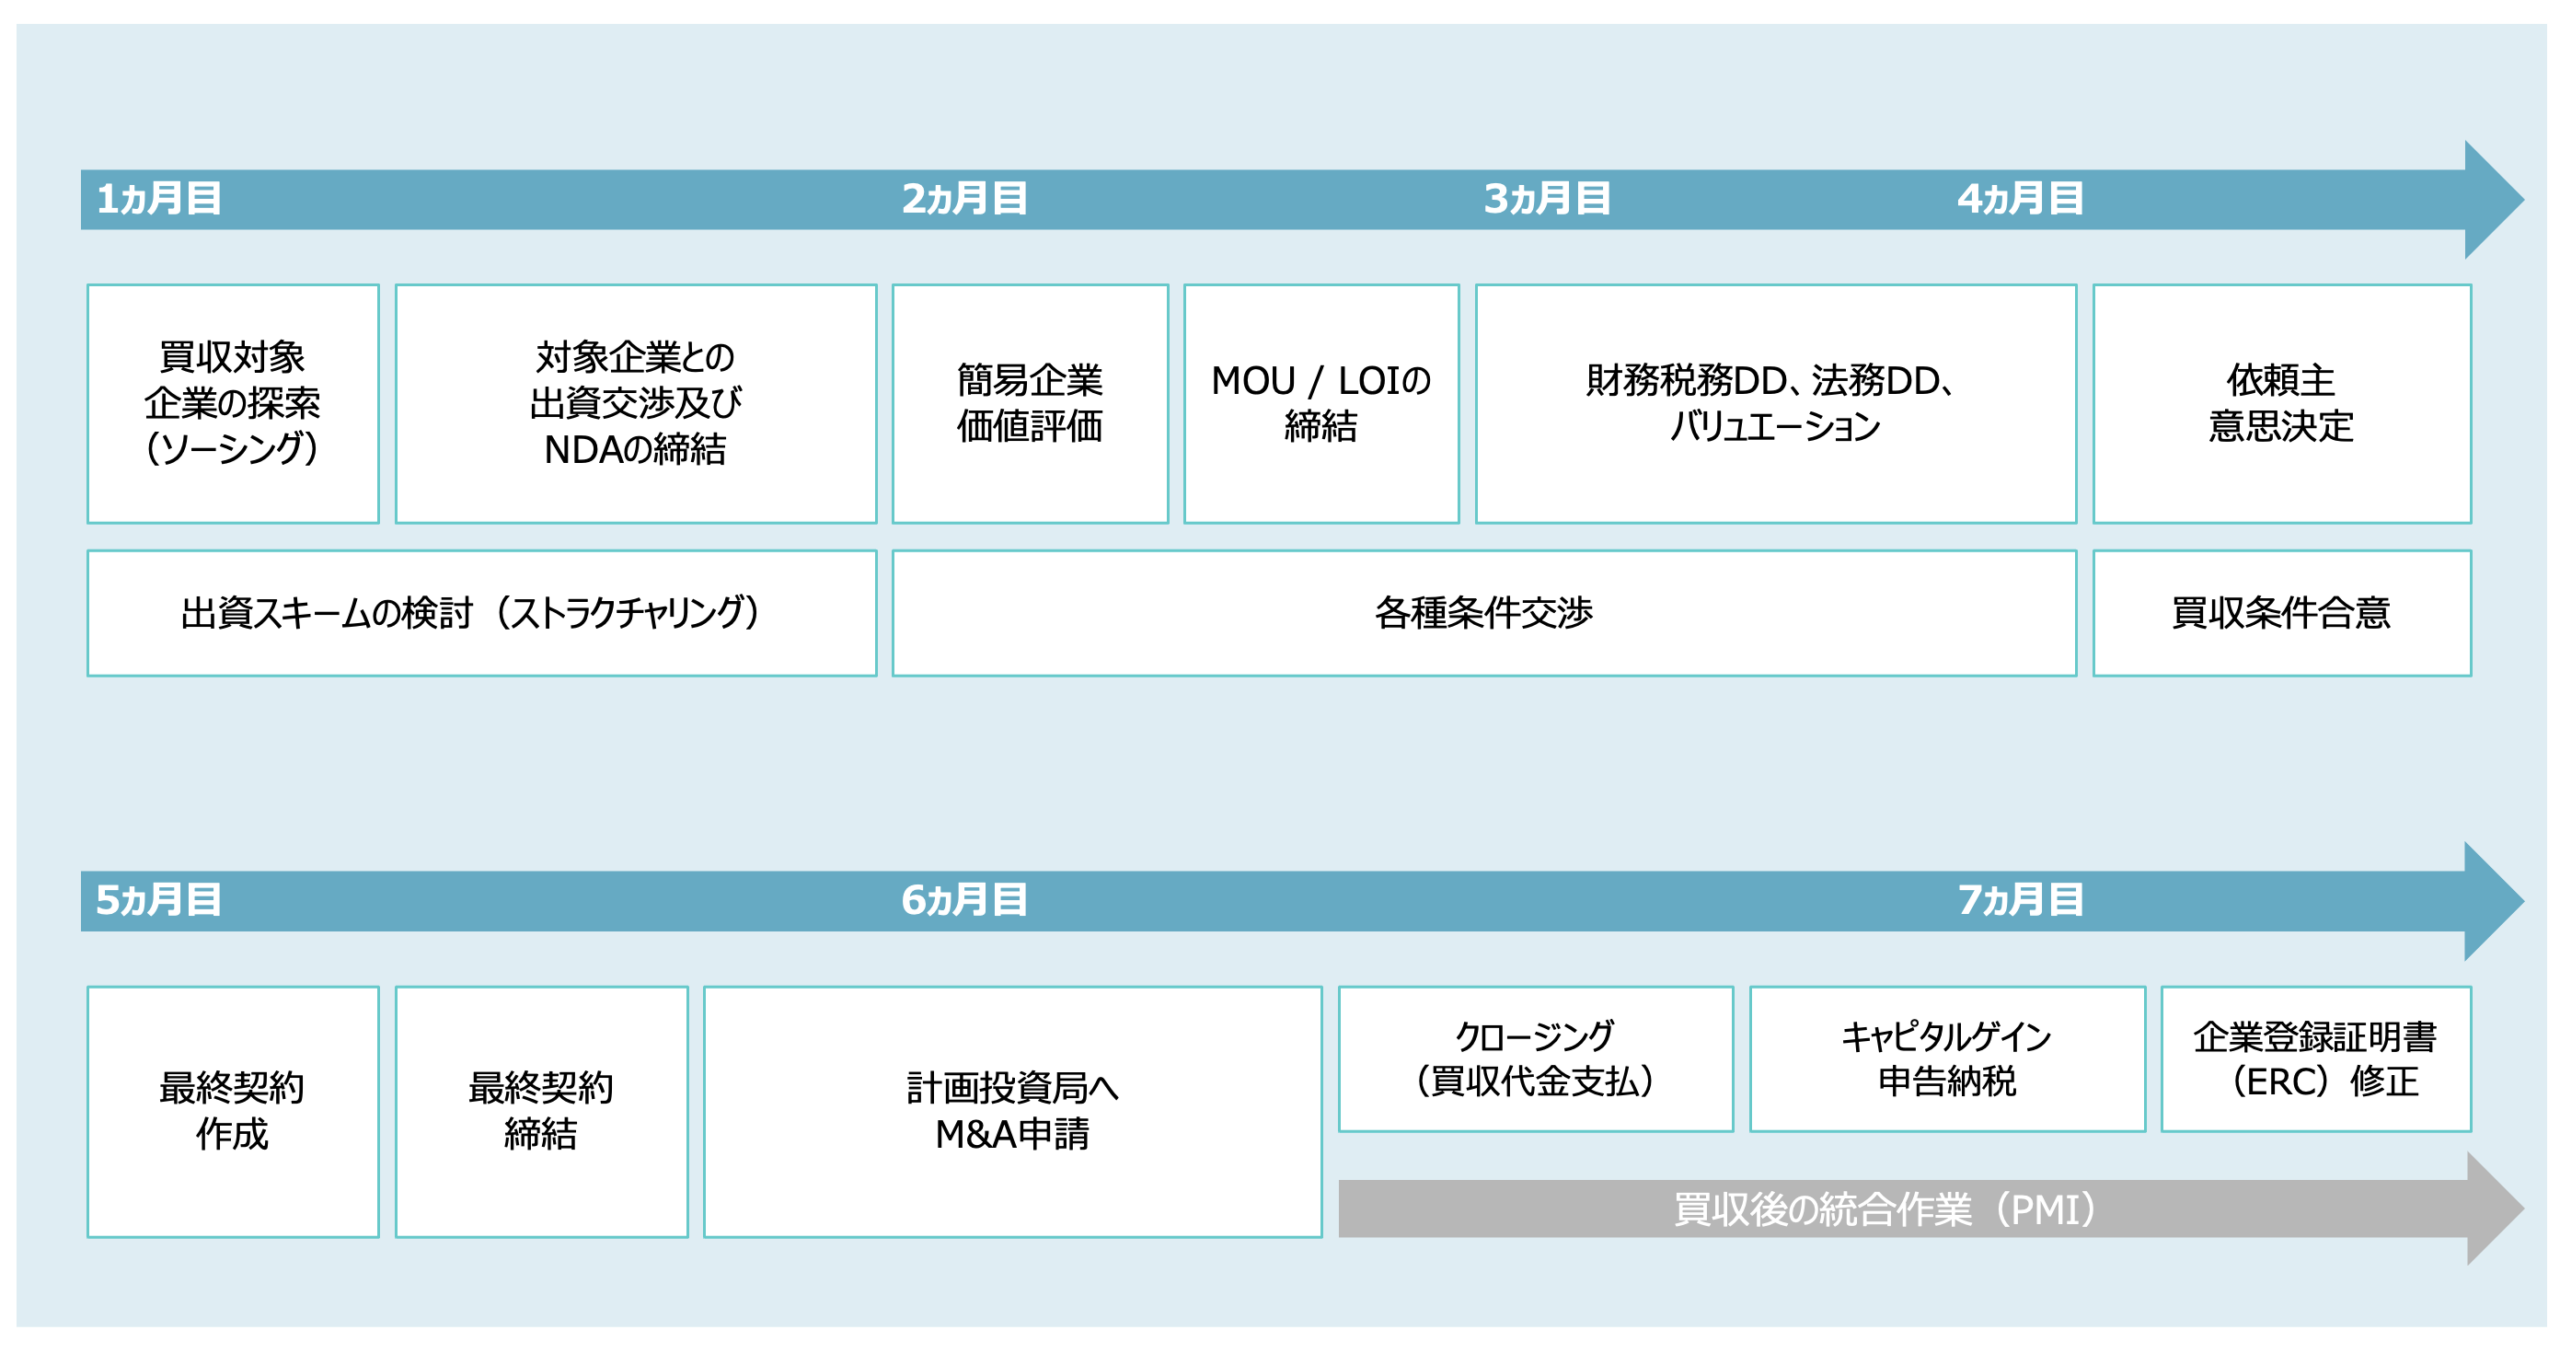
ベトナムM&Aの実行プロセスは、概ねLOI(基本合意書)の締結から始まり、デューデリジェンス、SPA(株式譲渡契約)または資産譲渡契約の締結、当局への届出・承認取得、クロージングという順序で進む。当局承認のフェーズは、業種や出資比率、投資規模によって所要期間が変動しやすく、スケジュール遅延の主な要因となりやすい。想定スケジュールには一定の余裕を持たせておくことが実務上重要である。
ベトナムM&Aの一般的なプロセス
出典: B&Company
外資規制と許認可の留意点
ベトナムでは業種によって外資出資比率に上限が設けられている場合があり、対象事業がどの業種分類に該当するかの確認が出発点となる。
あわせて、株式取得や増資に伴い、投資登録証明書(IRC)や企業登録証明書(ERC)の変更手続きが必要になるケースが多い。これらの手続きは地域や当局の運用によって実務上の所要期間が異なることがあるため、早い段階で現地専門家を交えた確認を行うことが望ましい。
注目すべき代表的M&A事例
2026年上半期の代表例としては、まず旅行・宿泊セクターでVinpearl(ヴィンパール)が挙げられる。同社はSeaTown Private Credit Fund III、オマーン投資庁、ベトナム・オマーン投資基金を引受先とする転換型優先株式の発行により、2億5,500万米ドルの資金調達に成功した。経営権の移転を伴わずに海外投資家の資本を取り込んだ事例であり、前述の「株式取得」というスキームの応用形といえる。
不動産セクターでは、Phát Đạt(ファットダット)が関連プロジェクトの持分比率35%を維持するため、追加で約1億500万米ドルを拠出する計画を明らかにしている。また、Vingroup創業者のファム・ニャット・ヴオン氏がLPBank(金融セクター)への出資比率を引き上げる動きも見られ、金融セクターの取引額を押し上げる一因となった。
国内企業の資本再編という観点で象徴的なのが、Vinaconex(ヴィンコネックス)の持分売却プロセスである。2026年5月にはAn Quý Hưng Holdingが同社傘下のViwaseenの株式23%を取得し、Vinaconexの持株比率は86.01%から25%まで低下した。
続く6月には、BNEおよびXuân Cầu Holdingsがそれぞれ持分を24.47%、14.79%まで引き上げており、一連の取引は資産・株式の段階的な売却によるグループ再編という、国内投資家主導M&Aの典型例となっている。
DDの実務と落とし穴の要点
法務・税務DDで確認すべき事項
法務DDでは、対象会社が保有する許認可の有効性、係争案件の有無、主要契約の継続性を確認する。税務DDでは、過去の申告内容と実際の取引実態との整合性、未払税金の有無を精査することが基本となる。
ベトナム特有の落とし穴
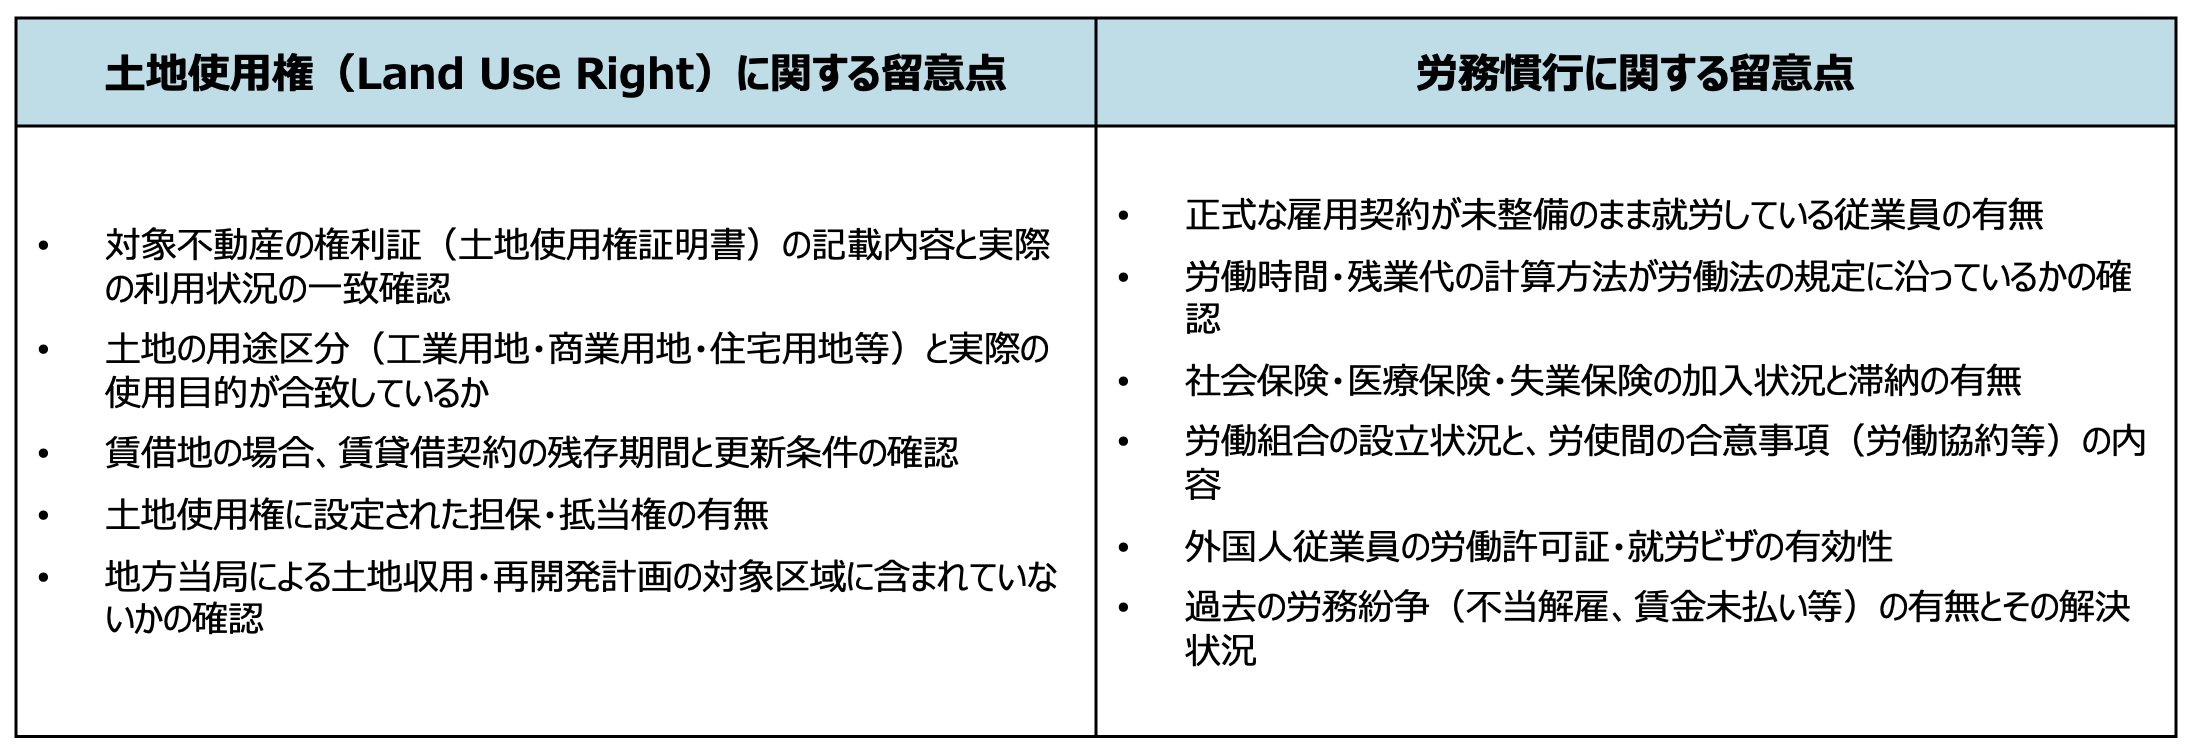
ベトナムでは土地使用権(Land Use Right)の権利関係が複雑なケースがあり、対象不動産の権利証の内容と実際の利用状況が一致しているかの確認が欠かせない。また、労務慣行として、正式な雇用契約が未整備のまま就労しているケースも見られるため、労務DDを軽視せず丁寧に行うことが望ましい。
ベトナム特有の落とし穴
出典: B&Company
セクター別に見るM&A最新動向
2026年第1四半期(1〜3月)は51件の案件が公表され、前年同期比36%減となったものの、総額は6億5,900万米ドルと同24%増加しており、ここでも「件数減・規模増」の傾向が確認できる。件数ベースでは産業製造業が6件で最多となり、金額ベースでは不動産・エネルギー・産業製造業の3セクターがそれぞれ総額の30%超を占めた。同四半期の旅行・宿泊セクターでは、シンガポールのSC Capital Partnersが、Fusion Hotel Groupを運営するSerenity Holdingを買収した(取引額非公表)。
4月には18件の案件が公表され、うち11件で取引額が判明し合計約6,990万米ドルとなったが、グラント・ソーントンは非公表の戦略的取引を含めた実質規模は3億米ドルを超える可能性があると分析している。件数では建設・エンジニアリングと消費財がそれぞれ3件で最多となり、エネルギー、物流・インフラ、ヘルスケアも各2件と活発だった。
不動産セクターに限ると、JLLベトナムの集計では2026年上半期の不動産M&A・プロジェクト譲渡のうち取引額が公表された案件の合計は約2億5,070万米ドルにのぼる。象徴的な案件として、DIC Corp(ディーアイシー)がドンナイ省の大型都市開発プロジェクト「Đại Phước」の4区画を譲渡した取引があり、約30.7haの3区画がTNT Phú Hòaに約9,700万米ドルで、14.3haの区画がEverlandグループ系企業に譲渡されている。
同時期のベトナム向け登録FDIは346.5億米ドル(前年同期比61%増)、実行ベースでも117.2億米ドルと過去5年の上半期で最高水準にあり、不動産セクター全体への資金流入自体は旺盛だが、M&A取引そのものは案件の選別が強まる局面に入っているとJLLは指摘している。
今後の展望と参入への示唆
一連のデータが示すのは、件数の減少と取引規模の拡大が同時に進む「選別型市場」への移行である。国内投資家による戦略的な資本再編、創業家企業の世代交代、国有企業の資本売却プログラムといった供給要因が積み上がる中、旺盛なFDI流入という需要要因も重なり、ベトナムのM&A市場は中長期的に厚みを増していくと見られる。
日本企業にとっては、対象企業選定の初期段階から現地の法規制動向や業界慣行、直近の取引相場観を踏まえた検討を行うことが、案件成立後の円滑な事業運営につながる。市場調査や候補先のスクリーニングといった初期段階の情報収集を丁寧に行うことが、M&Aを成功に導く土台となるだろう。
ベトナムM&Aに関するよくある質問
Q1. ベトナムM&Aにかかる費用の目安は。
案件規模や複雑さによって大きく異なるが、DD費用、法務・税務アドバイザリー費用、当局への各種手数料などが主な構成要素となる。
Q2. 手続きにはどれくらいの期間が必要か。
LOI締結からクロージングまで、一般的には数ヶ月から1年程度を要することが多い。当局承認のタイミングが全体のスケジュールを左右しやすい。
Q3. 少数株主として出資する場合の留意点は。
経営への関与度合いが限定されるため、株主間契約において情報開示請求権や重要事項への同意権をどこまで確保できるかが実務上のポイントとなる。
続きを読む
* この記事からの情報を引用する場合は、著作権を尊重するために、元の記事へのリンクと共に出典を引用してください。.
| B&Company
2008年以来ベトナムにおける市場調査を専門とする初の日本企業です。業界レポート、業界インタビュー、消費者調査、ビジネスマッチングなど幅広いサービスを提供しています。また、最近では、1,000,000社以上のベトナム企業のデータベースを開発しており、これを利用してパートナーを検索したり、市場を分析したりすることができます。. ご不明点がございましたら、お気軽にお問い合わせください。. info@b-company.jp + (84) 24 3978 5165 |
ログイン / 新規登録
ニュースレターを購読する