

 Tiếng Việt
 English
 日本語
 简体中文
 한국어
Thị trường M&A của Việt Nam đang bước vào giai đoạn thay đổi cấu trúc, với số lượng giao dịch giảm trong khi quy mô giao dịch bình quân tăng lên.
07/09/2026
Nội dung nổi bật / Nội dung nổi bật JP / Nội dung nổi bật vi / Đánh giá ngành / Tin tức & báo cáo mới nhất
Bình luận: Không có bình luận.
Thị trường M&A của Việt Nam đang bước vào giai đoạn thay đổi cơ cấu, với số lượng giao dịch giảm trong khi quy mô giao dịch bình quân tăng lên. Trong nửa đầu năm 2026, các thương vụ lớn liên quan đến tái cấu trúc vốn do nhà đầu tư trong nước dẫn dắt, cùng với các giao dịch quy mô lớn trong lĩnh vực du lịch và bất động sản, đã cho thấy mức độ phát triển ngày càng cao của thị trường. Dựa trên dữ liệu mới nhất, bài viết này cung cấp thông tin thực tiễn cho các doanh nghiệp Nhật Bản đang cân nhắc gia nhập thị trường hoặc thực hiện M&A tại Việt Nam, bao gồm xu hướng thị trường, các phương án cấu trúc giao dịch, thực tiễn thẩm định chuyên sâu và các case study đáng chú ý.
Xu hướng mới nhất của thị trường M&A tại Việt Nam
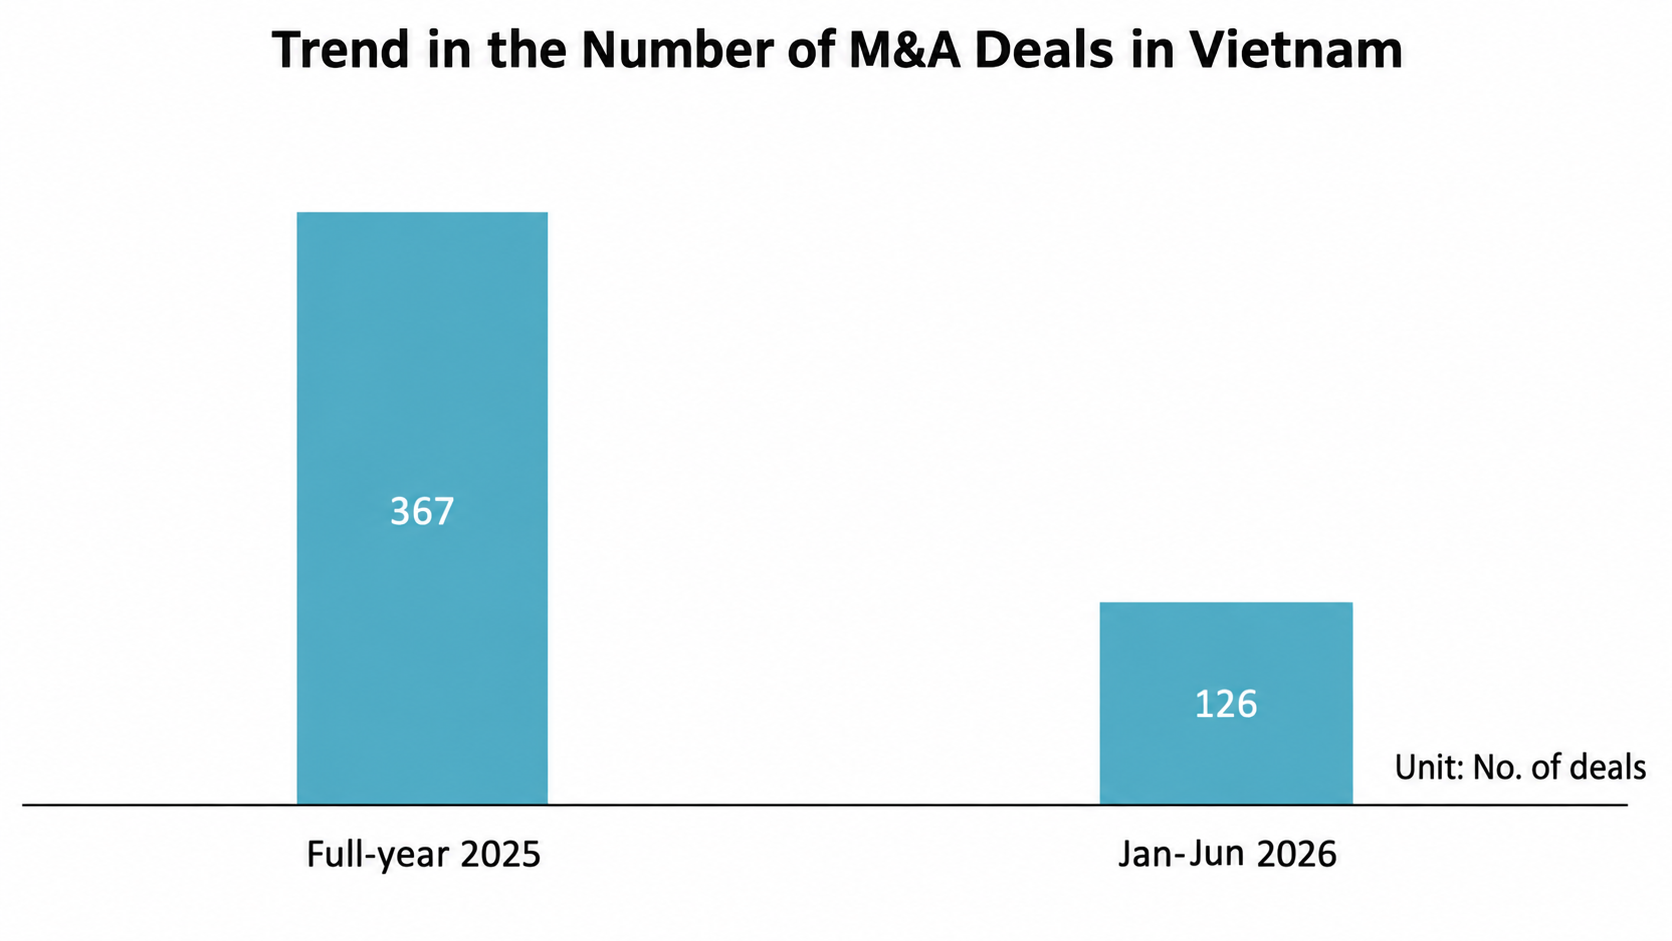
Theo dõi hàng tháng của Grant Thornton Vietnam cho thấy có 126 thương vụ M&A được công bố tại Việt Nam trong giai đoạn từ tháng 1 đến tháng 6 năm 2026. Trong số này, giá trị giao dịch được công bố hoặc có thể ước tính đối với 89 thương vụ, với tổng giá trị khoảng 2,43-2,50 tỷ USD. So với cùng kỳ năm trước, số lượng giao dịch giảm khoảng 20%, trong khi tổng giá trị giao dịch tăng khoảng 14%. Điều này cho thấy xu hướng chuyển dịch sang ít thương vụ hơn nhưng quy mô lớn hơn. Quy mô giao dịch bình quân đạt khoảng 27-28 triệu USD.
Xét theo quý, phần lớn giá trị giao dịch trong nửa đầu năm tập trung vào quý II. Riêng tháng 5 và tháng 6 đã chiếm khoảng 71% tổng giá trị ghi nhận trong nửa đầu năm 2026. Trong tháng 6, có 33 thương vụ được công bố, trong đó giá trị của 29 giao dịch được công bố hoặc có thể ước tính, với tổng giá trị khoảng 1 tỷ USD.
Xét về số lượng giao dịch, bất động sản đứng đầu với sáu thương vụ, tiếp theo là hàng tiêu dùng với năm thương vụ. Công nghệ, xây dựng và kỹ thuật, tài chính và tiện ích đều ghi nhận ba thương vụ. Về giá trị giao dịch, bất động sản, với khoảng 322,3 triệu USD, và du lịch và khách sạn, với khoảng 313,5 triệu USD, là những lĩnh vực nổi bật. Hai lĩnh vực này cộng lại chiếm khoảng 63% tổng giá trị giao dịch trong tháng 6.
Những diễn biến này cũng phù hợp với xu hướng ghi nhận trong suốt năm 2025. Theo Grant Thornton, Việt Nam đã ghi nhận 367 giao dịch M&A trong năm 2025, với tổng giá trị được công bố khoảng 8,7 tỷ USD, tăng 26% so với cùng kỳ năm trước. Nhà đầu tư trong nước và các nhà đầu tư chiến lược trong khu vực đóng vai trò dẫn dắt, trong đó riêng nhà đầu tư trong nước chiếm gần một nửa tổng giá trị giao dịch.
Một số yếu tố từ phía nguồn cung đang góp phần tạo nên xu hướng này, bao gồm áp lực chuyển giao thế hệ tại các doanh nghiệp do nhà sáng lập điều hành, yêu cầu thoái vốn của các quỹ đầu tư tư nhân đã đầu tư trong giai đoạn 2019-2020, và các chương trình thoái vốn của doanh nghiệp nhà nước. Những yếu tố này được kỳ vọng sẽ tạo ra phạm vi cơ hội giao dịch rộng hơn nữa trong những năm tới.
Xu hướng quy mô thị trường M&A Việt Nam: Số lượng và giá trị giao dịch
| Giai đoạn | Các giao dịch được công bố | Các giao dịch có giá trị được công bố/ước tính | Tổng giá trị giao dịch | Mức thay đổi so với cùng kỳ: số lượng giao dịch | Mức thay đổi so với cùng kỳ: giá trị |
| Tháng 1-6 năm 2026 | 126 | 89 | Khoảng 2,43-2,50 tỷ USD | Khoảng -20% | Khoảng +14% |
| Tháng 6 năm 2026 | 33 | 29 | Khoảng 1 tỷ USD | – | – |
| Cả năm 2025 | 367 | – | Khoảng 8,7 tỷ USD | – | +26% |
Nguồn: B&Company
Lợi ích và những cân nhắc chính của M&A tại Việt Nam
Những lợi ích chính của M&A
Ưu điểm lớn nhất của việc sử dụng M&A để thâm nhập thị trường Việt Nam là tốc độ. Bằng cách mua lại một công ty hiện hữu, nhà đầu tư có thể tiếp nhận các giấy phép và chấp thuận tại địa phương, tệp khách hàng, mạng lưới phân phối và lực lượng lao động của công ty đó, qua đó rút ngắn đáng kể thời gian cần thiết để triển khai hoạt động so với đầu tư xây mới. Ngoài ra, việc mua lại một công ty đã có lịch sử hoạt động ổn định trong một số trường hợp có thể giúp tránh sự phức tạp khi xin giấy phép mới trong các ngành được quản lý.
Những bất lợi và rủi ro đặc thù của M&A
Đồng thời, nhà đầu tư cần lưu ý rủi ro phải tiếp nhận các khoản nợ ngoài bảng cân đối kế toán, thuế chưa nộp và các vấn đề lao động chưa được giải quyết của công ty mục tiêu. Thực tiễn kế toán tại Việt Nam có nhiều điểm khác biệt so với Nhật Bản, và báo cáo tài chính không phải lúc nào cũng phản ánh đầy đủ tình trạng thực tế của doanh nghiệp.
Quá trình tích hợp tổ chức sau mua lại cũng có thể cần nhiều thời gian và chi phí hơn dự kiến ban đầu. Vì vậy, nên lập kế hoạch trên cơ sở giả định rằng việc tích hợp có thể diễn ra chậm hơn so với kỳ vọng ban đầu.
Sự khác biệt giữa giao dịch mua cổ phần, mua tài sản và liên doanh
Đặc điểm của giao dịch mua cổ phần
Giao dịch mua cổ phần bao gồm việc mua lại cổ phần của công ty mục tiêu và tiếp nhận quyền quản lý cùng với các hợp đồng, giấy phép, giấy phép con và người lao động hiện có của công ty đó. Mặc dù thủ tục tương đối đơn giản, bên mua cũng phải chấp nhận rủi ro kế thừa các khoản nợ và nghĩa vụ của công ty, bao gồm cả các nghĩa vụ ngoài bảng cân đối kế toán.
Đặc điểm của giao dịch mua tài sản
Giao dịch mua tài sản cho phép bên mua lựa chọn chỉ mua các tài sản hoặc hoạt động kinh doanh mà mình cần, qua đó dễ dàng hạn chế rủi ro phát sinh nghĩa vụ nợ. Tuy nhiên, các giấy phép, giấy phép con và quan hệ hợp đồng thường cần phải được xin cấp hoặc ký kết lại riêng lẻ, điều này thường làm tăng gánh nặng hành chính.
Đặc điểm của liên doanh
Liên doanh là một cấu trúc trong đó hoạt động kinh doanh được vận hành chung với một đối tác địa phương. Một ưu điểm là giúp nhà đầu tư tận dụng được hiểu biết của đối tác địa phương về thông lệ kinh doanh và mạng lưới quan hệ. Mặt khác, tốc độ ra quyết định và mức độ thống nhất về chính sách quản lý có thể khác biệt đáng kể tùy thuộc vào việc lựa chọn đối tác.
Quy trình điển hình trước một giao dịch M&A
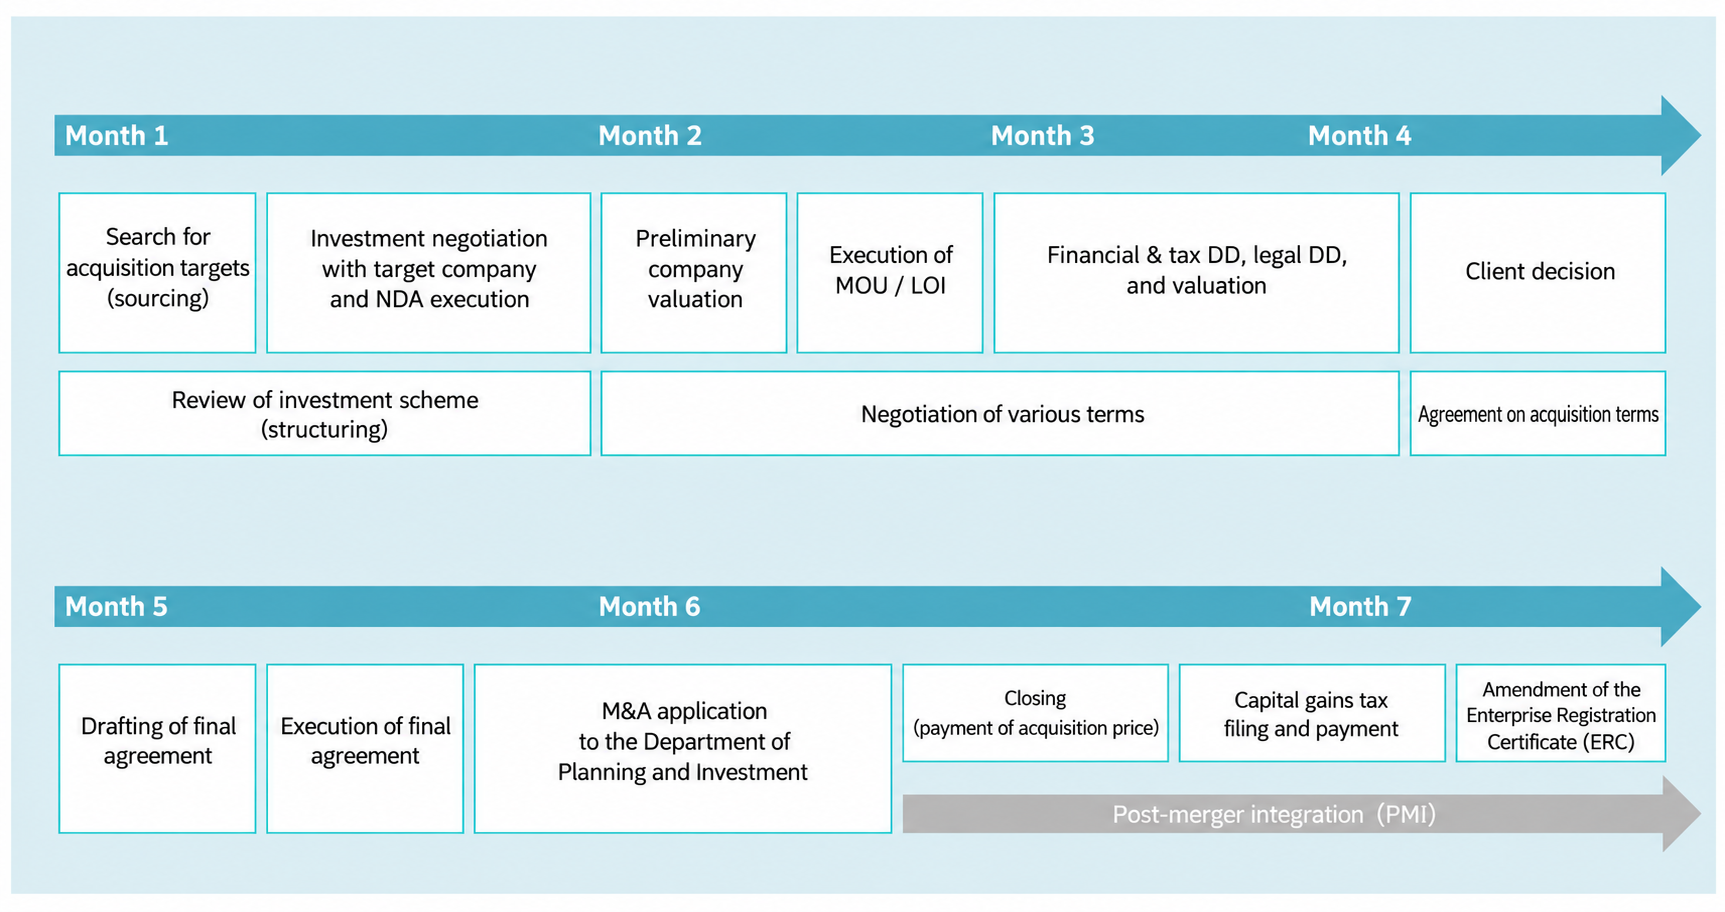
Quy trình M&A tại Việt Nam thường bắt đầu bằng việc ký kết LOI (Letter of Intent), sau đó là thẩm định chuyên sâu, ký kết SPA (Share Purchase Agreement) hoặc hợp đồng chuyển nhượng tài sản, thực hiện các thủ tục nộp hồ sơ và xin phê duyệt theo quy định, và cuối cùng là hoàn tất giao dịch.
Thời gian cần cho giai đoạn phê duyệt theo quy định có thể thay đổi đáng kể tùy theo ngành nghề, tỷ lệ sở hữu nước ngoài và quy mô khoản đầu tư, khiến đây trở thành một trong những nguyên nhân chính gây chậm tiến độ. Trên thực tế, vì vậy, điều quan trọng là phải xây dựng một mức độ linh hoạt hợp lý trong lịch trình giao dịch dự kiến.
Quy trình M&A điển hình tại Việt Nam
Nguồn: B&Company
Những điểm cần lưu ý về hạn chế sở hữu nước ngoài và giấy phép
Tại Việt Nam, giới hạn sở hữu nước ngoài áp dụng đối với một số ngành nghề nhất định, vì vậy điểm khởi đầu là xác định phân loại ngành nghề nào áp dụng cho doanh nghiệp mục tiêu.
Trong nhiều trường hợp, việc mua cổ phần hoặc tăng vốn cũng đòi hỏi phải điều chỉnh Giấy chứng nhận đăng ký đầu tư (IRC) và Giấy chứng nhận đăng ký doanh nghiệp (ERC). Thời gian thực tế cần cho các thủ tục này có thể khác nhau tùy theo địa phương và thông lệ hành chính của cơ quan có thẩm quyền liên quan. Do đó, nên tham khảo ý kiến chuyên gia địa phương từ giai đoạn sớm.
Các thương vụ M&A đáng chú ý
Một ví dụ đáng chú ý trong nửa đầu năm 2026 là Vinpearl trong lĩnh vực du lịch và khách sạn. Công ty đã huy động thành công 255 triệu USD thông qua việc phát hành cổ phần ưu đãi chuyển đổi được mua bởi SeaTown Private Credit Fund III, Oman Investment Authority và Vietnam-Oman Investment Fund. Giao dịch này đã thu hút vốn từ nhà đầu tư nước ngoài mà không làm chuyển giao quyền kiểm soát quản lý và có thể được xem là một ứng dụng của cấu trúc giao dịch dựa trên cổ phần nêu trên.
Trong lĩnh vực bất động sản, Phát Đạt đã công bố kế hoạch góp thêm khoảng 105 triệu USD để duy trì tỷ lệ sở hữu 35% trong một dự án liên quan. Ngoài ra, ông Phạm Nhật Vượng, nhà sáng lập Vingroup, đã gia tăng tỷ lệ sở hữu tại LPBank trong lĩnh vực tài chính, qua đó góp phần làm tăng giá trị giao dịch trong ngành.
Một ví dụ điển hình về tái cấu trúc vốn của các doanh nghiệp trong nước là quá trình thoái vốn liên quan đến Vinaconex. Tháng 5/2026, An Quy Hung Holding đã mua lại 23% cổ phần tại công ty con Viwaseen của Vinaconex, qua đó giảm tỷ lệ sở hữu của Vinaconex từ 86.01% xuống còn 25%.
Trong tháng 6, BNE và Xuan Cau Holdings sau đó đã nâng tỷ lệ sở hữu tương ứng lên 24.47% và 14.79%. Chuỗi giao dịch này là một ví dụ điển hình về hoạt động M&A do nhà đầu tư trong nước dẫn dắt, liên quan đến tái cấu trúc tập đoàn thông qua việc từng bước thoái vốn khỏi tài sản và cổ phần.
Các thực hành thẩm định chuyên sâu trọng yếu và những sai sót thường gặp
Các hạng mục cần rà soát trong thẩm định pháp lý và thuế
Thẩm định pháp lý cần xác minh tính hợp lệ của các giấy phép và giấy phép con mà công ty mục tiêu đang nắm giữ, sự tồn tại của bất kỳ tranh chấp hoặc kiện tụng nào, và tính liên tục của các hợp đồng quan trọng.
Thẩm định thuế cần chủ yếu xem xét liệu các tờ khai thuế trong quá khứ có phù hợp với các giao dịch thực tế của công ty hay không và có tồn tại nghĩa vụ thuế chưa thanh toán hay không.
Pitfalls Specific to Vietnam
Tại Việt Nam, các quyền liên quan đến Quyền sử dụng đất có thể khá phức tạp. Vì vậy, điều thiết yếu là phải xác nhận liệu thông tin nêu trong các giấy tờ quyền sở hữu của bất động sản liên quan có phù hợp với thực tế sử dụng hay không.
Xét về thực tiễn lao động, cũng có những trường hợp người lao động làm việc mà không có hợp đồng lao động chính thức được lập đúng quy định. Vì vậy, DD lao động không nên bị xem nhẹ và cần được thực hiện một cách cẩn trọng.
Pitfalls Specific to Vietnam
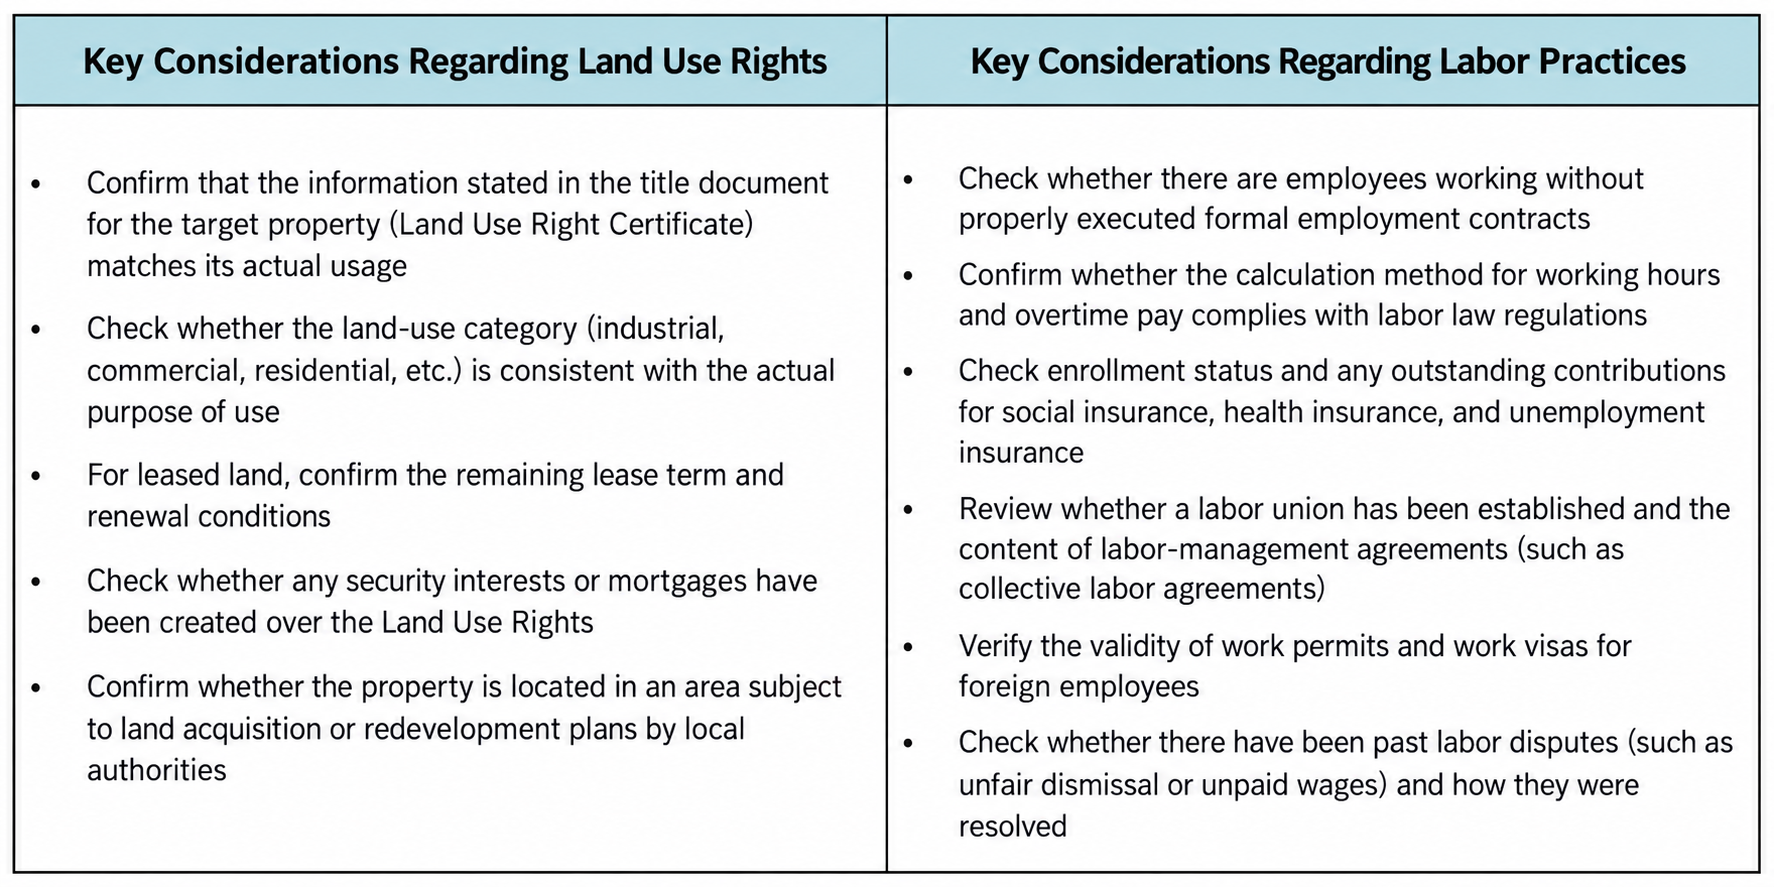
Nguồn: B&Company
Xu hướng M&A mới nhất theo ngành
Trong quý I năm 2026, từ tháng 1 đến tháng 3, đã công bố 51 giao dịch, giảm 36% so với cùng kỳ năm trước. Tuy nhiên, tổng giá trị giao dịch tăng 24% lên 659 triệu USD, tiếp tục khẳng định xu hướng “ít giao dịch hơn, quy mô giao dịch lớn hơn.”
Xét về số lượng giao dịch, ngành sản xuất công nghiệp đứng đầu với 6 giao dịch. Xét về giá trị, bất động sản, năng lượng và sản xuất công nghiệp mỗi ngành đều chiếm hơn 30% tổng giá trị giao dịch.
Trong lĩnh vực du lịch và khách sạn cùng quý đó, SC Capital Partners có trụ sở tại Singapore đã mua lại Serenity Holding, đơn vị vận hành Fusion Hotel Group. Giá trị giao dịch không được công bố.
Trong tháng 4, đã công bố 18 giao dịch. Giá trị giao dịch được công bố đối với 11 giao dịch này, tổng cộng khoảng 69,9 triệu USD. Tuy nhiên, Grant Thornton ước tính quy mô thị trường thực tế có thể đã vượt 300 triệu USD nếu bao gồm các giao dịch chiến lược không được tiết lộ.
Xét về số lượng giao dịch, xây dựng và kỹ thuật cùng hàng tiêu dùng đứng đầu với 3 giao dịch mỗi ngành, trong khi năng lượng, logistics và hạ tầng, cùng chăm sóc sức khỏe cũng sôi động với 2 giao dịch mỗi ngành.
Tập trung cụ thể vào lĩnh vực bất động sản, JLL Vietnam cho biết tổng giá trị được công bố của các giao dịch M&A bất động sản và chuyển nhượng dự án trong nửa đầu năm 2026 đạt khoảng 250,7 triệu USD.
Một giao dịch đáng chú ý liên quan đến việc DIC Corp chuyển nhượng 4 lô đất trong dự án đô thị Đại Phước quy mô lớn tại tỉnh Đồng Nai. Ba lô đất với tổng diện tích khoảng 30,7 ha được chuyển nhượng cho TNT Phú Hòa với giá khoảng 97 triệu USD, trong khi một lô đất 14,3 ha được chuyển nhượng cho một công ty liên kết với Tập đoàn Everland.
Trong cùng kỳ, vốn FDI đăng ký vào Việt Nam đạt 34,65 tỷ USD, tăng 61% so với cùng kỳ năm trước. Vốn FDI giải ngân đạt 11,72 tỷ USD, mức cao nhất trong nửa đầu năm được ghi nhận trong 5 năm qua.
JLL lưu ý rằng, mặc dù dòng vốn vào lĩnh vực bất động sản nói chung vẫn mạnh, thị trường M&A đang bước vào giai đoạn mà nhà đầu tư ngày càng thận trọng và chọn lọc hơn đối với từng giao dịch cụ thể.
Triển vọng và hàm ý đối với việc thâm nhập thị trường
Chuỗi số liệu cho thấy sự chuyển dịch sang một thị trường mang tính chọn lọc hơn, trong đó số lượng giao dịch đang giảm nhưng quy mô giao dịch lại tăng lên.
Khi các yếu tố từ phía cung tiếp tục gia tăng, bao gồm tái cơ cấu vốn chiến lược của các nhà đầu tư trong nước, quá trình chuyển giao thế hệ tại các doanh nghiệp do nhà sáng lập dẫn dắt, và các chương trình thoái vốn của doanh nghiệp nhà nước, dòng vốn FDI mạnh cũng đang hỗ trợ nhu cầu. Vì vậy, thị trường M&A của Việt Nam được kỳ vọng sẽ tiếp tục mở rộng về chiều sâu trong trung và dài hạn.
Đối với các doanh nghiệp Nhật Bản, việc xem xét các diễn biến pháp lý tại địa phương, thông lệ ngành và định giá các giao dịch gần đây ngay từ giai đoạn lựa chọn mục tiêu ban đầu có thể giúp bảo đảm hoạt động kinh doanh sau giao dịch diễn ra suôn sẻ hơn.
Việc thu thập thông tin cẩn trọng trong giai đoạn đầu, bao gồm nghiên cứu thị trường và sàng lọc các mục tiêu tiềm năng, sẽ tạo nền tảng quan trọng cho một thương vụ M&A thành công.
Câu hỏi thường gặp về M&A tại Việt Nam
Câu 1. Chi phí điển hình của một giao dịch M&A tại Việt Nam là bao nhiêu?
Chi phí thay đổi đáng kể tùy theo quy mô và mức độ phức tạp của giao dịch. Các khoản mục chính nhìn chung bao gồm chi phí DD, phí tư vấn pháp lý và thuế, cùng các loại phí khác phải nộp cho cơ quan có thẩm quyền liên quan.
Câu 2. Quá trình này mất bao lâu?
Từ khi ký LOI đến khi hoàn tất, quá trình này thường kéo dài từ vài tháng đến khoảng một năm. Thời gian phê duyệt của cơ quan quản lý có thể tác động đáng kể đến toàn bộ tiến độ.
Câu 3. Nhà đầu tư cần lưu ý gì khi mua cổ phần thiểu số?
Do mức độ tham gia vào quản lý của nhà đầu tư bị hạn chế, một vấn đề thực tiễn quan trọng là cần bảo đảm được các quyền như quyền tiếp cận thông tin và quyền chấp thuận đối với các vấn đề quan trọng trong thỏa thuận cổ đông.
Đọc thêm
* Nếu bạn muốn trích dẫn bất kỳ thông tin nào từ bài viết này, xin vui lòng ghi rõ nguồn cùng với liên kết đến bài viết gốc để tôn trọng bản quyền.
| B&Company
Công ty Nhật Bản đầu tiên chuyên về nghiên cứu thị trường tại Việt Nam kể từ năm 2008. Chúng tôi cung cấp một loạt dịch vụ bao gồm báo cáo ngành, phỏng vấn ngành, khảo sát người tiêu dùng và kết nối doanh nghiệp. Ngoài ra, chúng tôi vừa phát triển một cơ sở dữ liệu với hơn 1.000.000 công ty tại Việt Nam, có thể được sử dụng để tìm kiếm đối tác và phân tích thị trường. Xin đừng ngần ngại liên hệ với chúng tôi nếu bạn có bất kỳ câu hỏi nào. info@b-company.jp + (84) 24 3978 5165 |
Bài viết liên quan
Đăng nhập / Đăng ký
ĐĂNG KÝ NHẬN BẢN TIN