 简体中文
 English
 日本語
 Tiếng Việt
 한국어
公立学校构成教育体系的基础,但私营部门正在快速扩张,提供从K-12到职业培训的多样化选择。.
0511 月2026
最新消息及报告
评论: 没有评论.
教育行业正进入一个新的发展阶段,这一阶段由强劲需求、不断壮大的中产阶级以及对民营部门参与的鼓励共同推动。尽管公立学校构成了基础,但民营部门正在迅速扩张,提供从 K-12(从幼儿园到高中)到职业培训等多样化选择。教育科技的进步正在创造超越传统模式的动态学习环境,为投资和创新带来机遇。.
基础统计
| 指标 | 单元 | 2020 | 2021 | 2022 | 2023 | 2024 |
| 幼儿园 | 千 | 15.0 | 15.5 | 15.3 | 15.3 | 15.2 |
| 普通学校(小学、初中、高中) | 千 | 26.3 | 26.2 | 26.1 | 25.9 | 25.7 |
| 职业教育机构 | 千 | 3.0 | 3.0 | 2.8 | 2.7 | 2.5 |
| 大学 | 单元 | 237 | 241 | 242 | 242 | 243 |
| 教育公司 | 千 | 16.6 | 17.4 | 18.8 | 21.4 | 不适用 |
| 教育支出 | 十亿美元 | 10.3 | 10.1 | 10.6 | 12.1 | 13.0 |
| 外国直接投资流入 | 百万美元 | 109 | 512 | 254 | 48 | 40 |
资料来源:国家统计局
规章制度
教育行业允许外资全资持有。外国投资者必须取得经营许可证,并遵守国内教育标准。根据第86/2018号法令,在幼儿园和义务教育阶段提供外国课程的外资学校,允许招收最多50%的越南学生。.
然而,许多以国际学校名义进行市场推广的学校,在法律上并不被归类为外资学校。相反,它们通常注册为越南私人学校(双语学校或设有合作项目的学校)。在这种情况下,它们不受第86号法令规定的越南籍学生50%上限约束。因此,这些学校的实际在校生中,越南籍学生占比达到80-95%并不罕见。使用“国际学校”或“学院”等词汇进行品牌宣传的现象十分普遍。虽然在家长眼中,这些学校与国际学校看起来并无差异,但其法律分类和适用法规可能因学校而完全不同。.
政府积极鼓励私人投资和外商投资。第35/2019号决议旨在提高私立教育机构的占比(到2025年达到总数的13.5%[1] )。主要法律包括2019年《教育法》(放宽私立学校的组织形式)、2020年《投资法》以及新的第124/125号法令。注册流程仍分为多个阶段(投资注册证书IRC、企业注册证书ERC、运营许可证),但2024-25年的改革旨在简化审批程序。.
市场概况
公共部门是教育体系的基础,基本教育几乎实现全面覆盖。小学毕业率超过98%,所有省份均确保达到适当的教育标准。2024-2025学年,越南约有12,000所小学、8,500所初中、2,400所高中和2,900所综合学校(例如小学-初中、初中-高中、小学-初中-高中)。其中大多数向公众开放。.
私立学校和国际学校正逐渐受到欢迎,尽管其占比仍然较小,但覆盖范围不断扩大。2024-2025学年,约2%的初中生和高中生以及约10%的小学生就读于非公立学校。对于幼儿园和大学,非公立机构约占在校生总数的19-26%。.
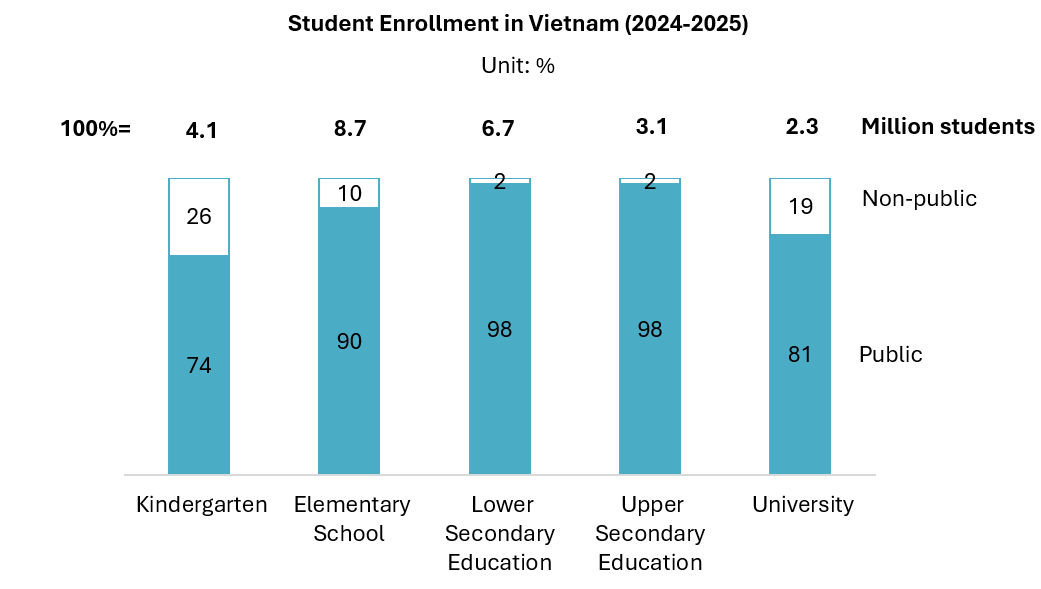
来源:国家统计局、教育与培训部
与此同时,许多越南人正在海外留学。预计到2025年,约有250,000名越南人在高中、大学和研究生阶段海外学习,表明国际教育通道需求强劲。主要目的地包括日本(约44,000人)、韩国(约43,300人)、澳大利亚(约33,000人)、美国(约31,300人)和中国台湾(约27,400人)[2].
家庭在教育方面投入较大(家庭支出的24%用于教育[3])。在小学和中学阶段,学费是主要支出。半公立学校(同时依靠政府资金和其他来源的机构)也客观存在。在高等教育阶段,课外课程、考试准备和私立大学学费均属于高额支出。英语学习尤为普遍,数百家私人语言中心(ILA、Apollo、VUS等)正在运营。家长将英语流利程度视为一项关键技能。STEM和IT培训同样需求旺盛。市场增长驱动因素包括不断扩大的中产阶级、精通科技的年轻一代以及政府激励措施(如税收减免)。.
学校中的STEM教育
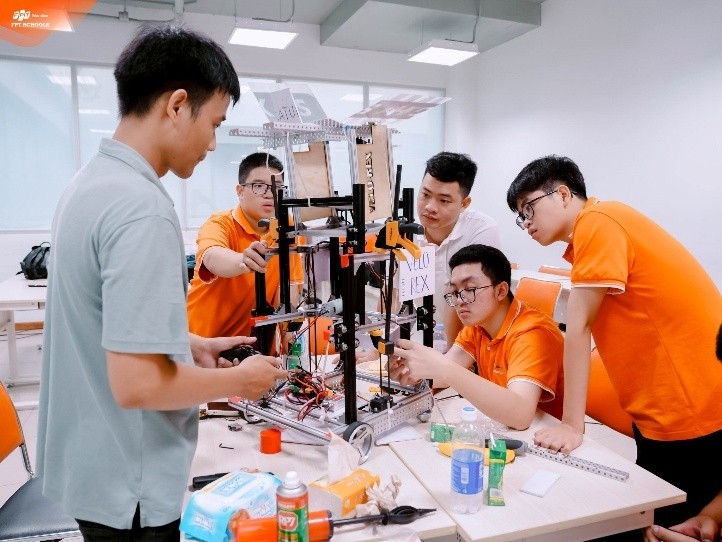
来源:FPT School
挑战依然存在。在主要城市,私立学校与国际学校之间的竞争日益激烈,导致高端市场趋于饱和。高运营成本和定价压力迫使一些规模较小的学校关闭或缩减规模。国际学校的学费为每年5,000美元至20,000美元,大多数家庭难以负担。与此同时,教育质量差异显著,教师资质不足和课程体系不一致等问题较为突出。城乡之间的差距、教师短缺以及加强质量保障的必要性,仍然是持续受到关注的问题。.
近年来,教育行业吸引了创纪录的投资。2025年,亚洲开发银行为VinSchool安排了一笔1.5亿美元的可持续发展挂钩贷款[4].
主要参与者
私营运营商分为三类:K–12学校,如Vinschool和Edufit;英语语言、资格考试及留学平台,如Apollo、ILA、British Council和IDP;以及包括FPT University、RMIT和Vin University在内的高等教育体系。为满足从幼儿园到大学的无缝衔接需求,市场正呈现通过与美国、英国和澳大利亚的教育机构合作,或借助集团公司强大支持来扩大运营规模的趋势。尽管市场正向高价项目和垂直整合方向发展,中端K–12运营商仍有增长空间。.
越南教育市场的主要参与者
| 不 | 公司 | 国家 | 成立时间 | 总部 | 概述 |
| 1 | Vinschool | 越南 | 2013 | 河内 | 由Vingroup运营的K–12学校。采用西式课程体系,并获CIS认证 |
| 2 | Vin University | 越南 | 2018 | 河内 | 一所私立非营利性研究型大学,由Vingroup投资并与Temple University(美国)合作创办。重点发展工程、IT和商科专业。于2020年招收首批学生 |
| 3 | FPT Education | 越南 | 1999 | 河内 | FPT旗下子公司。包括FPT University、FPT High School以及各类培训机构(IT、外语、职业培训)。与海外大学开展合作(例如University of Greenwich)。= |
| 4 | Edufit Education | 越南 | 2011 | 河内 | 运营Dewey International School(K–12)和Sakura Montessori(幼儿教育)。2019年融资$34百万 |
| 5 | EQuest Education | 越南 | 2003 | 胡志明市 | 私立教育集团。提供英语教学、国际K–12学校教育,以及通过Broward College Vietnam提供的美国学位项目 |
| 6 | Apollo English | 英国 | 1994 | 胡志明市 | 规模最大的英语教育中心。服务所有年龄段人群:儿童、青少年和成人。采用全球课程体系,并拥有广泛的教学网络 |
| 7 | ILA (International Language Academy) | 越南 | 1993 | 胡志明市 | 英语教育领域的先行者。提供K–12英语课程和海外留学咨询服务。运营数十所学校 |
| 8 | British Council | 英国 | 1993 | 河内 | 英国文化与教育机构。提供英语语言考试(IELTS)、语言课程、艺术项目、教师培训和咨询服务,是国际教育合作的重要枢纽。. |
| 9 | RMIT University | 澳大利亚 | 2000 | 胡志明市 | Melbourne University的分校。设有设计、商科、IT和工程学院。在胡志明市、河内和岘港设有校区。截至2024年,注册学生超过12,000人;越南首所外国大学 |
| 10 | IDP Education | 澳大利亚 | 1996 | 胡志明市 | 提供海外留学安置服务、英语语言测试(IELTS)以及留学支持服务,面向[5] 在多个地点 |
来源:B&Company 分析
市场趋势
市场进入:
国际教育机构正进入越南市场,包括Western Sydney University(河内,2023年)、Greenwich Vietnam(由University of Greenwich与FPT University合作开展的联合项目),以及Waseda University与Vietnam National University Hanoi的双学位项目。Vinschool、Edufit和EQuest等本土企业也在各省扩大教学网点,推广双语课程和国际课程体系。教育行业正日益多元化,竞争加剧,并逐步转向由私营企业主导。.
教育科技:
疫情加速了在线学习和教育科技投资。2023年,在线学习市场规模达3.3亿美元,同比增长15%[6] . 。仅2023年,就有数十家投资者向教育科技初创企业投入数百万美元。.
互联网普及率上升(79%)[7] 以及IT素养的提升,使数字化教育(应用程序、在线辅导、编程平台)逐渐普及。主要参与者包括TOPICA EdTech Group(在线学位项目、企业培训)、Elsa Speak(基于AI的英语发音应用)、Vuihoc.vn、Marathon Education(K–12辅导平台)和Edmicro(自适应学习、数据驱动的评估工具)。.
学校和语言中心正在采用集成式IT系统,也称为学习管理系统(LMS)。VNPT、FPT和CMC等主要IT企业正在开发集成式数字教育系统。.
国际学校与私立学校:
采用外国课程和双语项目的K-12学校入学人数正在增加,尤其是在河内和胡志明市。主要外籍学校包括Canadian International School(CIS)以及EQest旗下的澳大利亚St. Nicholas学校。越南还计划吸引顶尖大学设立分校;例如,政府的2030年战略鼓励知名外国大学设立校区。与此同时,许多越南企业(通常隶属于大型企业集团)正在开设私立学校,以满足不断扩大的中产阶级需求。市场研究表明,2020年代初新私立学校的注册数量大幅增加,这得益于允许设立非公立学校的相关政策。.
语言与技能课程需求:
全球化和知识经济的发展提升了市场对英语及职业技能的需求。家长持续大量投入课外语言课程,语言中心(如ILA、Apollo、British Council)广受欢迎。STEM和技术类课程的需求也在不断增长,许多学生参加编程训练营和机器人俱乐部,或参加国际认证的专业备考课程。人们对实用且具有全球适用性的技能日益重视,正在重塑教育格局。教育机构正被要求扩大双语教育、数字教育和基于技能的学习项目。.
英语自小学三年级起就被列为普通教育课程中的必修科目。然而,并非所有教师都达到规定标准,部分学生难以跟上课程内容。根据EdTech Agency的数据,只有约58%的学生达到CEFR(欧洲语言共同参考框架)B1级水平(中级:能够以基础水平就日常话题进行交流),而达到B2级水平的学生仅占5%(中高级:能够理解较复杂话题,并较为流利地表达自己)。此外,海外留学需求的增长也提升了签证和入学考试对英语能力的要求。.
日语学习也呈现出类似趋势。Japan Foundation等机构的调查显示,截至2021年,越南日语学习者人数已达到约17万人,使越南成为全球最大的日语学习市场之一。截至2019年,约有7.3万名越南学生在日本学习,占全部国际学生的约四分之一。这表明,以赴日留学或在日资企业就业为目标的学习需求十分旺盛。在此背景下,多元化外语学习的需求正在进一步扩大,包括辅导中心、语言学校以及不仅侧重英语、也侧重日语的在线学习服务。.
与此同时,2024年K-12阶段(小学至高中)学生人数约为2320万,约为大学和大专学生人数(约200万)的十倍。2018年普通教育课程要求十二年级学生达到B1级语言水平。尽管许多大学生也被要求达到B1级,但这一水平本应在高中毕业时达到。前文提到的面向K-12学生的补充和额外教育,最终所涵盖的内容水平远高于大学阶段的要求。.
阅读更多
* 如果您希望引用本文中的任何信息,请同时注明来源并附上原文链接,以尊重版权。.
| B&Company
自2008年以来,第一家专门从事越南市场研究的日本公司。我们提供广泛的服务,包括行业报告、行业访谈、消费者调查和商业配对。此外,我们最近开发了一个涵盖越南超过1,000,000家公司的数据库,可用于寻找合作伙伴和分析市场。. 如果您有任何疑问,请随时与我们联系。. info@b-company.jp + (84) 24 3978 5165 |
[1] Vietnam Briefing(2024) <访问>
[5] IELTS由多家机构组织实施
相关文章


登录 / 注册
订阅新闻通讯