 简体中文
 English
 日本語
 Tiếng Việt
 한국어
2025年,越南的美妆行业正经历一个重要的发展阶段,这得益于年轻时尚的人口结构以及网购的快速增长。随着国内外品牌竞相争夺顾客,护肤、彩妆和健康服务的支出持续增长。
1410 月2025
最新新闻与报告 / 越南简报
评论: 没有评论.
越南美容行业在2025年正经历一个重要阶段,这一阶段由年轻且注重时尚的人口结构以及线上购物的快速增长所推动。随着本地和国际品牌争夺消费者,护肤、彩妆和健康服务的支出持续增加。随着清洁美容、电商崛起以及对外资更加开放等新趋势出现,市场正在快速变化。对于全球品牌和投资者而言,越南是东南亚最令人振奋的市场之一——美妆、科技与文化在这里交汇融合。.
2025年越南美容市场格局
越南美容及个人护理市场在2025年仍保持强劲增长,主要受收入提高、城市快速发展以及消费者更加关注外表等因素推动。预计今年市场规模将达到约27.4亿美元,并将在2029年前以每年约3.3%的速度持续增长[1]. 。在所有品类中,洗护用品和护发产品等个人护理产品占据最大份额,约为12亿美元;而随着越南年轻人更加重视皮肤健康与外在形象,护肤和彩妆成为增长最快的品类。.
2018年至今越南美容与个人护理市场收入
单位:十亿美元
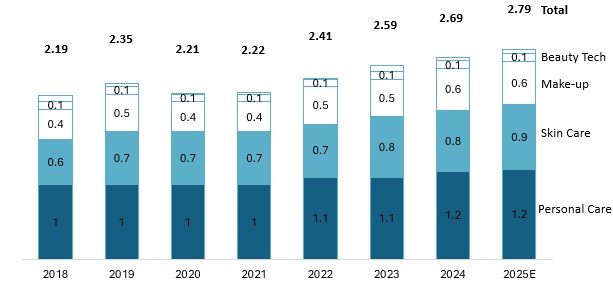 来源:Statista Market Insights
越南美容市场受到人口与经济因素的影响,尤其是相对年轻的人口结构以及稳步上升的收入水平,这些都促使消费者持续在自我护理和个人修饰上消费。该国的中位年龄约为33.4岁 [2], ,这意味着相当大比例的消费者处于20多岁至30岁出头,是美容消费最活跃的群体。根据Statista(2023年)的数据,超过60%的越南人每天使用护肤产品,其中面部洁面产品(49%)、香水(41%)、防晒产品(31%)和保湿产品(25%)最为常见。年轻一代将美容和个人护理视为生活方式及自信的一部分,而非奢侈消费。与此同时,越南人均GDP在2024年超过4,700美元 [3], ,几乎是十年前的两倍。收入提升,以及疫情后对健康与 wellness 的认知增强,使消费者开始寻求兼具美丽与护理功能的产品——例如祛痘、抗衰老和防晒。结果,美容支出已从偶尔消费转变为日常消费,为未来几年市场持续增长奠定了坚实基础。.
随着市场不断扩大、消费者日益成熟,国际参与者已在塑造越南美容行业的产品标准和品牌认知方面占据主导地位。越南美容市场的一个显著特征是外国品牌占据主导。进口产品占化妆品销售额的90%以上。韩国品牌以约30%的市场份额领先,其后依次为欧洲品牌(23%)、日本品牌(17%)、泰国品牌(13%)和美国品牌(10%)[4]. 。越南本土品牌主要面向低价位市场,仍在努力建立信任和品牌声誉。这种主导地位源于消费者普遍认为外国产品质量更好、品类更多、品牌形象更强。L’Oréal、Beiersdorf(Nivea)、AmorePacific(Sulwhasoo、Laneige)、LG Household & Health Care(The Face Shop、Ohui)等大型公司,以及Shiseido、Kao和Rohto等日本品牌,已在越南建立本地分支机构或形成稳固合作关系。.
越南外国化妆品牌市场份额 2024
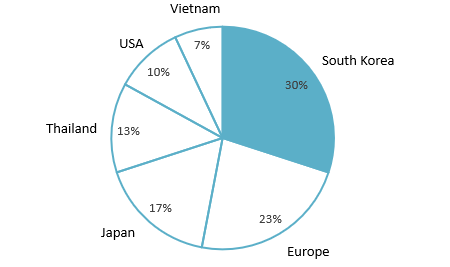 来源:International Trade Administration
2024–2025年的投资活动保持稳定,在护肤、化妆品或个人护理领域尚未出现重大新外资品牌进入。大多数已在越南布局的国际企业——如L’Oréal、Unilever、Shiseido和AmorePacific——继续通过数字营销、本地化生产和零售合作来扩大业务,而非设立新的实体。尽管近期没有重大投资交易,但该行业仍持续吸引国内外投资者的稳步关注,反映出市场对越南美容行业长期潜力的信心。.
市场趋势
越南美容市场的最新趋势反映出消费者价值观与购物方式正在发生变化:
- 天然与有机美容:越来越多的人选择使用天然和草本成分制成的‘清洁美容’产品。根据 Statista Data , ,天然产品目前约占市场的9–10%,并以每年约2.5%的速度稳步增长(2018–2025年)。消费者日益谨慎地看待刺激性化学成分,更偏好标注为有机、纯素,或不含对羟基苯甲酸酯和硫酸盐的产品 本土品牌正利用椰子油、绿茶、姜黄和芦荟等越南天然成分,生产价格亲民的天然护肤产品 例如,越南品牌 Cocoon 在其产品中使用来自得乐省的咖啡和来自兴安省的姜黄。这种向更温和、环保美容转型的趋势,也受到千禧一代和 Z 世代更强环境意识的推动。.
2018-2025年越南天然美容及个人护理市场收入
单位:百万美元
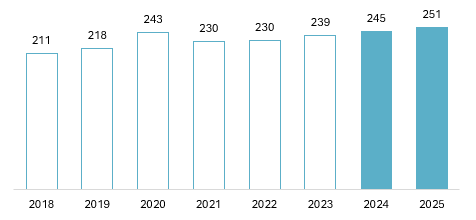 来源:Statista Market Insights
- 分销渠道:零售分销正在快速变化。传统门店仍占最大份额,但其主导地位正在下降。根据欧睿国际(Euromonitor,2023)[5], ,线下渠道占比从2018年的92%下降至2023年的81%,而现代零售和线上平台正在扩大市场份额。主要美容连锁店正在快速扩张:Hasaki目前约有170家门店,Guardian运营着130多家门店,Watsons也在大城市持续开设新门店。Nuty和Cocolux等本土化妆品店也在扩大规模,显示出2024–2025年强劲的投资活动[6] (Vietnam Briefing,2025)。这一转变标志着组织化零售的兴起,使消费者更容易获取品牌产品,并提升整体市场透明度。.
- 电子商务增长:电子商务已成为越南美容市场的重要增长动力。美容产品现已跻身越南线上购物的主要品类。线上美容产品销售额在2022年增长47.6%,2023年增长52.2%,达到约377,000亿越南盾(≈US$15亿美元)[7]. 。截至2023年,线上销售额几乎占美容产品总销售额的19%,高于2018年的仅8%。这一增长主要由Shopee和Lazada等平台,以及越南年轻且熟悉智能手机的人口推动;这些消费者越来越习惯于数字支付和快速配送。.
越南美妆电商收入增长
来源:Metric.vn
- 数字商务与直播带货:除电商增长外,数字平台正在改变美妆品牌与消费者的互动方式。在KOL和意见领袖推动下的直播购物,能够实现实时产品演示和与受众的直接互动。Estée Lauder、Lancôme、Kiehl’s和Sulwhasoo等全球品牌积极利用直播发布新品,并通过折扣、“买一送一”优惠和免费试用装吸引年轻买家。这种娱乐与购物相结合的模式契合越南精通科技的一代,他们既重视便利性,也重视数字连接。为了保持竞争力,品牌必须将线上与线下策略相结合,并利用电商平台数据追踪客户行为,快速响应新趋势。.
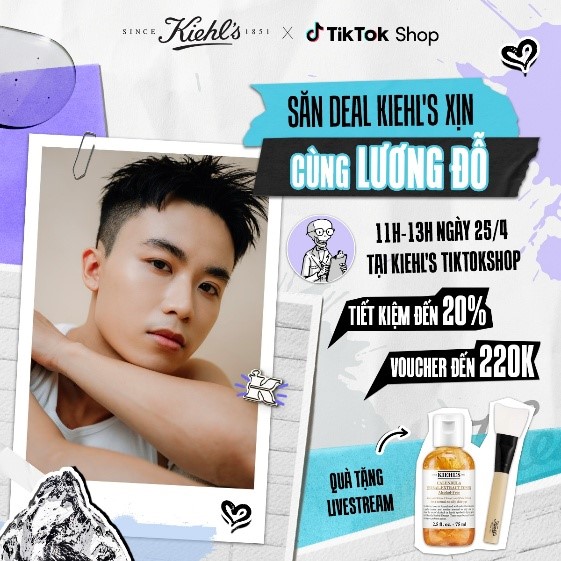
来源:KIEHL’S X LƯƠNG ĐỖ[1]
主要球员
越南美妆市场主要由在行业内拥有长期经验的大型国际公司主导。它们中的许多在20世纪90年代和2000年代随着经济开放进入越南,设立本地办事处或建立合作伙伴关系。其强势地位来自知名品牌(如Nivea的高知名度,以及L’Oréal和Estée Lauder的高端形象)以及在营销和渠道分销上的大量投入。.
越南美妆公司的部分主要参与者
| 公司 | 进入市场 | 国家 | 简介 |
| Unilever | 1995 | 英国 | 这家全球消费品公司以Dove、Pond’s和Sunsilk等知名个人护理品牌著称,于1995年进入越南,目前 持有约 12% 越南化妆品及个人护理市场的份额 |
| Procter & Gamble | 20世纪90年代中期 | 美国 | 全球最大的消费品公司之一(Olay、SK-II、Pantene、Gillette等)。自90年代中期以来一直活跃于越南,并在当地生产护发和男士理容产品。. |
| L’Oréal | 2007 | 法国 | 全球美妆领导者,旗下拥有化妆品、护肤品和奢侈品牌组合(L’Oréal Paris、Maybelline、Lancôme)。自2007年起通过L’Oréal Vietnam LLC进入越南。. |
| Estée Lauder Cos. | 21世纪初 | 美国 | 领先的高端美妆公司,旗下品牌包括Estée Lauder、MAC、Clinique和La Mer。其产品在越南高端零售店和百货商店销售,主要面向富裕消费者,聚焦护肤和彩妆。. |
| Shiseido | 2010年代初 | 日本 | 历史最悠久的化妆品公司之一,以护肤和香氛产品闻名(Shiseido、Anessa、NARS等)。在越南主要面向高端细分市场;通过经销商及Shiseido Vietnam Co.运营。. |
来源:B&Company编译
虽然本土越南品牌正在开始增长——尤其是在天然和有机细分领域——但与全球巨头相比,其市场份额仍然较小。外资企业凭借强大的研究能力、全球资源和先进的产品开发,在创新方面占据优势。然而,由于许多大型参与者在同一领域竞争,市场竞争非常激烈。因此,全球品牌必须不断调整战略,以契合越南消费者的偏好。这种竞争最终有利于消费者,带来更多选择,并推动持续创新。.
外资进入者的战略要点
2025年的越南美妆市场具有吸引力,但竞争也更加激烈、情况更为复杂。不断壮大的中产阶层、强劲的数字化使用习惯,以及对高品质国际产品的需求,推动了市场对外资品牌的兴趣。然而,如今要取得成功,已不仅仅是进入市场——还需要对本地消费者习惯、销售渠道和期望进行智能化适配。.
- 本地化和消费者洞察是决定性因素。.
越南消费者——尤其是Z世代和年轻职场人群——重视真实性、产品安全和成分透明。能够对配方进行本地化(轻盈质地、适应热带气候)并调整沟通方式(越南语包装、符合当地文化的营销)的外资品牌,更有可能建立用户忠诚度。通过社交平台和门店数据形成持续反馈闭环,对于跟上快速变化的偏好至关重要。.
- 数字优先和全渠道战略是前提条件
随着美妆电商逐年扩张,投资者应将数字化运营视为核心渠道,而非补充渠道。如今,在Shopee、Lazada和TikTok Shop上建立经过认证的旗舰店,并辅以达人驱动的内容,已成为标准市场做法。不过,通过美妆连锁合作或快闪柜台保持选择性的线下存在,仍然是品牌公信力和消费者信任的关键。.
- 合作可加速市场学习
与本地分销商、零售商和内容创作者建立合作关系,可以缩短学习曲线。这类联盟能够提供市场情报、促进牌照/许可落地,并提升本地化速度——这些都是纯外资进入者在早期阶段往往缺乏的优势。.
结论
越南美妆行业正从以销量驱动的进口市场,转向以价值驱动、数字化整合的生态系统。最成功的投资者,将是那些能够将品牌积淀和创新能力,与本地相关性和运营敏捷性相结合的企业。对于寻求在东南亚实现可持续增长的全球公司而言,越南既是竞争性的试金石,也是长期扩张的高潜力平台。.
* 如果您希望引用本文中的任何信息,请同时注明来源并附上原文链接,以尊重版权。.
| B&Company
自2008年以来,第一家专注于越南市场研究的日本公司。我们提供广泛的服务,包括行业报告、行业访谈、消费者调查、商业匹配。此外,我们最近开发了一个包含超过900,000家越南公司的数据库,可用于寻找合作伙伴和分析市场。. 如果您有任何疑问,请随时与我们联系。. info@b-company.jp + (84) 28 3910 3913 |
[1] https://www.statista.com/outlook/cmo/beauty-personal-care/vietnam?srsltid=AfmBOoqfyi-OsC3fdXz_32kLYoOTYlWlmH0c4P4FPTQrrzXWIINzK_oQ
[5] beauty_and_personal_care_in_vietnam.pdf – Google Drive
[7] https://fr.slideshare.net/slideshow/metric-th-trng-bn-l-trc-tuyn-vit-nam-2023-v-d-bo-2024/266002082
相关文章

登录 / 注册
订阅新闻通讯