

 Tiếng Việt
 English
 日本語
 简体中文
 한국어
Ngành công nghiệp bán dẫn tại Việt Nam đang trên đà tăng trưởng, được hỗ trợ bởi các sáng kiến của Chính phủ, nguồn lực dồi dào và chi phí lao động cạnh tranh.
29/09/2026
Tin tức & Báo cáo mới nhất
Bình luận: Không có bình luận.
Ngành công nghiệp bán dẫn đang trên đà tăng trưởng, được hỗ trợ bởi các sáng kiến của chính phủ, nguồn tài nguyên dồi dào và chi phí lao động thấp. Mặc dù vẫn còn ở giai đoạn đầu, ngành này đang dần khẳng định vị thế là một nhân tố quan trọng trong khu vực.
Thể chế và Chính sách
Việt Nam đang chuyển từ thúc đẩy công nghệ cao trên diện rộng sang chiến lược tập trung cụ thể vào lĩnh vực bán dẫn thông qua một loạt chính sách. Lộ trình quốc gia được nêu trong Quyết định 1018/2024 đưa ra tầm nhìn “C = SET + 1” (Chip chuyên dụng・Điện tử・Nhân tài+Thực thi), với các mục tiêu đến năm 2050 gồm hơn 100.000 kỹ sư, 300 công ty thiết kế và nghiên cứu, 3 nhà máy sản xuất chip và 30 nhà máy lắp ráp, cùng doanh thu hằng năm đạt 100 tỷ USD.
Quyết định bổ trợ 1017/2024 đặt mục tiêu phát triển 50.000 nhân sự có kỹ năng đến năm 2030 (bao gồm 42.000 kỹ sư và 15.000 nhân sự thiết kế/nghiên cứu). Quyết định này hướng tới việc thành lập bốn trung tâm nghiên cứu bán dẫn cấp quốc gia (hai tại Hà Nội, một tại Thành phố Hồ Chí Minh và một tại Đà Nẵng), thành lập/nâng cấp 18 trung tâm nghiên cứu đại học, đào tạo 1.300 giảng viên (giáo sư, v.v.), nâng cấp 18 phòng thí nghiệm đại học, đào tạo 1.300 giảng viên (bao gồm giáo sư) và mở rộng các chương trình trao đổi quốc tế.
Chính sách này cung cấp cho các nhà đầu tư một lộ trình tăng trưởng. Các công ty tập trung vào thiết kế chip và EDA (Tự động hóa thiết kế điện tử) có thể đẩy nhanh quá trình triển khai bằng cách tận dụng hỗ trợ R&D, hỗ trợ phát triển nhân tài và hợp tác với các viện nghiên cứu đại học. Trong khi đó, các công ty hoạt động trong lĩnh vực lắp ráp, kiểm thử và đóng gói có thể cải thiện tỷ suất hoàn vốn bằng cách kết hợp hỗ trợ cho hoạt động sản xuất với nguồn vốn đồng tài trợ cho đầu tư thiết bị.
Quy mô thị trường đạt 21 tỷ USD vào năm 2025
Thị trường bán dẫn tăng trưởng 18% vào năm 2024 và 49% trong 5 năm qua. Dự kiến thị trường sẽ đạt khoảng 21 tỷ USD vào năm 2025, tiếp tục mở rộng với tốc độ tăng trưởng kép hằng năm (CAGR) là 10% trong giai đoạn 2025–2029 và đạt 31 tỷ USD vào năm 2029.[1]
Semiconductor Market Size
Đơn vị: Tỷ USD
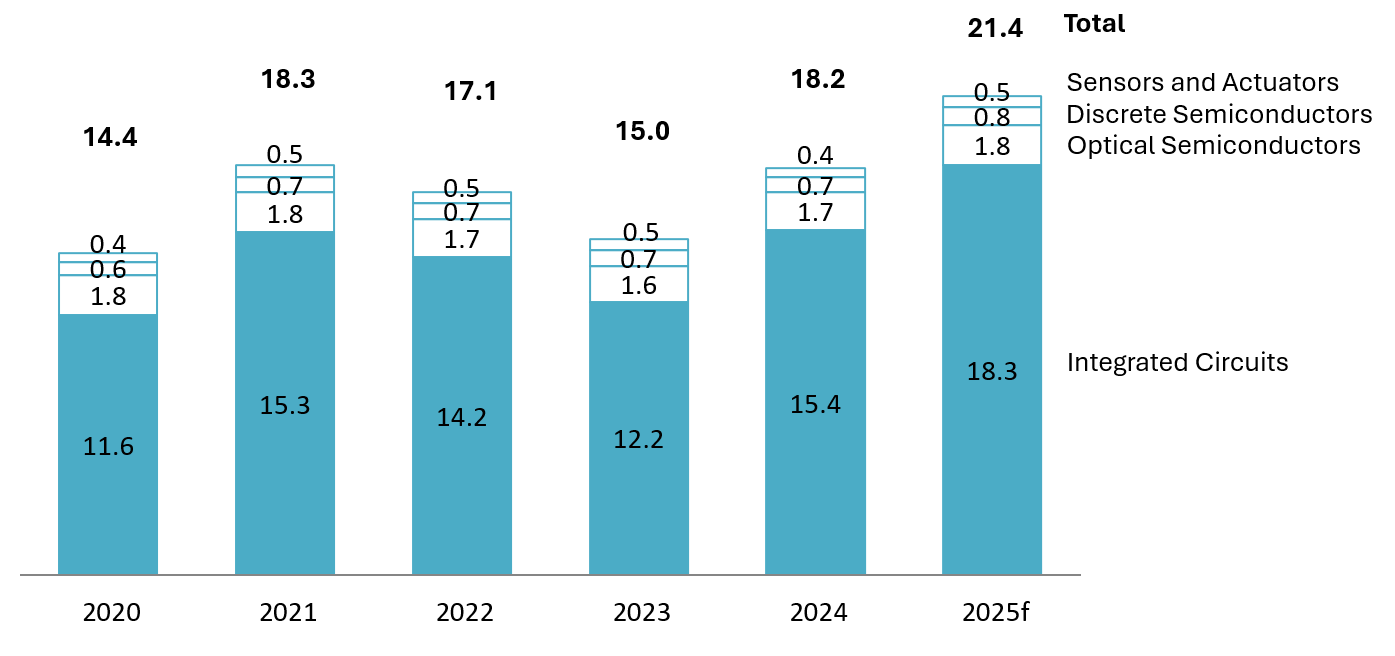
Nguồn: Statista
Trong giai đoạn 2020–2024, mạch tích hợp (IC) chiếm phần lớn thị trường, với tỷ trọng 81% vào năm 2020 và 85% vào năm 2024. Các phân khúc khác—điện tử quang (chất bán dẫn quang), chất bán dẫn rời và cảm biến/bộ chấp hành—duy trì ổn định hoặc chỉ tăng nhẹ, khiến tỷ trọng của các phân khúc này trong tổng thị trường giảm xuống.[2]
Theo Bộ Kế hoạch và Đầu tư (nay đã sáp nhập với Bộ Tài chính), khoảng 11,6 tỷ USD doanh thu năm 2024 được đóng góp bởi các công ty FDI đầu tư vào lĩnh vực này. 174 dự án FDI đã đăng ký chủ yếu hoạt động trong lĩnh vực thiết kế, sản xuất và lắp ráp IC. Hiện các công ty trong nước chỉ đóng vai trò hạn chế trong các công đoạn hậu kỳ.[3]
Vị thế trong Chuỗi cung ứng Toàn cầu
Ngành bán dẫn nhìn chung được chia thành ba giai đoạn: ① thiết kế và nghiên cứu, ② sản xuất (tiền kỳ) và ③ lắp ráp, kiểm tra và đóng gói (hậu kỳ). Hiện nay, Việt Nam tập trung mạnh vào ① thiết kế và nghiên cứu và ③ các công đoạn hậu kỳ, trong khi sự hiện diện tại ② các nhà máy sản xuất tiền kỳ (fab) còn cực kỳ hạn chế. Hoạt động giữa các công ty vẫn còn phân mảnh và một hệ sinh thái liên kết xuyên suốt chưa được hình thành. Mặc dù nhiều công ty nước ngoài vận hành các cơ sở thiết kế và R&D ở nước ngoài, các dự án liên quan đến sản xuất và quy trình wafer quy mô đầy đủ vẫn còn khan hiếm. Các công ty trong nước chủ yếu hoạt động trong lĩnh vực thiết kế/R&D và một số công đoạn hậu kỳ; việc tham gia vào các công đoạn tiền kỳ, vốn đòi hỏi công nghệ tiên tiến và khoản đầu tư rất lớn, vẫn là thách thức trong tương lai.
Các công ty lớn trong ngành bán dẫn Việt Nam
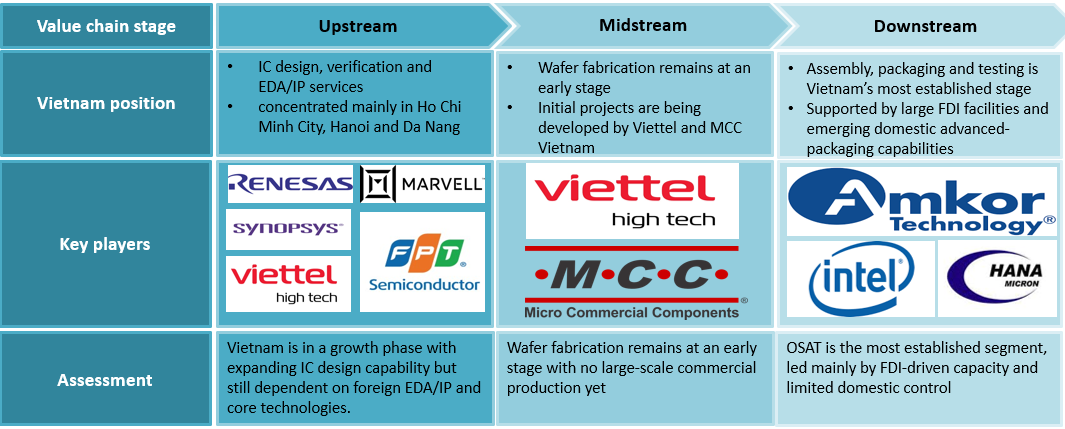
Nguồn: Phân tích của B&Company
Trong lĩnh vực thiết kế và nghiên cứu, nhiều công ty chủ yếu đặt tại Hà Nội và Thành phố Hồ Chí Minh. Phần lớn là các doanh nghiệp có vốn đầu tư nước ngoài đến từ Nhật Bản, Đức, Trung Quốc, Hàn Quốc, Hoa Kỳ, v.v., cùng với các doanh nghiệp trong nước như FPT Semiconductor. Các trung tâm thiết kế này đảm nhiệm phát triển các khối sở hữu trí tuệ thiết kế cho trụ sở toàn cầu, thiết kế kiểm thử và một số hoạt động phát triển IC tùy chỉnh. Các trung tâm này được định vị là trung tâm phát triển ở nước ngoài phục vụ chuỗi cung ứng toàn cầu, không phải thị trường Việt Nam.
Ngược lại, giai đoạn sản xuất hiện có sự tham gia của các công ty đến từ những quốc gia có ngành công nghiệp bán dẫn phát triển mạnh, như Samsung và Hana Micro Vina của Hàn Quốc, cùng Micro Commercial Components của Trung Quốc. Tuy nhiên, phần lớn tập trung vào hoạt động đóng gói và sản xuất mô-đun, gần với quy trình hậu kỳ hơn là sản xuất wafer ở khâu tiền kỳ. Việt Nam vẫn chưa đạt đến giai đoạn xây dựng các nhà máy sản xuất chip logic/bộ nhớ hoàn chỉnh. Các cơ sở sản xuất được đặt tại những khu công nghiệp lớn, sản xuất bảng mạch in, mạch tích hợp và linh kiện bán dẫn. Tuy nhiên, nhiều cơ sở trong số này là kết quả của việc chuyển một số công đoạn cụ thể từ các chuỗi cung ứng hiện hữu sang Việt Nam.
Trong các công đoạn hậu kỳ như lắp ráp, kiểm thử và đóng gói, các công ty Mỹ như Amkor và Intel duy trì sự hiện diện đáng kể. Mặc dù các nhà máy này đang mở rộng công suất sản xuất trong bối cảnh nhu cầu toàn cầu gia tăng, đây vẫn là một phần của xu hướng rộng hơn nhằm nâng cao hiệu quả và đa dạng hóa địa điểm cho các hoạt động hậu kỳ. Điều này không có nghĩa là Việt Nam đã xây dựng được một chuỗi cung ứng bán dẫn tích hợp hoàn chỉnh trong phạm vi lãnh thổ. Đây là điểm then chốt khi xem xét Việt Nam có thể tiến xa đến đâu trong các phân khúc thượng nguồn của chuỗi cung ứng.
Tiềm năng Trở thành Điểm nóng trong Khu vực
Năm 2024, vốn FDI đạt mức cao kỷ lục, khoảng 25 tỷ USD, tăng 9% so với cùng kỳ năm trước. Một số dự án quy mô lớn trong lĩnh vực bán dẫn đã được công bố, nhấn mạnh vai trò của Việt Nam như một điểm đến cho hoạt động đa dạng hóa chuỗi cung ứng. Tuy nhiên, trọng tâm vẫn là mở rộng năng lực đóng gói và kiểm thử của các nhà vận hành hiện hữu, đồng thời bổ sung các trung tâm thiết kế, thay vì xây dựng một nhà máy tiền kỳ công nghệ cao.
Các dự án đầu tư bán dẫn đang được xây dựng hoặc Dự kiến
| Công đoạn | Nhà vận hành | Quốc gia xuất xứ | Kế hoạch đầu tư | Vị trí |
| Thiết kế và phát triển | Công nghệ Victory Giant | Trung Quốc | Đầu tư 206 triệu USD để xây dựng nhà máy, dự kiến hoàn thành vào năm 2026 | Bắc Ninh |
| Chế tạo | Hana Micro Vina | Hàn Quốc | Đầu tư 400 triệu USD vào năm 2025, nâng tổng vốn đầu tư lên 1 tỷ USD | Bắc Giang |
| Dấu hiệu | Hàn Quốc | Xây dựng nhà máy trị giá 100 triệu USD để sản xuất flip chip, MCM, BGA và FBGA. Dự kiến hoàn thành vào tháng 10 năm 2025 | Vĩnh Phúc | |
| BESI | Hà Lan | Đầu tư ban đầu 5 triệu USD để xây dựng nhà máy linh kiện điện tử; dự kiến khai trương vào tháng 2 năm 2024 | Hồ Chí Minh | |
| Viettel | Việt Nam | Lên kế hoạch xây dựng nhà máy sản xuất bán dẫn vào năm 2030 với sự hỗ trợ của chính phủ | Không xác định | |
| Lắp ráp, kiểm thử và đóng gói | Công nghệ Amkor | Hoa Kỳ | Lên kế hoạch mở rộng công suất sản xuất từ 420 tấn lên 1.600 tấn mỗi năm vào tháng 10 năm 2025 | Bắc Ninh |
Nguồn: Phân tích của B&Company
Các dự án này giúp làm rõ hơn những gì Việt Nam có thể thực hiện một cách thực tế. Các dự án của Hana Micro Vina, Signetics và Amkor đều tập trung vào các công đoạn hậu kỳ- lắp ráp, kiểm thử và đóng gói- nhằm bổ trợ cho các trung tâm thiết kế và sản xuất toàn cầu hiện hữu (như Hàn Quốc và Mỹ). Việt Nam đang từng bước tiến bộ bằng cách bắt đầu với những công đoạn không đòi hỏi các yêu cầu nghiêm ngặt của hoạt động tiền kỳ, chẳng hạn như nguồn điện và phòng sạch. Trong khi đó, dù nhà máy sản xuất bán dẫn theo kế hoạch của Viettel là một dự án mang tính biểu tượng, nhiều khía cạnh vẫn chưa rõ ràng: dự án hướng đến nút công nghệ nào, quy mô ra sao và các ứng dụng dự kiến là gì (quân sự, thông tin liên lạc hay các mục đích cụ thể). Trong ngắn hạn, việc kỳ vọng Việt Nam xây dựng các nhà máy tiên tiến tương đương với những nhà máy tại Đài Loan hoặc Hàn Quốc là không thực tế. Một kịch bản khả thi hơn là từng bước tích lũy kinh nghiệm, bắt đầu với các quy trình成熟 cho những ứng dụng cụ thể.
Hơn nữa, hoạt động của các công ty toàn cầu như NVIDIA tại Việt Nam hiện tập trung vào các trung tâm dữ liệu AI, nền tảng đám mây GPU và phát triển hệ sinh thái. Điều này phù hợp hơn với việc xây dựng hạ tầng điện toán và ngành công nghiệp phần mềm dựa trên chất bán dẫn, thay vì trực tiếp sản xuất chất bán dẫn. Điều này cũng có thể được hiểu là Việt Nam đang tìm cách xác lập vị thế của một quốc gia tạo ra giá trị gia tăng bằng cách sử dụng chip trước khi trở thành một “quốc gia sản xuất chip”. Trong bối cảnh căng thẳng thương mại Mỹ-Trung và xu hướng China Plus One, Việt Nam đã trở thành một địa điểm đầy tiềm năng cho các công ty muốn đa dạng hóa hoạt động OSAT (xưởng đúc hậu kỳ bán dẫn) và các hoạt động theo quy trình成熟 bên ngoài Trung Quốc. Cơ hội thực tế hiện nay nằm ở việc củng cố vị thế tập trung vào các trung tâm thiết kế và công đoạn hậu kỳ.
Cuộc gặp giữa Thủ tướng Việt Nam và Chủ tịch NVIDIA
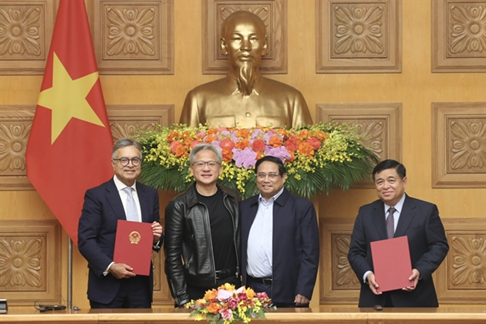
Nguồn: Tin tức Việt Nam
Một yếu tố khiến Việt Nam trở thành điểm đến hấp dẫn cho đầu tư bán dẫn là vị thế quốc gia sở hữu trữ lượng đất hiếm lớn thứ hai thế giới. Tính đến năm 2024, trữ lượng ước tính của Việt Nam đạt 22 triệu tấn, chiếm 18% tổng trữ lượng của thế giới[4]. Điều này mang lại cho Việt Nam lợi thế trong việc bảo đảm các nguyên vật liệu thiết yếu cho sản xuất chất bán dẫn. Hơn nữa, trong năm học 2025, một số trường đại học hàng đầu, bao gồm Hanoi University of Education, Hanoi University of Science and Technology và Hanoi University of Science, đang triển khai các chương trình đào tạo chuyên ngành công nghệ chất bán dẫn nhằm củng cố nguồn nhân lực tương lai.
Thách thức
Thứ nhất, hệ sinh thái bán dẫn trong nước vẫn chưa phát triển đầy đủ. Việt Nam còn thiếu một mạng lưới rộng khắp các nhà cung cấp nội địa, công ty thiết kế chip, phòng thí nghiệm kiểm thử và các tổ chức nghiên cứu chuyên ngành. Thứ hai, ngành bán dẫn đang thiếu hụt kỹ sư có chuyên môn sâu. Trong khi Chính phủ đặt mục tiêu đào tạo 50.000 lao động có kỹ năng vào năm 2030, hiện cả nước chỉ có khoảng 5.500 kỹ sư thiết kế chip, phần lớn tập trung tại Thành phố Hồ Chí Minh. Tình trạng thiếu hụt này đặc biệt nghiêm trọng tại các khu công nghiệp, nơi nhiều công ty bán dẫn đặt trụ sở, khiến việc mở rộng hoạt động ra ngoài các trung tâm hiện hữu trở nên khó khăn.
Cuối cùng, trong chuỗi giá trị bán dẫn, những hạn chế về nguyên vật liệu đang cản trở việc tiến lên các công đoạn tiên tiến hơn như sản xuất. Một trong những hạn chế đó là nguồn bạc. Bạc là vật liệu không thể thay thế trong sản xuất bán dẫn, thường được khai thác như một sản phẩm phụ từ hoạt động khai thác chì, đồng, vàng và niken. Tuy nhiên, công nghệ khai thác còn chưa phát triển, khiến việc khai thác bạc trong nước không khả thi về mặt thương mại. Hiện nay, Việt Nam chủ yếu phụ thuộc vào nguồn nhập khẩu từ Hồng Kông (22% lượng nhập khẩu), Hàn Quốc (21%) và Ấn Độ (11%). Khi cạnh tranh toàn cầu trong sản xuất chip ngày càng gia tăng, việc xây dựng kế hoạch thu mua chiến lược đối với các nguyên vật liệu thiết yếu là điều cần thiết.
Tóm lại, câu trả lời trong ngắn hạn cho câu hỏi “Việt Nam có thực sự sản xuất được chất bán dẫn không?” là: “Việt Nam đã có nền tảng thực tiễn trong lĩnh vực thiết kế và các công đoạn hậu kỳ, đồng thời có tiềm năng mở rộng trong tương lai, nhưng việc xây dựng các nhà máy chế tạo bán dẫn front-end tiên tiến vẫn chưa thực tế.” Trong trung hạn, có thể hình dung một kịch bản Việt Nam xây dựng nền tảng thực tiễn bắt đầu từ các công đoạn front-end ngách, chẳng hạn như các nút công nghệ trưởng thành cho những ứng dụng cụ thể hoặc các dây chuyền xử lý quy mô nhỏ phục vụ quốc phòng và thông tin liên lạc. Để đạt được điều này, cần thiết phải thực hiện ba hành động: (1) Mở rộng hệ sinh thái xoay quanh các khoản đầu tư OSAT hiện hữu như Hana và Amkor, đồng thời nuôi dưỡng các nhà cung cấp liên quan và doanh nghiệp bảo trì thiết bị; (2) Nâng cao năng lực nội bộ về thiết kế, EDA và công nghệ kiểm thử thông qua quan hệ đối tác với các công ty như NVIDIA; (3) Củng cố nguồn cung nhân lực lấy các trường đại học và viện nghiên cứu làm trọng tâm, đồng thời mở rộng các dự án thử nghiệm nguyên mẫu. Thay vì chỉ thúc đẩy một “khái niệm trung tâm” đầy lạc quan, cách Việt Nam triển khai phương pháp tiếp cận từng giai đoạn và thực tế này sẽ đóng vai trò then chốt đối với tương lai của ngành bán dẫn.
Đọc thêm
Tham vọng ngành bán dẫn của Việt Nam: Vị trí của các công ty Nhật Bản trong chuỗi giá trị
Nhật Bản và các cơ hội trong ngành công nghiệp bán dẫn của Việt Nam
* Nếu bạn muốn trích dẫn bất kỳ thông tin nào từ bài viết này, xin vui lòng ghi rõ nguồn cùng với liên kết đến bài viết gốc để tôn trọng bản quyền.
| B&Company
Công ty Nhật Bản đầu tiên chuyên về nghiên cứu thị trường tại Việt Nam kể từ năm 2008. Chúng tôi cung cấp một loạt dịch vụ bao gồm báo cáo ngành, phỏng vấn ngành, khảo sát người tiêu dùng và kết nối doanh nghiệp. Ngoài ra, chúng tôi vừa phát triển một cơ sở dữ liệu với hơn 1.000.000 công ty tại Việt Nam, có thể được sử dụng để tìm kiếm đối tác và phân tích thị trường. Xin vui lòng liên hệ với chúng tôi nếu bạn có bất kỳ câu hỏi nào. info@b-company.jp + (84) 24 3978 5165 |
[1] Statista (2025) <Truy cập>
[2] Statista (2025) <Truy cập>
Bài viết liên quan
Đăng nhập / Đăng ký
ĐĂNG KÝ NHẬN BẢN TIN