

 한국어
 English
 日本語
 Tiếng Việt
 简体中文
베트남의 반도체 산업은 정부의 지원 정책, 풍부한 자원 및 인건비 경쟁력을 바탕으로 성장 궤도에 올라서고 있습니다.
299월2026
최신 뉴스 및 보고서
댓글: 댓글 없음.
반도체 산업은 정부 정책, 풍부한 자원, 저렴한 노동력에 힘입어 성장세를 이어가고 있습니다. 아직 초기 단계이지만, 지역 주요 산업으로 자리매김하고 있습니다.
기관 및 정책
베트남은 일련의 정책을 통해 광범위한 첨단기술 육성에서 반도체에 특화된 전략으로 전환하고 있다. Decision 1018/2024에 제시된 국가 로드맵은 “C = SET + 1”(특화 칩・전자・인재+실행)이라는 비전을 제시하며, 2050년까지 엔지니어 10만 명 이상, 설계·연구 기업 300개, 팹 3개 및 조립 공장 30개, 연간 매출 1,000억 달러 달성을 목표로 설정하고 있다.
보완적인 Decision 1017/2024는 2030년까지 전문 인력 5만 명(엔지니어 42,000명 및 설계·연구 인력 15,000명 포함)을 육성하는 것을 목표로 한다. 또한 국가 수준의 반도체 연구 거점 4곳(하노이 2곳, 호찌민시 1곳, 다낭 1곳)을 설립하고, 대학 연구센터 18곳을 신설·고도화하며, 교수 등 교원 1,300명을 양성하고, 대학 연구실 18곳을 고도화하며, 교수진을 포함한 교원 1,300명을 양성하고, 국제 교류 프로그램을 확대하는 것을 목표로 한다.
이 정책은 투자자에게 성장 로드맵을 제공한다. 칩 설계 및 EDA(Electronic Design Automation)에 주력하는 기업은 R&D 지원, 인재 개발 지원, 대학 연구기관과의 협력을 활용해 시장 진입을 앞당길 수 있다. 한편 조립·테스트·패키징 분야의 기업은 생산 활동 지원과 장비 투자에 대한 공동 자금 지원을 결합함으로써 투자수익률을 개선할 수 있다.
2025년까지 210억 달러 규모의 시장
반도체 시장은 2024년에 18% 성장했으며, 지난 5년간 49% 성장했다. 2025년에는 약 210억 달러 규모에 이를 것으로 전망되며, 2025년부터 2029년까지 10%의 연평균성장률(CAGR)로 지속적인 확대가 예상된다. 2029년에는 310억 달러 규모에 이를 것으로 전망된다.[1]
Semiconductor Market Size
단위: 10억 달러
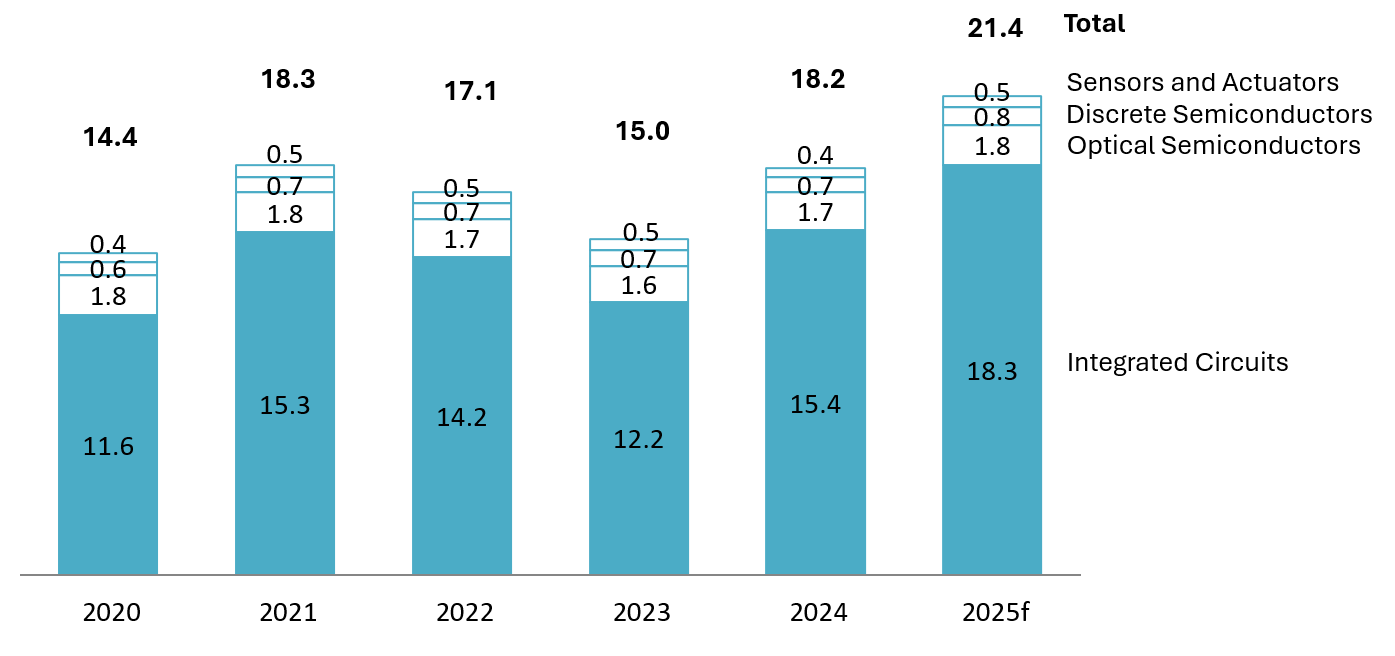
출처: Statista
2020년부터 2024년까지 집적회로(IC)가 시장의 대부분을 차지했으며, 그 비중은 2020년 81%에서 2024년 85%로 증가했다. 기타 부문인 광전자공학(광반도체), 개별 반도체, 센서·액추에이터는 정체되거나 소폭 성장했으며, 전체 시장에서 차지하는 비중은 감소했다.[2]
기획투자부(현재 재무부와 통합)에 따르면, 2024년 매출 약 116억 달러는 이 분야에 투자한 FDI 기업의 지원을 통해 창출되었다. 등록된 174개 FDI 프로젝트는 주로 IC 설계, 제조 및 조립과 관련되어 있다. 현재 국내 기업의 역할은 주로 후공정에 제한적으로 국한되어 있다.[3]
글로벌 공급망에서의 입지
반도체 산업은 일반적으로 ① 설계·연구, ② 제조(전공정), ③ 조립·검사·패키징(후공정)의 3단계로 구분된다. 현재 베트남은 ① 설계·연구와 ③ 후공정에 크게 편중되어 있으며, ② 전공정 팹의 기반은 극히 제한적이다. 기업 간 활동은 여전히 분산되어 있어 연속적인 생태계가 아직 형성되지 않았다. 많은 외국 기업이 해외 설계 및 R&D 거점을 운영하고 있지만, 제조 및 전면적인 웨이퍼 공정과 관련된 프로젝트는 여전히 드물다. 국내 기업은 주로 설계·R&D와 일부 후공정에 종사하고 있으며, 첨단기술과 막대한 투자가 필요한 전공정 참여는 향후 과제로 남아 있다.
베트남 반도체 산업의 주요 기업
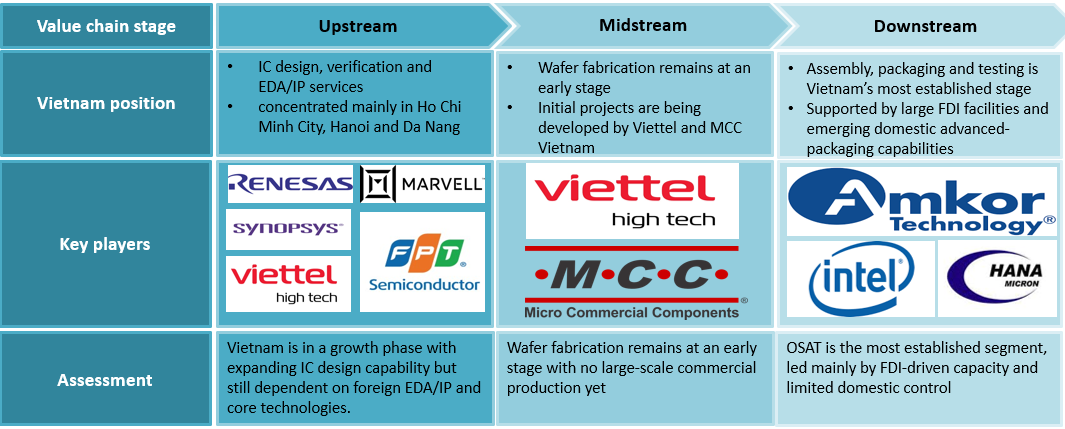
출처: B&Company 분석
설계·연구 분야에서는 많은 기업이 하노이와 호찌민시에 집중되어 있다. 대부분은 일본, 독일, 중국, 한국, 미국 등에서 투자한 외국계 기업이며, FPT Semiconductor와 같은 국내 기업도 존재한다. 이러한 설계 거점은 글로벌 본사를 위한 설계 지식재산 블록 개발, 테스트 설계 및 일부 주문형 IC 개발을 담당한다. 이들은 베트남 시장을 위한 거점이라기보다 글로벌 공급망을 위한 해외 개발센터로 자리매김하고 있다.
반면 제조 단계에는 현재 한국의 Samsung과 Hana Micro Vina, 중국의 Micro Commercial Components 등 반도체 산업이 발달한 국가의 기업들이 참여하고 있다. 그러나 대부분은 전공정 웨이퍼 제조보다는 후공정에 가까운 패키징 및 모듈 생산에 집중하고 있다. 베트남은 아직 본격적인 로직·메모리 팹을 설립하는 단계에 도달하지 못했다. 제조 시설은 주요 산업단지에 위치하며 인쇄회로기판, 집적회로 및 반도체 부품을 생산한다. 그러나 이들 시설 중 상당수는 기존 공급망의 특정 공정을 베트남으로 이전한 형태이다.
조립, 테스트, 패키징과 같은 후공정에서 Amkor와 Intel 같은 미국 기업들은 상당한 입지를 유지하고 있습니다. 이들 공장은 글로벌 수요에 대응해 생산능력을 확대하고 있지만, 이는 여전히 후공정 운영의 효율성을 높이고 입지를 다변화하려는 보다 광범위한 추세의 일환입니다. 베트남이 자국 내에 완전히 통합된 반도체 공급망을 구축했다는 의미는 아닙니다. 이는 베트남이 공급망의 전방 부문으로 얼마나 진출할 수 있는지를 고려할 때 매우 중요한 점입니다.
지역 허브로 부상할 잠재력
2024년 FDI는 약 250억 달러로 사상 최고치를 기록했으며, 전년 대비 9% 증가했습니다. 반도체 부문에서는 여러 대규모 프로젝트가 발표되며 공급망 다변화를 위한 목적지로서 베트남의 역할이 부각되었습니다. 그러나 현재의 초점은 첨단 전공정 팹을 구축하는 것보다는 기존 사업자의 패키징 및 테스트 역량을 확대하고 설계 센터를 추가하는 데 맞춰져 있습니다.
건설 중인 반도체 투자 프로젝트 또는 계획
| 공정 | 사업자 | 원산지 | 투자 계획 | 위치 |
| 설계 및 개발 | 빅토리 자이언트 테크놀로지 | 중국 | 2억 600만 달러를 투자해 공장을 건설하며, 2026년 완공 예정 | 박닌 |
| 조작 | 하나 마이크로 비나 | 대한민국 | 2025년에 4억 달러를 투자해 총 투자액을 10억 달러로 확대 | 박장 |
| 시그네틱스 | 대한민국 | 플립칩, MCM, BGA 및 FBGA를 생산하는 1억 달러 규모의 공장 건설. 2025년 10월 완공 예정 | 빈푹 | |
| BESI | 네덜란드 | 전자 부품 공장 건설에 초기 500만 달러를 투자했으며, 2024년 2월 개장 예정 | 호치민 | |
| Viettel | 베트남 | 정부 지원을 바탕으로 2030년까지 반도체 제조 공장을 건설할 계획 | 알 수 없음 | |
| 조립, 테스트 및 패키징 | 앰코테크놀로지 | 미국 | 2025년 10월까지 연간 생산능력을 420톤에서 1,600톤으로 확대할 계획 | 박닌 |
출처: B&Company 분석
이러한 프로젝트는 베트남이 현실적으로 수행할 수 있는 분야를 보다 명확하게 보여줍니다. Hana Micro Vina, Signetics 및 Amkor의 프로젝트는 모두 조립, 테스트 및 패키징이라는 후공정에 초점을 맞추고 있으며, 한국과 미국 등 기존 글로벌 설계 및 제조 허브를 보완하는 역할을 합니다. 베트남은 전력 및 클린룸과 같은 전공정 운영의 엄격한 요건을 필요로 하지 않는 공정부터 시작하며 꾸준히 발전하고 있습니다. 한편 Viettel이 계획 중인 반도체 제조 공장은 상징적인 프로젝트이지만, 적용하려는 공정 노드, 규모, 목표 응용 분야(군사, 통신 또는 특정 용도) 등 많은 측면이 여전히 불분명합니다. 단기적으로 베트남이 대만이나 한국에 상응하는 최첨단 팹을 구축할 것으로 기대하는 것은 현실적이지 않습니다. 보다 개연성 높은 시나리오는 특정 응용 분야를 위한 성숙 공정부터 시작해 점진적으로 경험을 축적하는 것입니다.
또한 현재 베트남에서 NVIDIA와 같은 글로벌 기업의 활동은 AI 데이터센터, GPU 클라우드 및 생태계 개발에 초점을 맞추고 있습니다. 이는 반도체 제조 자체보다는 반도체를 활용한 컴퓨팅 인프라 및 소프트웨어 산업을 육성하는 방향에 더 가깝습니다. 이는 베트남이 “칩을 제조하는 국가’가 되기 전에 칩을 활용해 부가가치를 창출하는 국가로서의 입지를 구축하려는 것으로도 해석할 수 있습니다. 미·중 무역 갈등과 China Plus One 추세를 배경으로 베트남은 중국 외 지역에서 OSAT(반도체 후공정 파운드리) 및 성숙 공정 운영을 다변화하려는 기업들에게 유력한 후보지로 부상했습니다. 현재 실질적인 기회는 설계 센터와 후공정을 중심으로 입지를 강화하는 데 있습니다.
베트남 총리와 NVIDIA 회장의 회담
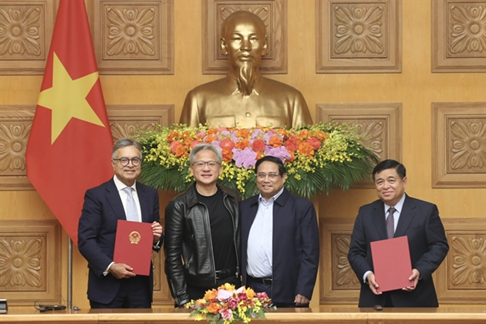
출처: 베트남뉴스
베트남을 반도체 투자 매력지로 만드는 요인 중 하나는 베트남이 세계 2위의 희토류 매장량 보유국이라는 점입니다. 2024년 기준 추정 매장량은 2,200만 톤으로, 전 세계 총량의 18%를 차지합니다[4]. 이는 베트남이 반도체 제조에 필요한 핵심 소재를 확보하는 데 유리한 조건을 제공합니다. 또한 2025학년도에는 Hanoi University of Education, Hanoi University of Science and Technology 및 Hanoi University of Science를 비롯한 여러 주요 대학이 미래 인재 기반을 강화하기 위해 반도체 기술 전문 프로그램을 개설합니다.
도전 과제
첫째, 국내 반도체 생태계는 아직 충분히 발전하지 않은 상태입니다. 국내 공급업체, 칩 설계 기업, 테스트 연구소 및 전문 연구기관으로 구성된 광범위한 네트워크가 부족합니다. 둘째, 반도체 분야의 고도로 전문화된 엔지니어가 부족합니다. 정부가 2030년까지 숙련 인력 5만 명을 양성한다는 목표를 세운 가운데, 현재 칩 설계 엔지니어는 약 5,500명에 불과하며 대부분 호찌민시에 집중되어 있습니다. 이러한 인력 부족은 다수의 반도체 기업이 입주해 있는 산업단지 지역에서 특히 심각하여, 기존 거점 외 지역으로 사업을 확장하기 어렵게 만들고 있습니다.
마지막으로 반도체 가치사슬 내에서는 소재 제약으로 인해 제조와 같은 보다 고도화된 단계로의 진입이 제한되고 있습니다. 이러한 제약 요인은 은의 공급입니다. 은은 반도체 제조에서 대체 불가능한 소재로, 일반적으로 납, 구리, 금 및 니켈 채굴의 부산물로 추출됩니다. 그러나 채굴 기술이 충분히 발전하지 않아 국내 은 추출은 상업적으로 타당하지 않은 상황입니다. 현재 베트남은 주로 홍콩(수입량의 22%), 한국(21%), 인도(11%)에서 은을 수입하고 있습니다. 글로벌 칩 제조 경쟁이 심화됨에 따라 핵심 원자재에 대한 전략적 조달 계획을 수립하는 것이 필수적입니다.
요약하면 “베트남이 실제로 반도체를 생산할 수 있는가?”라는 질문에 대한 단기적인 답은 다음과 같습니다. “베트남은 이미 설계 및 후공정 분야에서 실적을 보유하고 있으며 향후 확장 가능성도 있지만, 첨단 전공정 팹은 아직 현실적이지 않습니다.” 중기적으로는 특정 애플리케이션을 위한 성숙 노드나 방위·통신용 소규모 처리 라인과 같은 틈새 전공정부터 실적을 축적해 나가는 시나리오를 구상할 수 있습니다. 이를 달성하기 위해서는 세 가지 조치가 필수적입니다. (1) Hana 및 Amkor와 같은 기존 OSAT 투자 주변의 생태계를 확대하고, 관련 공급업체와 장비 유지보수 기업을 육성해야 합니다. (2) NVIDIA와 같은 기업과의 파트너십을 통해 설계, EDA 및 테스트 기술에 대한 내부 역량을 강화해야 합니다. (3) 대학과 연구기관을 중심으로 인력 공급을 강화하는 동시에 실험적 시제품 프로젝트를 확대해야 합니다. 단순히 낙관적인 “허브 구상”을 추진하는 것보다, 베트남이 이러한 단계적이고 실용적인 접근방식을 어떻게 실행하느냐가 자국 반도체 산업의 미래를 좌우하는 핵심 요소가 될 것입니다.
자세히 읽기
* 이 기사에서 어떤 정보를 인용하고자 하시면, 저작권을 존중하기 위해 원본 기사의 링크와 함께 출처를 꼭 기재해 주시기 바랍니다.
| B&Company
2008년부터 베트남에서 시장 조사를 전문으로 하는 최초의 일본 기업입니다. 산업 보고서, 산업 인터뷰, 소비자 조사, 비즈니스 매칭 등 다양한 서비스를 제공합니다. 또한 최근에는 파트너 검색 및 시장 분석에 사용할 수 있는 1,000,000개 이상의 베트남 기업 데이터베이스를 개발했습니다. 문의 사항이 있으시면 언제든지 저희에게 연락해 주십시오. info@b-company.jp + (84) 24 3978 5165 |
관련기사
로그인 / 회원가입
뉴스레터 구독