
 한국어
 English
 日本語
 Tiếng Việt
 简体中文
베트남의 수력 발전에 관한 보고서
본 보고서는 주로 투자자, 발전 사업자, 수력 발전 설비 공급업체 등을 대상으로 베트남 수력 발전 산업에 대한 개요를 제공합니다.
요청 15,000,000 VND
베트남: 하노이
베트남: 호찌민
(84) 24 3978 5165
(84) 28 3910 3913
확대되는 수요에 힘입어, 보다 균형 잡힌 전력 시스템으로의 전환이 진전되고 있으며, 개정된 PDP8이 그 틀 역할을 하고 있습니다. 풍력, 태양광, 가스의 비중이 더욱 커질 것이며, 송전망 보강, 에너지 저장, LNG 인프라 개발이 안정적 운영을 뒷받침할 것입니다. 민간 자본은 전력구매계약(PPA)과 플랫폼 거래를 통해 다시 시장에 유입되고 있지만, 성공은 신뢰할 수 있는 제도 설계, 명확한 인허가, 그리고 유연한 계통 접근성에 달려 있습니다.
Indicators Unit 2020 2021 2022 2023 2024 Generation Capacity GW 69.1 76.6 77.8 80.6 82.4 Power Generation Billion kWh 247 268 271 281 309 Coal-fired power % 50 44 39 46 50 Hydroelectric % 30 29 35 29 29 Renewable Energy % 5 11 13 14 13 Other % 16 15 13 11 9 Average Retail Electricity Price (excluding VAT) VND/kWh 1,864 1,864 1,864 2,007 2,103 Electric Power Sector FDI Inflows Billion USD 5.2 8.0 2.3 2.4 1.4 Source: General Statistics Office
전력 부문은 전력개발계획(PDP)을 통해 중앙집중적으로 관리됩니다. 최신 버전은 2025년 4월 15일자 결정문 768/QĐ-TTg에 따른 개정 PDP8입니다. 이번 개정은 2050년 넷제로 목표를 유지하는 한편, 풍력 발전 목표(육상·연안 2030년까지 26~38GW, 해상 약 17GW)를 상향하고, LNG 도입 일정을 조정하며, 신규 석탄화력발전소를 제한하고, 송전망 확충과 에너지 저장을 우선시합니다.
전반적으로 규제 환경은 전환기에 있습니다. 정부는 투자 유인책(소유 지분 개방, 민관협력(PPP) 모델, PDP8을 통한 명확한 계획 수립)과 국가의 감독(핵심 인프라 및 가격 통제 유지) 사이에서 균형을 맞추고 있습니다. 최근 입법은 국제 관행과의 정합성을 강화하고(예: 계통 접근, 도매전력시장) 민간 부문 참여를 확대했습니다. 또한 2020년과 2021년의 투자법 및 기업법 개정은 절차 간소화와 규제 완화를 진전시켜 에너지 투자자에게 이익을 주고 있습니다.
그러나 전반적으로 투자자들은 불명확하고 자주 변경되는 정책으로 인해 여전히 혼란을 겪고 있습니다. 베트남전력공사(EVN) 내에서 발전, 구매, 배전의 역할을 분리하는 진전은 더디며, 직접전력구매계약(DPPA) 및 전력요금 메커니즘에 관한 규정도 여전히 시범 단계에 머물러 있습니다. 송전망 접속 승인과 출력 제한 보상에 대한 투명한 메커니즘의 부재, 그리고 산업무역부, EVN, 지방정부 간 권한 중복은 프로젝트 개발과 재무 계획에 불확실성을 초래합니다.
관료적 장벽과 PPA의 금융조달 가능성(bankability) 관련 과제가 남아 있지만, 전반적인 방향은 국가의 막대한 에너지 개발 수요를 충족하기 위해 보다 투자자 친화적인 환경을 조성하는 데 있습니다. 베트남이 2050년 넷제로 목표를 추진함에 따라, 재생에너지
시장
본 보고서 및 이와 직접 관련된 모든 자료는 B&Company의 자산입니다. 모든 권리는 B&Company에 있습니다. 사전 서면 허가 없이는 본 보고서의 어떤 부분도 어떠한 형태로든 복제하거나 전송할 수 없습니다.
본 보고서를 어떠한 목적으로든 사용하시려면, 이용 약관에 대한 자세한 내용은 아래 이메일 주소(info@b-company.jp)로 B&Company에 문의해 주시기 바랍니다.
본 보고서는 주로 투자자, 발전 사업자, 수력 발전 설비 공급업체 등을 대상으로 베트남 수력 발전 산업에 대한 개요를 제공합니다.
15,000,000 VND
이 보고서는 시장 규모, 설치 용량, 프로젝트 파이프라인 등 주요 측면을 다루며 베트남 태양광 에너지 산업에 대한 개요를 제공합니다.
15,000,000 VND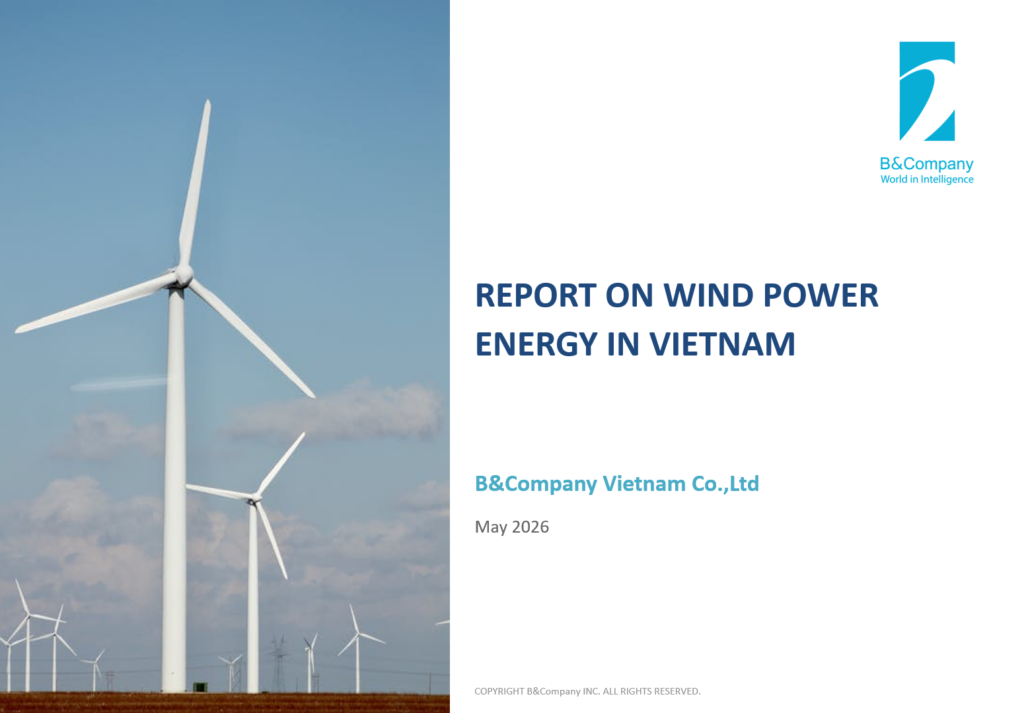
이 보고서는 베트남 풍력 에너지 산업에 대한 개요를 제공하며, 주로 재생 에너지 개발업체, EPC 계약업체 등을 대상으로 작성되었습니다.
15,000,000 VND